
核心洞察:以太坊新闻
维塔利克·布特林表示,以太坊上原生的费用销毁机制削弱了建立可靠ETH估值底线的论点。他估算,在4%的折现率下,每年10亿美元的销毁量意味着250亿美元的估值。他将ETH作为价值存储的属性与去中心化、隐私保护、安全性和稳定性联系起来。
以太坊新闻聚焦于维塔利克·布特林的论点,即ETH应更多地被视为一种价值存储资产,而非单纯的“费用销毁”资产。他在X平台(原推特)上发表帖子称,代币销毁从未创造出某些投资者所假设的那种可靠的估值底线。他认为,最大化手续费收入可能会迫使网络做出与去中心化和抗操纵性相冲突的选择。
布特林指出,持有者可以转而重视安全性、隐私保护、抗审查能力以及持有和转移资产的能力。他承认EIP-1559的费用销毁机制具有实用性,但强调ETH的价值并不依赖于销毁带来的收入。
以太坊新闻:为何布特林认为费用销毁缺乏估值底线
布特林阐述了针对持续销毁费用的代币的净现值论点。在该模型中,年度销毁的手续费除以折现率即可估算出估值底线。例如,每年销毁10亿美元,以4%的折现率计算,得出的估值为250亿美元。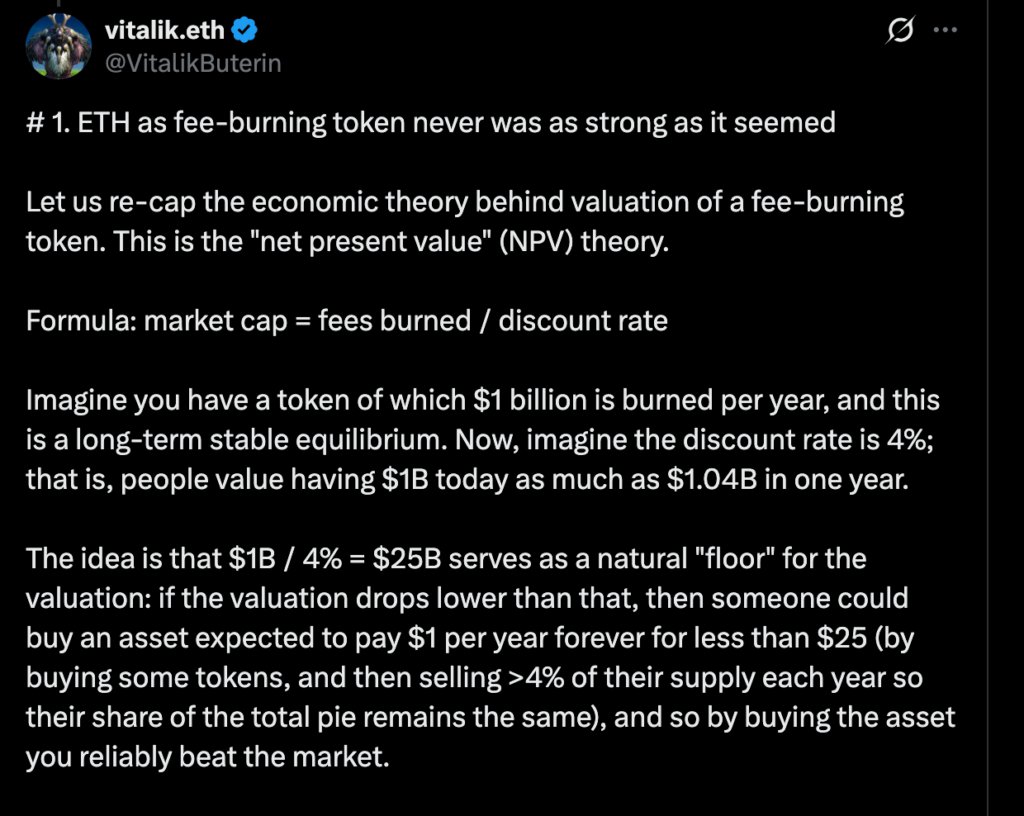 以太坊新闻——维塔利克·布特林挑战以太坊费用销毁 | 来源:X
他表示,这种计算假设收入保持稳定且独立于代币价格。在2021年至2023年期间,以太坊每年销毁数百万枚ETH,但布特林指出,许多活动来自加密原生用途。如果ETH价格下跌,应用用户可用于支出的资金也可能减少,从而削弱预期的收入。他举了一个数字收藏品销售的例子,该交易一天内产生了1.8亿美元的手续费。此外,借贷活动也取决于参与者的资本状况。
布特林表示,当收入来自加密领域之外时,代币销毁提供了更坚实的基础。他指出,以太坊上的现实世界资产活动有所增长,但不太可能产生 comparable 的单日高额手续费。
追求费用最大化可能带来支出和治理压力
布特林将以太坊约2700亿美元的市值与欧莱雅在主要公司中的地位进行了比较。他表示,达到这种规模的公司会投入研发,并对产品和市场做出决策。他引用的一项估计显示,欧莱雅的年度研发支出约占其市值的0.58%。若将此比率应用于以太坊,布特林表示,这意味着每年需要大约70万枚ETH的资金支持。他指出,这将超过以太坊基金会所能提供的资金,需要协议内的资金支持,并引发政治层面的问题。他认为,开拓新市场还需要更多干预性的治理。
布特林表示,这些需求可能会使保持去中心化和抗操纵性变得更加困难。他警告称,优先考虑费用销毁可能会导致更高的Gas费。相关以太坊新闻还暗示,高昂的成本可能会将需要隐私和安全性的用户排除在外,即使网络容量仍然可用。
以太坊新闻:价值存储论点对ETH意味着什么
此次以太坊新闻讨论还涉及网络采用如何支持ETH的实际效用。布特林提到了代币化资产、去中心化金融服务以及将ETH用作抵押品。
他认为,在以太坊上运行的额外资产可以为持有和使用该代币创造更多理由。然而,这些活动并不能保证ETH价格的上涨或更强的投资回报。布特林还承认,网络扩张可能会引入技术权衡。例如,更快的区块生成速度可能会增加部分参与者的基础设施要求。
他的论点优先考虑长期韧性,而非最大化费用收入。对于以太坊而言,这一区别关乎网络的发展方式以及投资者认为有价值的方面。布特林支持继续销毁费用,但拒绝了仅靠重复销毁就能确立ETH估值底线的假设。


