
摩根士丹利认为,在美债收益率大幅上行、美元走强的背景下,新兴市场固定收益与外汇资产虽承压,但有望实现有序调整而非剧烈抛售;不过点差已无便宜可言,投资者需等待估值超调后再加仓。
美国国债收益率急剧攀升、美联储预计还将再加息两次、美元走强、油价持续高企——这一组合通常足以令新兴市场资产大幅跑输。然而今年的实际情况出人意料:回报虽有所走弱,但调整过程异常有序,新兴市场资产在多个维度依然跑赢。
摩根士丹利新兴市场外汇策略主管James Lord指出,目前油价、美债收益率和美元三项因素合计解释了硬货币(即以美元等国际主要货币计价的债券)和本币(即以本国货币计价的债券)新兴市场固定收益约55%至60%的回报变动,而在伊朗冲突爆发前,这一比例仅为25%左右。这意味着外部冲击对新兴市场的传导敏感度已大幅提升。
摩根士丹利的基准判断是:从当前位置出发,新兴市场更可能进入低回报区间,而非出现无序抛售。但随着利差缓冲空间消耗殆尽,一旦全球再度出现风险事件,市场脆弱性不容忽视。
本币债券市场:资金流入领先回报,分歧为十年最大
本币新兴市场的结构性隐忧正在积聚。James Lord指出,当前新兴市场外汇指数的利差(carry)处于历史低位,而本币债券的资金流入却已大幅领先于实际回报。
数据显示,过去三个月,本币新兴市场债券回报仅处于历史约第45百分位,而资金流入却高达第90百分位;以自然年为统计口径,这一背离是自2013年以来最大的一次。
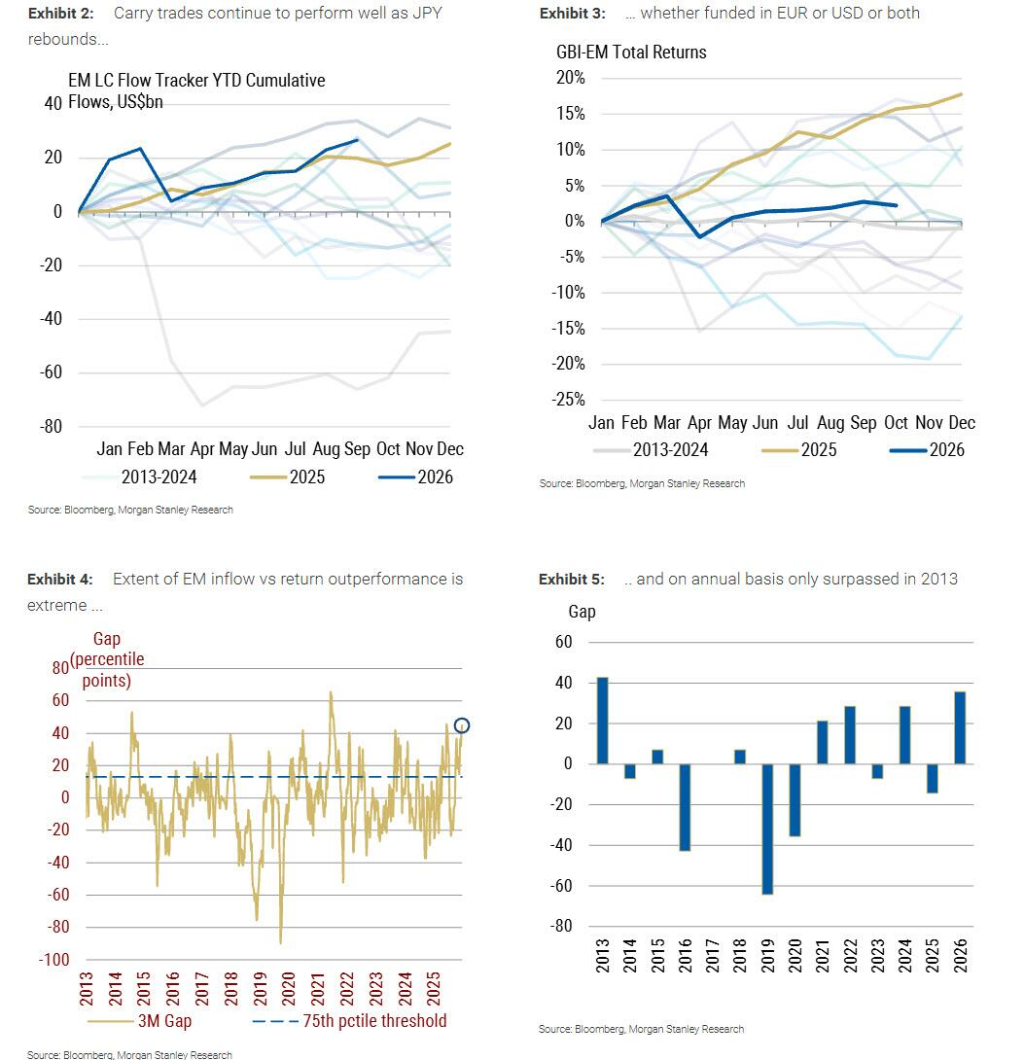
摩根士丹利认为,资金流入放缓几乎是大概率事件。不过,迄今为止市场展现出的韧性表明,投资者对新兴市场基本面的改善仍具信念。
支撑这一判断的关键在于货币政策公信力。目前多个新兴市场央行的实际利率已处于较高水平,巴西、哥伦比亚和土耳其尤为突出,为市场提供了一定的缓冲空间。该行认为:
埃及和尼日利亚的套息交易由于高实际利率、扎实的基本面以及持续推进的改革,依然具备吸引力,摩根士丹利对此维持看多立场。匈牙利则因长期结构性改善以及向欧元区收敛的潜力,有望推动收益率下行及欧元兑匈牙利福林(EURHUF)走低。
主权信用:利差已无便宜,缓冲空间趋薄
相比本币市场,主权信用的表现更为亮眼。自6月下旬以来,美国国债收益率累计上行近90个基点,但新兴市场主权利差在年内几乎纹丝未动。历史规律显示,一旦美债遭遇超过约50个基点的抛售,新兴市场利差通常会随之走阔——但这一次,市场反应明显滞后。
James Lord将原因归结为三点:
一是与以往风险规避周期相比,当前新兴市场基本面更为扎实,经常账户失衡处于可控范围,政策应对总体维持正统框架;
二是近期债务到期压力远比2022年时更易管理;
三是市场技术面提供了支撑——新兴市场主权债券供给相对温和,而美国企业债的大规模发行使跨市场投资者在新兴市场的仓位集中度有所下降。
然而,当前利差已谈不上便宜。新兴市场主权利差目前约为200个基点,与摩根士丹利年末基准预测相吻合,且平均水平与同评级美国企业信用基本对齐。这意味着,一旦全球再度出现冲击,市场几乎没有额外的安全垫。
对此,摩根士丹利尽管承认挑战加剧,仍选择维持利差预测不变。其逻辑在于:美债收益率上行部分反映的是经济增长韧性而非纯粹的风险规避情绪;通胀仍在回落;较高的债券综合收益率最终将吸引需求回归;而油价若出现明显回落,将同时缓解通胀压力和美联储加息预期。
尽管基准情景相对温和,摩根士丹利的策略建议仍偏向防御。
James Lord指出,对于对全球因素高度敏感、且利差较低的货币对,采取战术性对冲美元进一步走强的仓位是合理选择,南非兰特(ZAR)和墨西哥比索(MXN)尤为值得关注。
此外,摩根士丹利提示投资者关注巴西总统大选结果。该行认为,市场定价尚未充分反映悲观情境下的尾部风险;若选举结果指向财政整合预期,则固定收益和股票资产均有望迎来可观涨幅。


