
摘要
事件:9月30日,国家统计局公布9月PMI指数,制造业PMI为50.1%、前值49.8%;非制造业PMI为50.2%、前值49%
核心观点:在天气扰动消退,节日效应显现的共同影响下,9月PMI延续修复。
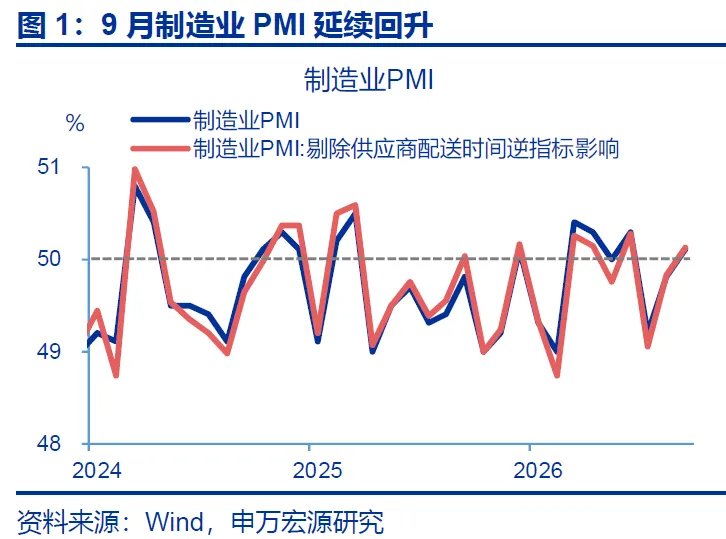
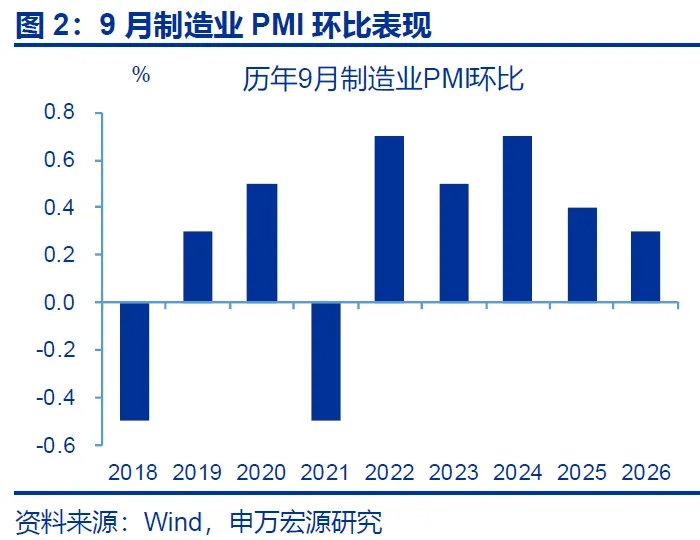
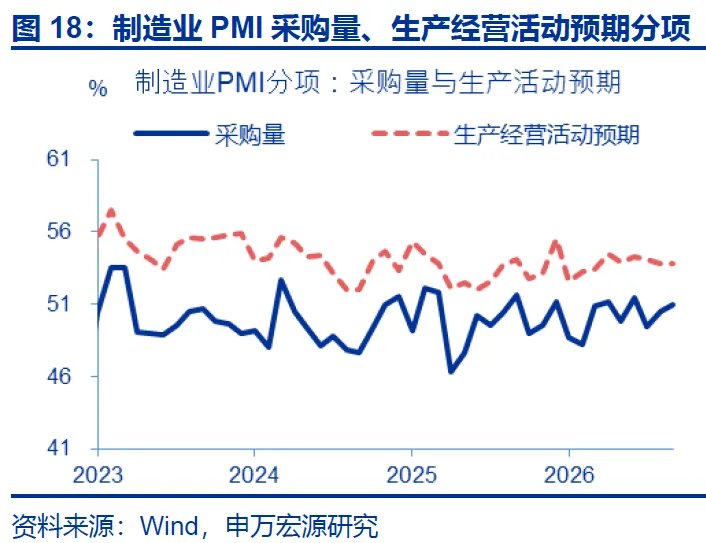
制造业PMI: 9月PMI回升至扩张区间,主因或是极端天气扰动消退、节前备货的共同影响。9月制造业PMI延续回升、单月上行0.3个百分点至50.1%,剔除受天气因素影响较大的供应商配货指数后,本月实际PMI也上行0.3个百分点,整体符合季节性。从主要分项看,生产改善是本月PMI回升的关键,生产指数单月上行1.3个百分点至51.7%,采购量指数回升0.5个百分点至51%,或也反映中秋、国庆双节前备货的影响。
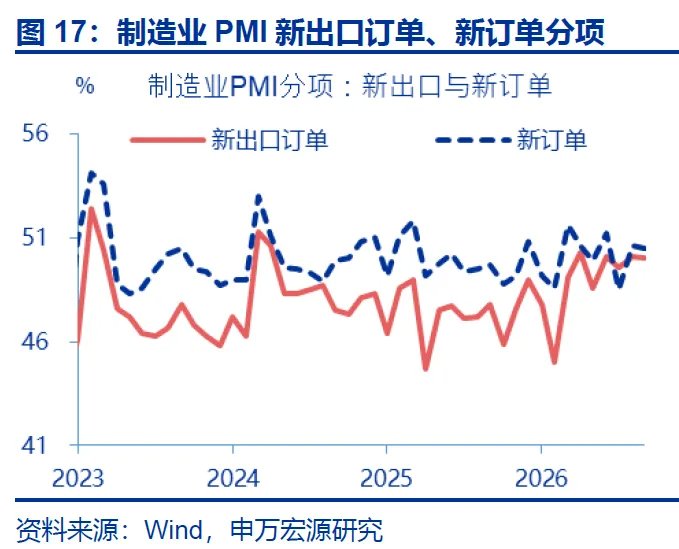
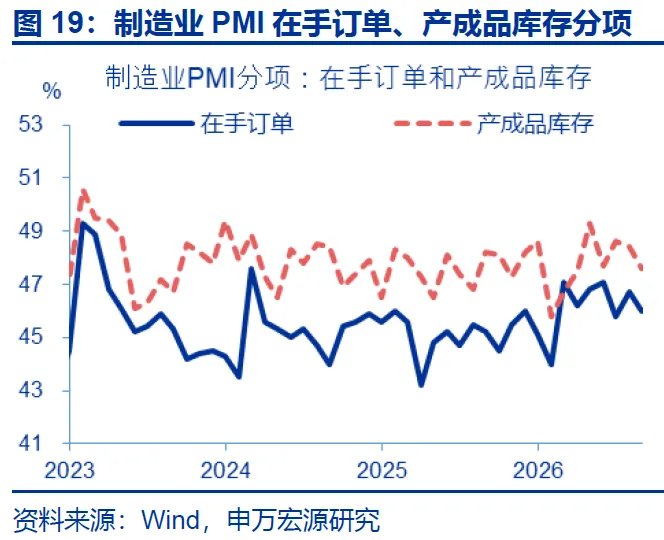
新订单指数小幅回落或并非指向需求走弱,更多显示需求递延的影响。9月积压订单加快排产,但或对新订单形成一定挤出;积压订单指数环比下降0.7个百分点至46%,新订单指数小幅回落0.1个百分点至50.5%,其中内需、新出口订单指数均下滑0.1个百分点。但企业销售依然顺畅,反映为产成品库存指数较上月下降0.8个百分点至47.6%;货运量等高频指标也可印证需求景气仍在,9月港口外贸货运量上行8.8个百分点至7%。
行业层面,消费品等传统行业PMI积极回升,或也更多体现节前加快备货。9月消费品行业PMI积极改善1.7个百分点至50.7%、回升幅度最大,其中农副食品加工、医药等行业生产指数和新订单指数均高于55.0%;高耗能行业PMI较前月回升0.1个百分点,或显示前期高油价的供给冲击逐步缓和。而高技术制造业景气环比下行0.4个百分点至52.5%,装备制造业PMI也回落0.4个百分点至51%,或与AI景气阶段性调整有关。
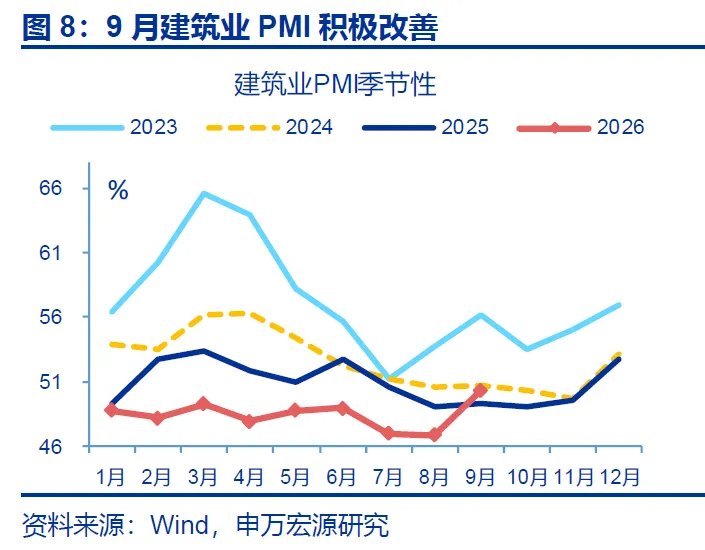
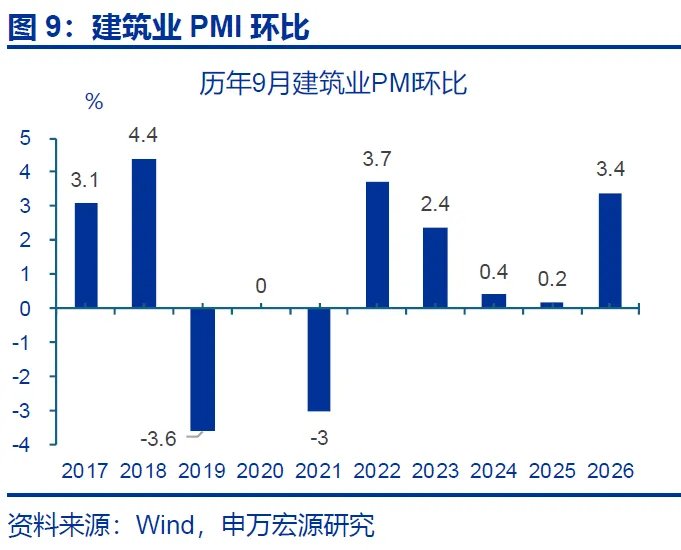
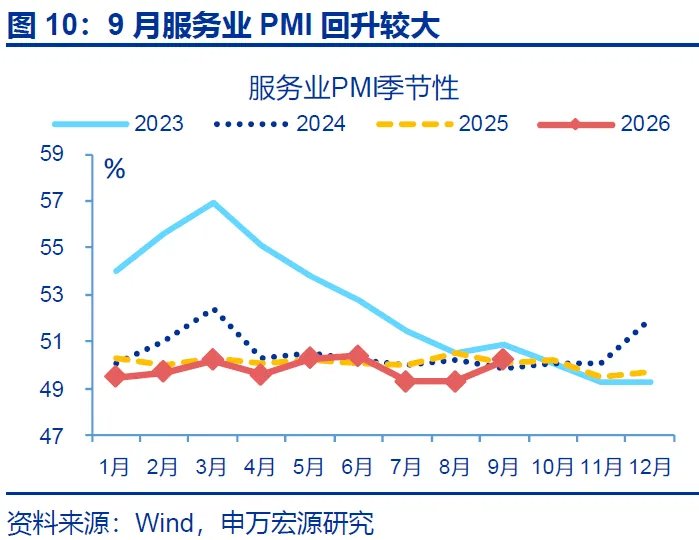
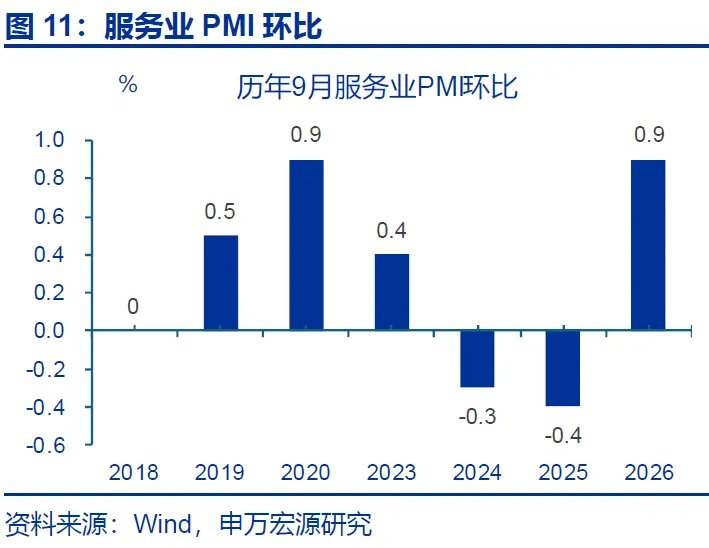
非制造业PMI:伴随极端天气扰动消退,节日效应、存量政策加速落地,建筑业、服务业PMI回升也较大。9月,建筑业PMI上行至年内高点(回升3.4个百分点至50.3%);其中房屋建筑业是拉动建筑业景气上行的主要动力。服务业PMI回升0.9个百分点至50.2%,结构上,随着十一黄金周逐步临近,铁路运输业和航空运输业新订单指数分别升至60%以上和54%以上,景区服务业新订单指数升至54%以上。
展望后续:存量政策加速落地,叠加厄尔尼诺带来的暖冬天气利好内需修复,预计年内经济有望延续改善。9月制造业、非制造业生产经营预期均保持在较高水平。往后看,超强厄尔尼诺或将形成,虽然其带来的阶段性寒潮可能对内需形成短期扰动,但暖冬天气利好居民出行、室外施工,或带动服务消费、投资需求释放。同时存量政策加速落地,全球AI景气仍有上升空间,叠加前期盈利改善的滞后传导,预计后续经济延续温和回升格局。
常规跟踪:制造业、非制造业PMI均有回升。
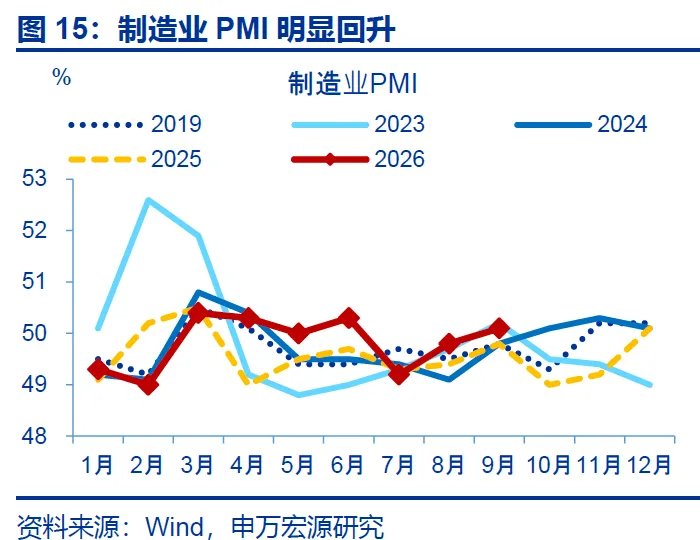
制造业PMI有所回升,生产指数上行幅度较大。9月,制造业PMI回升0.3个百分点至50.1%。其中,新订单指数环比下行0.1个百分点;生产指数回升1.3个百分点至51.7%。
服务业PMI回升较大,新订单指数回升较大。9月,服务业PMI上行0.9个百分点至50.2%。新订单、从业人数指数环比分别回升2.2、0.4个百分点。
建筑业景气也有明显改善,新订单指数有所回升。9月,建筑业PMI回升3.4个百分点至50.3%。新订单指数较前月回升3.3个百分点,从业人员指数回升1.3个百分点。
报告正文
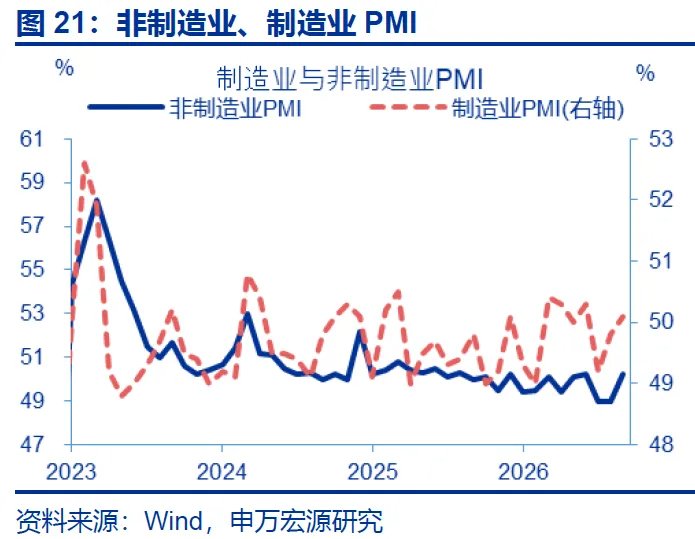
9月30日,国家统计局公布9月PMI指数,制造业PMI为50.1%、前值49.8%;非制造业PMI为50.2%、前值49%。
1.核心观点:在天气扰动消退,节日效应显现的共同影响下,PMI延续修复
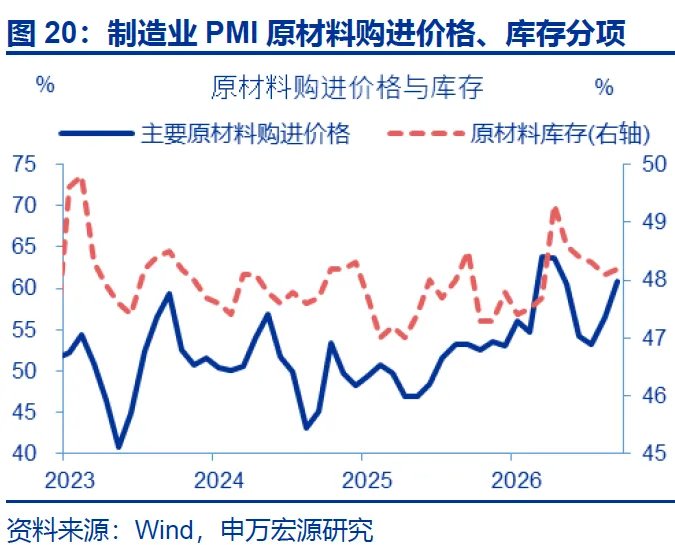
制造业PMI:9月PMI回升至扩张区间,主因或是极端天气扰动消退、节前备货的共同影响。9月制造业PMI延续回升、单月上行0.3个百分点至50.1%,剔除受天气因素影响较大的供应商配货指数后,本月实际PMI也上行0.3个百分点,整体表现符合季节性。从主要分项看,生产改善是本月PMI上行的关键,单月上行1.3个百分点至51.7%;同时企业加快原材料采购,采购量指数回升0.5个百分点至51%,或也反映中秋、国庆双节前备货的影响。
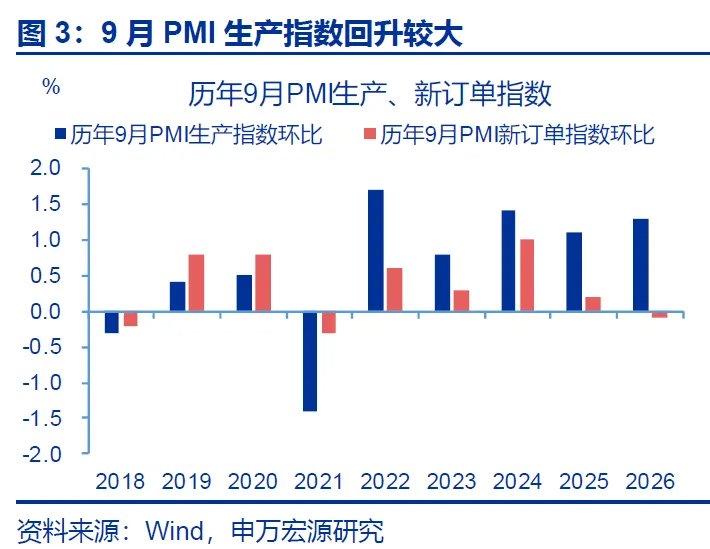
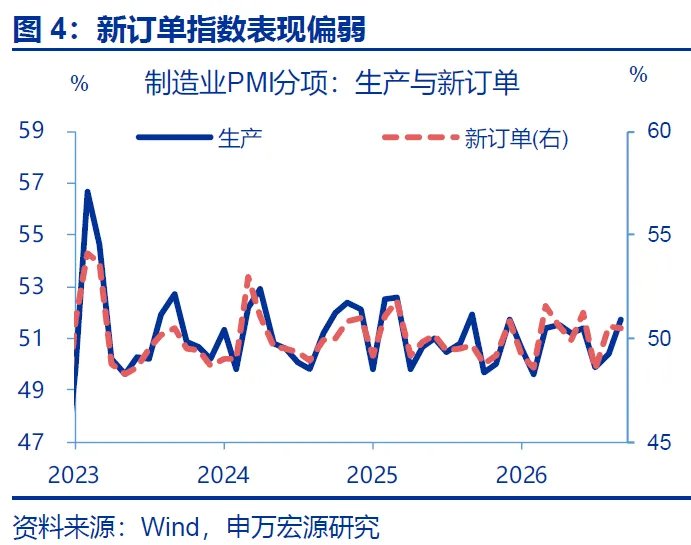
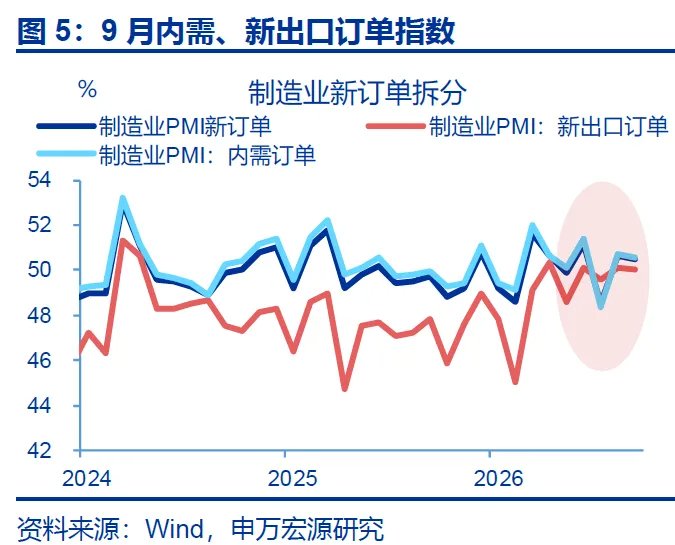
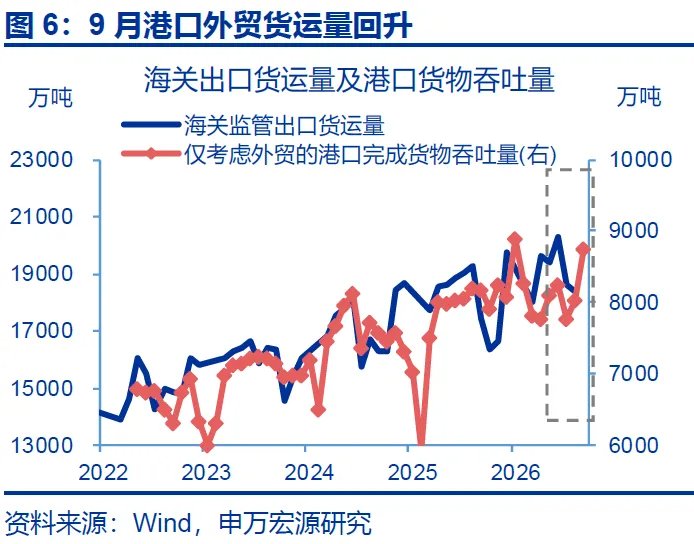
新订单指数小幅回落或并非指向需求走弱,更多体现需求递延的影响。9月积压的订单加快排产,或对新订单形成一定挤出,积压订单指数环比下降0.7个百分点至46%,新订单指数小幅回落0.1个百分点至50.5%,其中内需、新出口订单指数均小幅回落0.1个百分点。但上述并非反映需求在走弱,企业销售依然顺畅,反映为产成品库存指数较上月下降0.8个百分点至47.6%。货运量等高频指标也可印证需求景气仍在,9月港口外贸货运量上行8.8个百分点至7%。
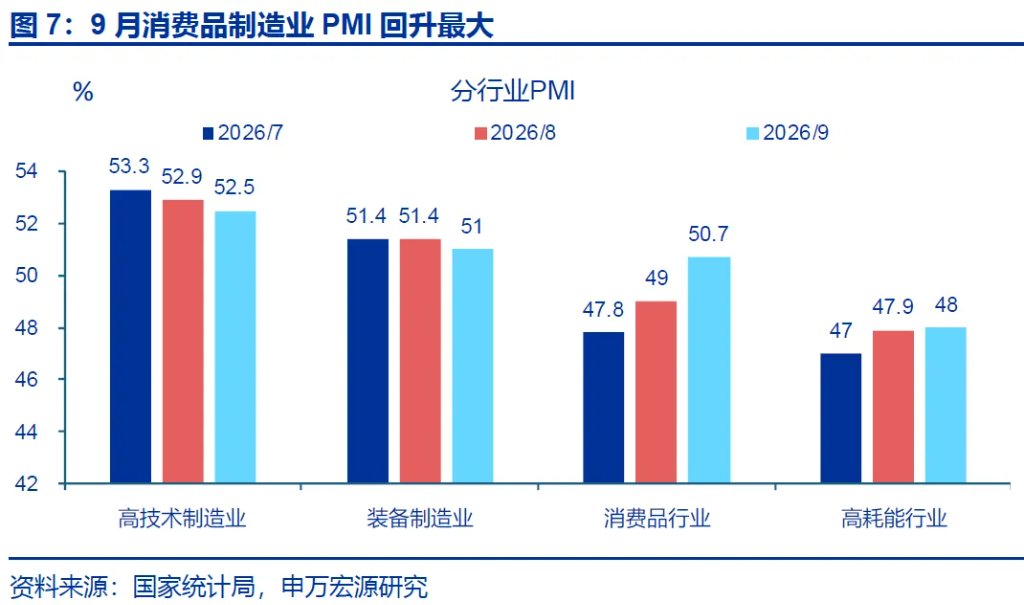
行业层面,消费品等传统行业PMI积极回升,也更多体现节前加快备货的影响。从行业结构看,9月消费品行业PMI积极改善1.7个百分点至50.7%、回升幅度最大,其中农副食品加工、医药等行业生产指数和新订单指数均高于55.0%;虽然高耗能行业PMI仍低于临界点,但较前月回升0.1个百分点,或显示前期高油价的供给冲击逐步缓和。相比之下,高技术制造业景气继续回落,环比下行0.4个百分点至52.5%,装备制造业PMI也回落0.4个百分点至51%,或与AI景气阶段性调整有关。
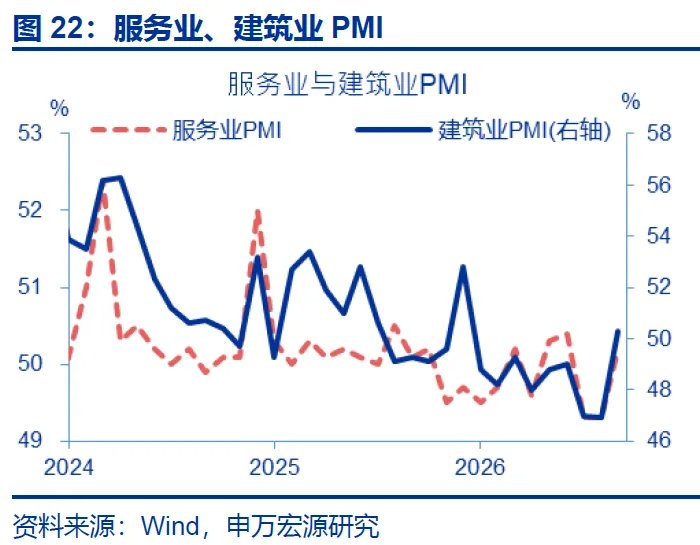
非制造业PMI:伴随极端天气扰动消退,节日效应、存量政策加速落地,建筑业、服务业PMI回升也较大。9月,建筑业PMI上行至年内高点(回升3.4个百分点至50.3%);其中房屋建筑业景气水平明显提升是拉动建筑业景气上行的主要动力。服务业PMI回升0.9个百分点至50.2%,结构上,随着十一黄金周逐步临近,交通运输、旅游领域需求出现提前释放迹象,铁路运输业和航空运输业新订单指数分别升至60%以上和54%以上的较高水平;景区服务业新订单指数较上月和去年同期均有不同程度上升,升至54%以上。
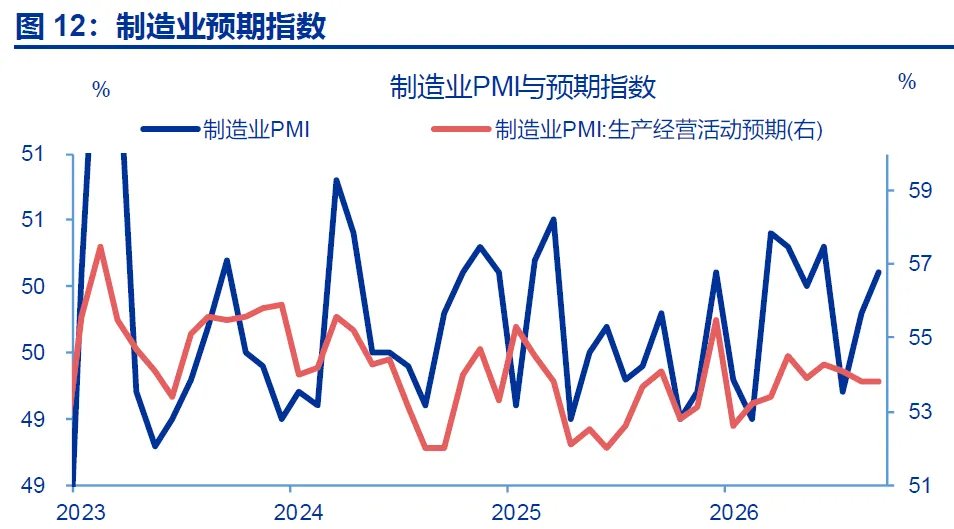
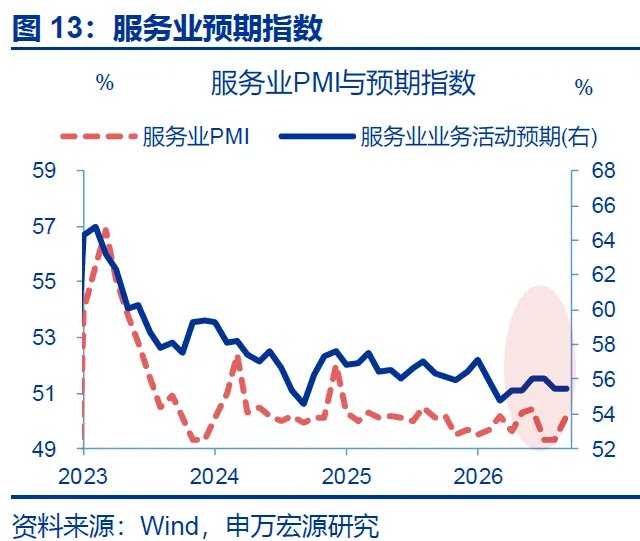
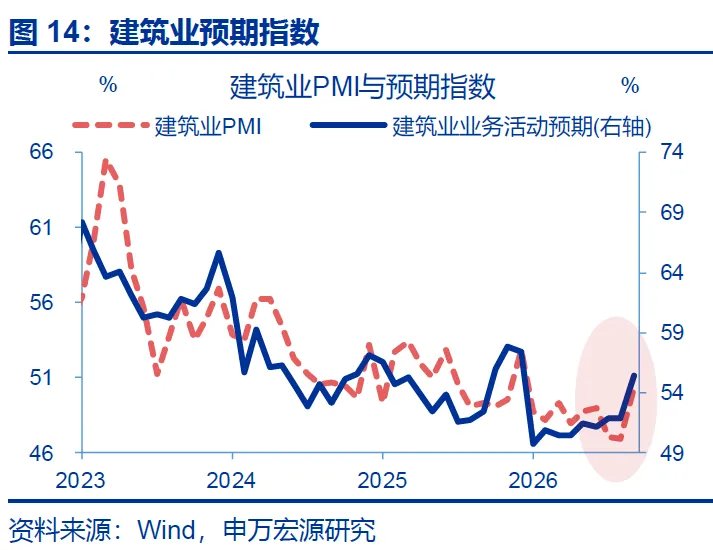
展望后续:存量政策加速落地,厄尔尼诺带来的暖冬天气也利好内需修复,预计年内经济有望延续改善。9月制造业、非制造业景气均有改善,也令制造业、服务业生产经营预期分别保持在53.8%、55.5%的较高水平,建筑业生产经营预期上行3.6个百分点至55.4%。往后看,超强厄尔尼诺或将形成,虽然其带来的阶段性寒潮可能对内需形成短期扰动,但暖冬天气利好居民出行、室外施工,或带动服务消费、投资需求释放。同时存量政策加速落地,全球AI景气仍有上升空间,叠加前期盈利改善的滞后传导,预计后续经济延续温和回升格局。
2.常规跟踪:制造业、非制造业PMI均有回升
制造业:制造业PMI有所回升,生产指数上行幅度较大。9月,制造业PMI回升0.3个百分点至50.1%。其中,新订单指数环比下行0.1个百分点至50.5%;生产指数回升1.3个百分点至51.7%。而产成品库存、从业人员指数小幅回落,分别较前月下行0.8、0.3百分点至47.6%、48.4%;供应商配货指数持平前月(50.1%)。
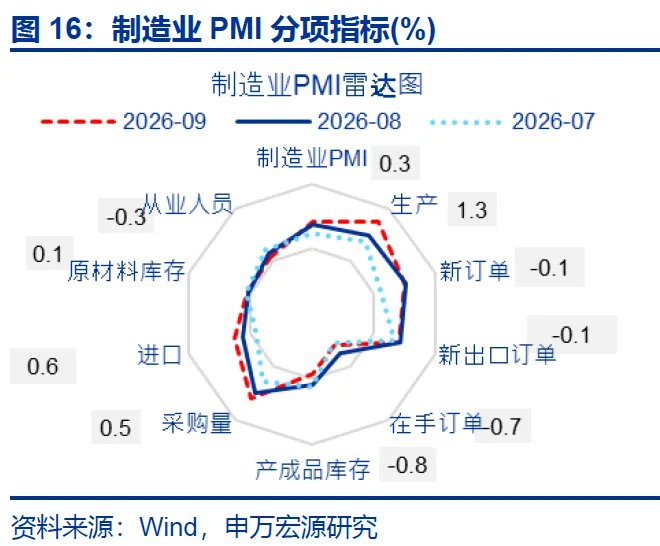
需求方面,新出口、进口指数表现分化。9月,新出口订单环比小幅下行0.1百分点至50.0%;进口指数环比回升0.6个百分点至49.2%。企业采购意愿有所回升,采购量指数上行0.5个百分点至51.0%。
非制造业:非制造业PMI有所改善,建筑业景气大幅回升。9月,非制造业PMI环比上行1.2个百分点至50.2%。其中建筑业PMI回升3.4个百分点至50.3%,服务业PMI回升0.9个百分点至50.2%。
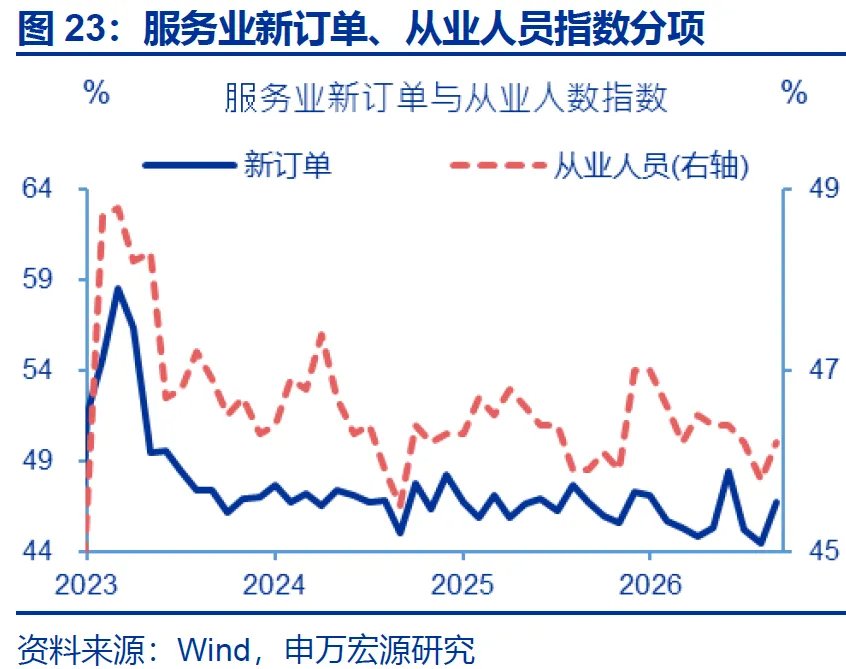
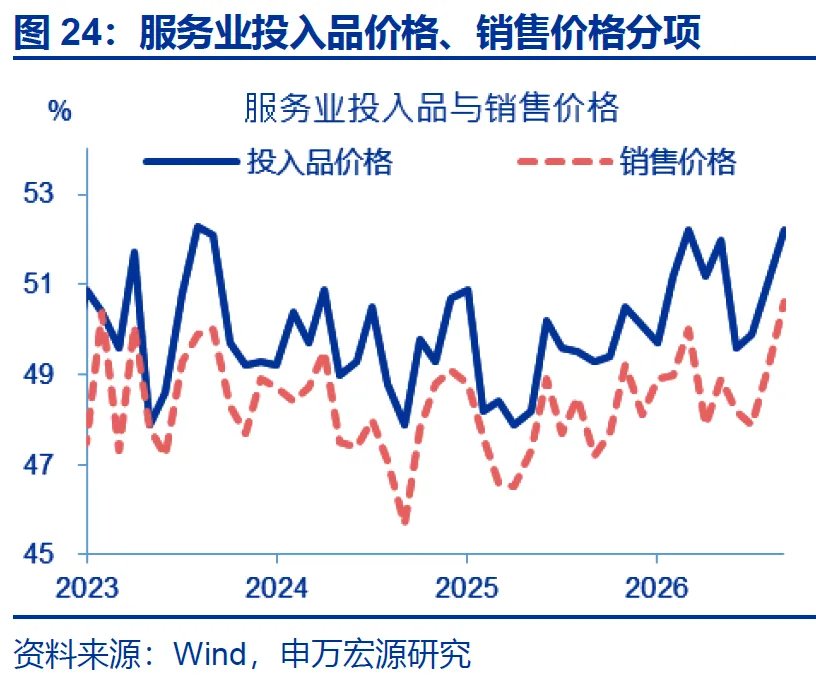
服务业中,新订单指数有所回升。9月,服务业主要分项中,新订单、从业人数指数环比分别回升2.2、0.4个百分点至46.7%、46.2%。价格指数有所回升,投入品、销售价格指数环比分别上行1.1、1.4个百分点至52.2%、50.6%。
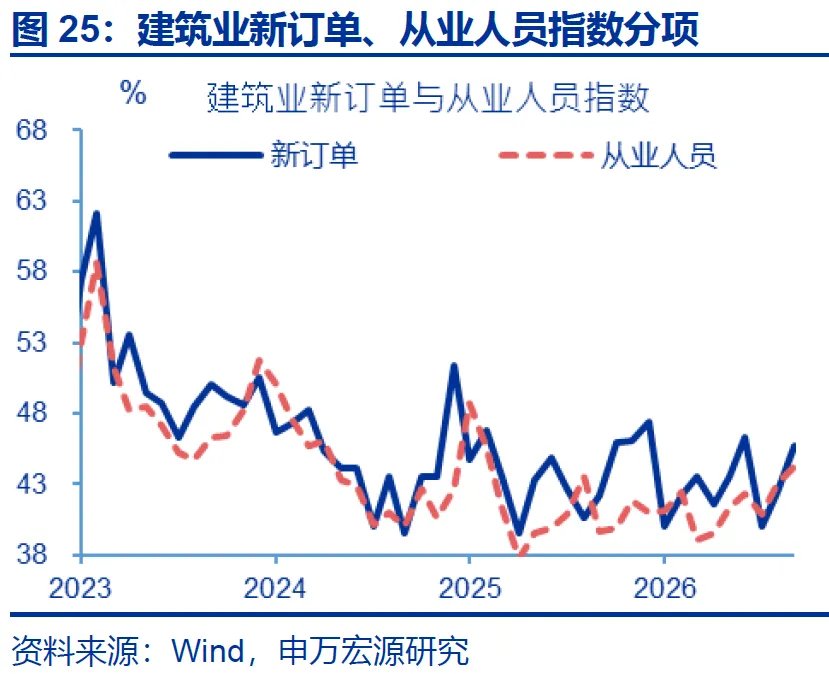
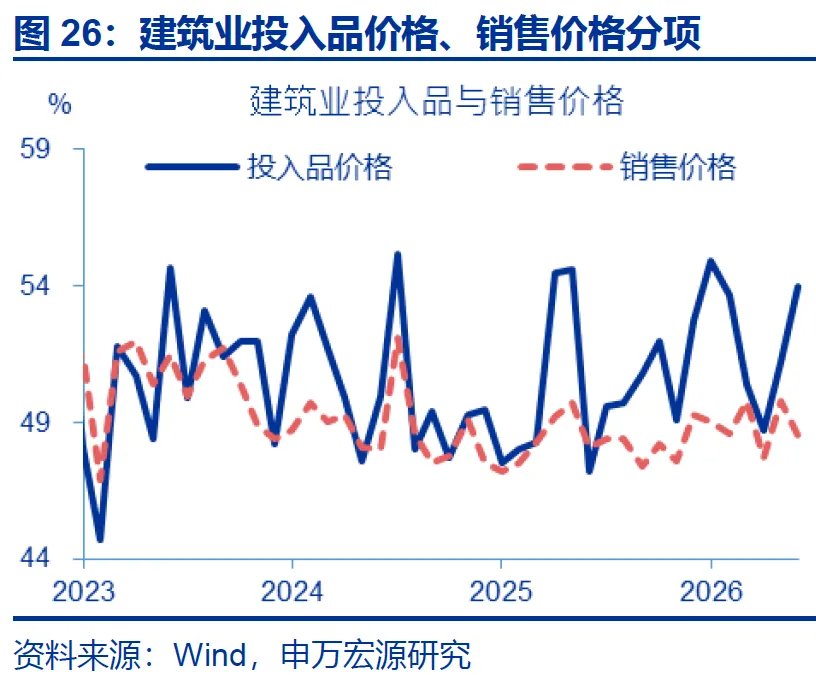
建筑业中,新订单指数回升。9月,建筑业分项中,新订单指数较前月回升3.3个百分点至45.7%,从业人员指数回升1.3个百分点至44.3%。价格指数表现分化,投入品价格指数上行2.8个百分点至54.0%、销售价格指数下行1.3个百分点至48.5%。
本文来源:申万宏源宏观


