
山寨币行情扩散:需关注的三大信号
在此语境下,“拥挤”的行情意味着更广泛的资产类别和交易者群体依赖于持续的需求来支撑价格,以防抛售活动加剧。目前市场中有三个关键信号,它们分别衡量市场行为的不同侧面。单独来看,没有任何一个信号能够直接判定顶部。
1. 广度(Breadth)
90日读数达到62点。山寨币的表现范围有所扩大,尽管CoinMarketCap设定的75点“山寨币季节”阈值尚未触及。
2. 供应(Supply)
交易所充值数量上升。更多资产已具备在交易所交易的准备状态,这创造了潜在的抛售能力,但这并不等同于实际销售已经发生。
3. 资金费率(Funding)
期货持仓量正在重建。未平仓合约(Open Interest)上升,而稳定币供应量仅温和扩张。
信号一:行情已扩散,但“山寨币季节”测试仍未通过
截至9月27日,CoinMarketCap的山寨币季节指数为62,此前一周该数值为50,9月23日为45。该指数衡量的是排名前100的可 eligible 资产相对于比特币在过去90天内的表现。CoinMarketCap将75点作为进入“山寨币季节”的门槛。
指数升至62点表明市场复苏的范围更广。这不再是个别代币表现优异而整体市场停滞的故事。然而,该读数仍低于季节阈值,且它衡量的是相对表现而非现金流。山寨币可能因上涨更快、跌幅较小或受益于比特币自身的疲软而跑赢比特币。
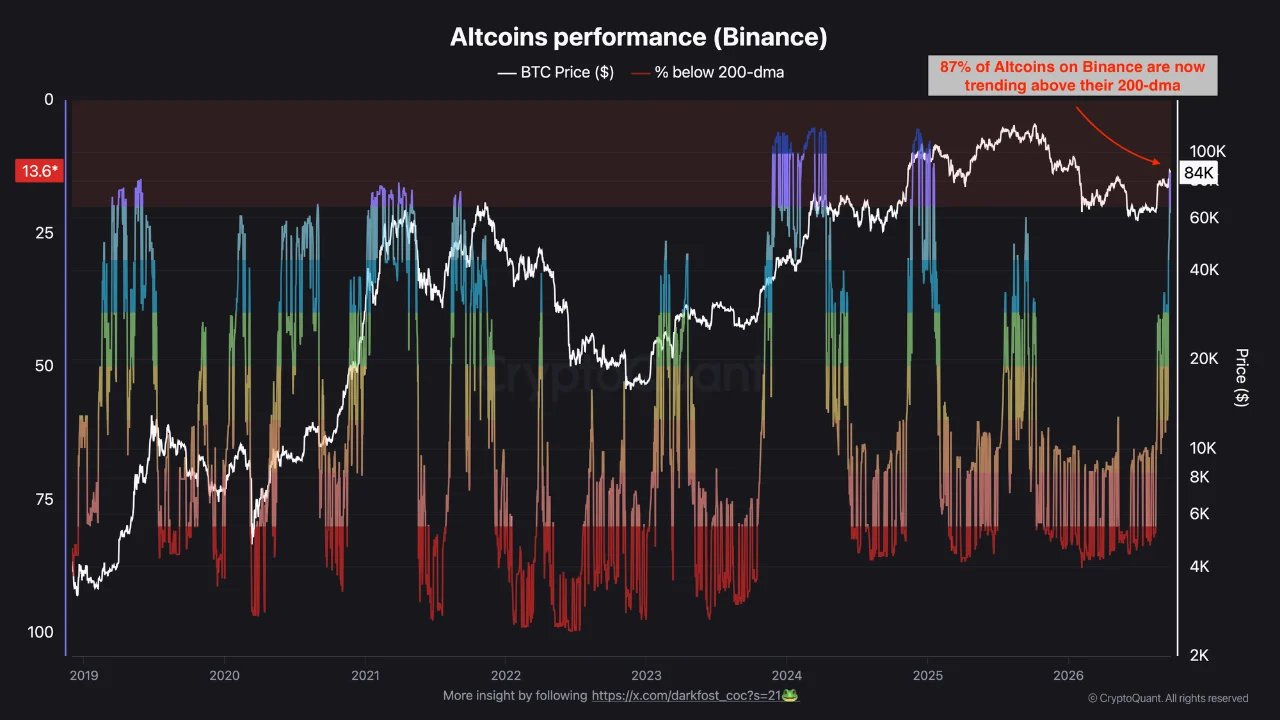
Darkfrost基于CryptoQuant数据的分析也得出了类似的结论。在Binance上市的山寨币中,价格低于其200日均线的比例从8月的约80%降至最新读数的13%。虽然这无法揭示个体投资者的买入点位,但它表明复苏已触及该交易所山寨币市场的更大范围。
信号二:更多可交易供应增加了流动性的价值
Darkfrost还记录了每周平均山寨币充值交易量:Binance超过22,700笔,Coinbase约8,300笔,其他交易所约32,000笔。将资产转移至交易所赋予了所有者多种选择:出售资产、进行交易、提供抵押品或简单地重组钱包持仓。
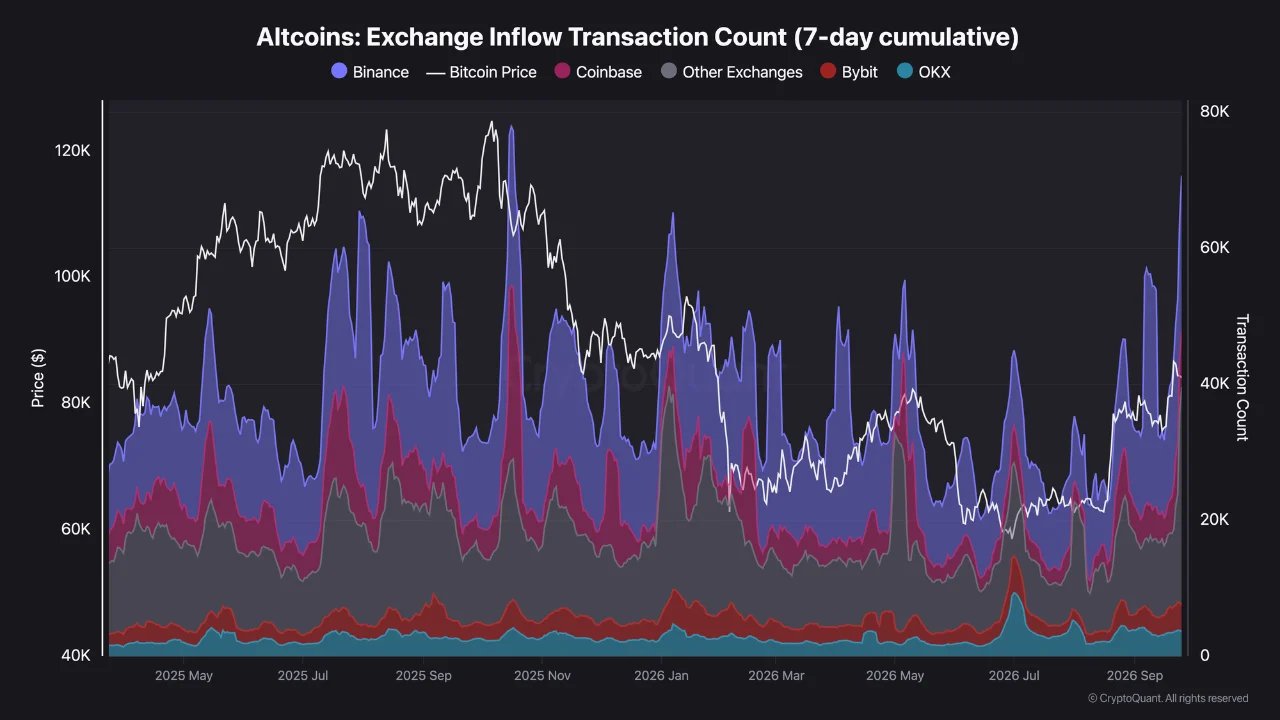
因此,单纯的交易计数不能被视为卖出信号。它既不披露转账规模,也不透露发送者的目的。一千笔小额零售充值和几笔机构转账可能产生相同的交易计数,但对价格的影响截然不同。
关注这一指标的原因在于其序列性。在市场扩散后,更多资产在交易场所变得可用。如果获利了结增多,关键问题在于买单的深度是否足以吸收这些抛压而不造成巨大的价格冲击。
Kaiko的流动性框架在此处很有用,因为它将报告成交量与订单簿深度及滑点区分开来。繁忙的交易并不保证有流动的退出渠道。一个市场可能报告巨大的换手率,但大额卖单仍可能在薄弱的买单中推动价格下行。
信号三:期货持仓量依然高企,但趋于冷却
DeFiLlama数据显示,总稳定币供应量为3066.1亿美元,过去七天增加约16.6亿美元(增幅0.54%,30天增幅0.9%)。其中USDC供应量周环比增长1.45%,而USDT增长0.24%。
总稳定币供应量仍在增加,但步伐缓慢。数据无法显示这些美元是存放在钱包、DeFi头寸还是交易所账户中。因此,最新的发行数据尚未指向大量新资本涌入山寨币反弹行情。
与此同时,CoinMarketCat的衍生品仪表板显示,9月27日的快照中总未平仓合约约为3630亿美元,24小时内下降6%。未平仓合约涵盖看涨和看跌交易者的未平仓合约,它无法识别市场的净方向性立场,也不能替代现货需求的证据。
与前一日数据的对比提供了背景信息,但并未形成清晰的趋势线。Coindoo的市场周期报告显示,9月26日未平仓合约为3425.1亿美元,此前在抛售期间经历了13.35%的日跌幅。最新读数高于之前的快照,但其24小时的下降表明期货参与度正在缓解,而非单向积累。
这三个信号究竟说明了什么?
已确立的事实:
- 复苏范围更广。
- 稳定币基础正在增长。
- 衍生品参与度增加。
尚未确立的事实:
- 交易所充值正转化为实际销售。
- 稳定币发行正流向交易所。
- 全面的“山寨币季节”已开始。
决定性证据:
当交易所流入增加时价格走势如何,以及当期货参与度增长时,订单簿是否保持深度。
下一个证明来自市场对供应的吸收能力
目前的数据描述了一个年轻但范围更广的轮动行情:表现广度正在改善,链上美元仍在增长,期货交易者正在回归。未决的问题在于,当持有者决定实现收益时,现货需求能否承载这些额外的活动。
若伴随未平仓合约消退出现浅层盘整,则表明市场能够在不损害更广泛复苏的情况下清除短期过剩。若出现持续的基于价值的交易所流入、变薄的买单以及扩张的期货头寸,则指向更为脆弱的市场结构。
这就是为什么当前的警告具有参考价值,但不构成对市场的明确预测。关注的焦点已从“山寨币能否上涨”转移到“当更多可供抛售的供应出现时,行情能否继续获得支撑”。
本文仅供参考,不构成财务或投资建议。市场数据和技术条件可能会迅速变化。


