
对于中国相关硬件资产在本轮反弹中的落后可能并不仅仅是因为筹码原因,而是全球共同特征,背后对应的是“强美元、高利率”环境下资金回流美国的逻辑正在上演。当下,不同资产对利率的敏感形式并不相同,能源仍然是最能够摆脱利率干扰的资产,而有色金属的压制因素可能已经过了最悲观的时点。当下市场趋势性机会仍然不明确,结构性的应对仍然是主要思路。
摘要
1 美国与非美市场分化的来源
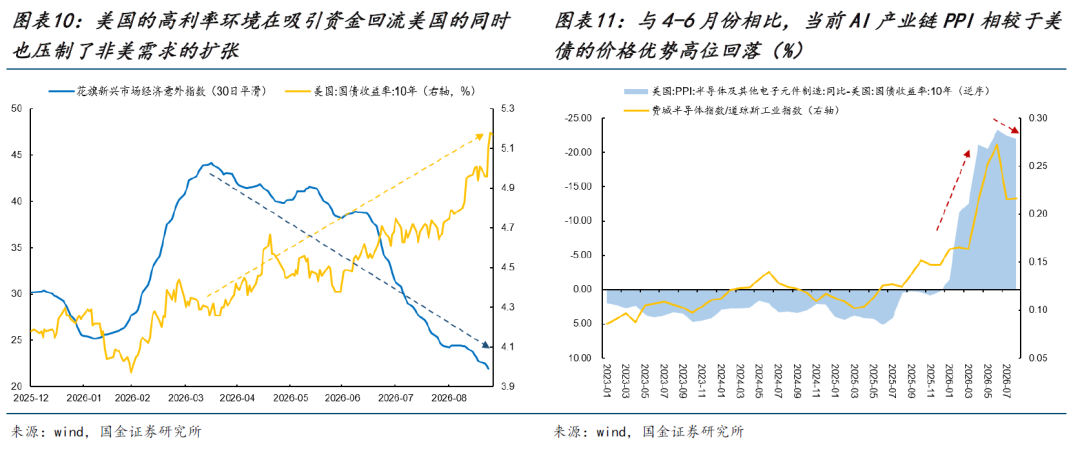
全球权益市场在上半周如期修复,而后在地缘反复和美国经济超预期共同带动美债利率创新高后出现反复波动,最终美股明显强于非美市场,即使产业链充分受益于AI的日韩市场,表现也明显弱于美股。一定意义上,对于中国相关硬件资产在本轮反弹中的落后可能并不仅仅是因为筹码原因,而是全球共同特征。这背后对应的是“强美元、高利率”环境下资金回流美国的逻辑正在逐步演绎,即我们此前强调今年以来的重要特征:AI硬件加速推动美国投资需求扩张,但美国自身储蓄不足并不能单独支撑投资需求,用相对高回报吸引全球资本回流美国成为最重要的手段,这也是利率上行的重要原因,这也是有别于2025年科技巨头尚能用自由现金流支撑投资时全球金融资产可以协同上涨的场景。近期,9月美国经济数据的超预期进一步从经济基本面侧验证了美元回流的基础,导致市场对美国经济的叙事转向过热并支撑了实际利率的上行,并上调10月对美联储加息的预期,这几乎对美国以外的所有资产形成了有效压制。
2 不同资产对利率的敏感形式并不相同
当下权益市场不同类型的资产对利率的敏感度并不相同:(1)商品:锚定实际利率,关注名义利率与通胀的赛跑,目前看能源有制造通胀的能力。(2)出口出海(类似的还有类似创新药等长久期资产):锚定名义利率,当下美国的高利率环境在吸引资金回流美国的同时也压制了非美需求的扩张。(3)AI:景气度的韧性优势依然在,但确定性不及4-6月,面对两种情况:当名义利率的上升更多源自于实际利率而非通胀预期时,作为融资利率上行来源本身,AI产业链的负“实际利率”依然能够确保其市场表现具备韧性;然而当名义利率的上行来源是AI以外的通胀预期上行时,股价相较于Q2出现明显的波动率放大(例如当油价出现上行而科技产业趋势无有效突破)。值得一提的是,近期围绕霍尔木兹海峡通航问题出现边际积极信号,尽管目前尚未取得实质性进展,但考虑到高能源价格带来的通胀压力及可能对美国国内政策形成的潜在约束,美国中期选举前双方潜在的谈判诉求或将有望释放进一步的积极信号,后续值得关注。若后续地缘风险缓和:由于能源也是制造通胀的来源,能源价格短期回落缓解因通胀担忧带来的名义利率上行压力的同时,实物供给约束改善也有望带动有色等实物资产修复。对能源而言,在低库存和当下成品油市场的紧张格局下,油价回落反而可能进一步释放补库需求。
3 能源:更复杂的角色与定价
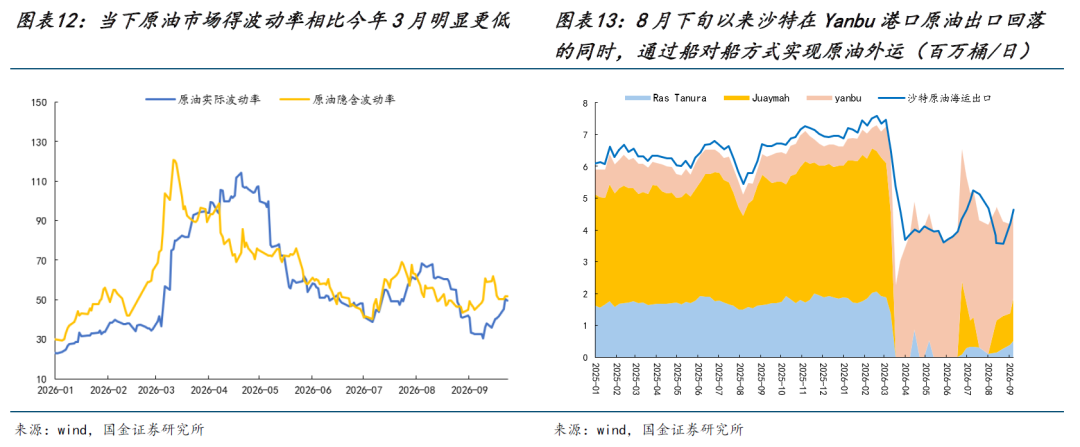
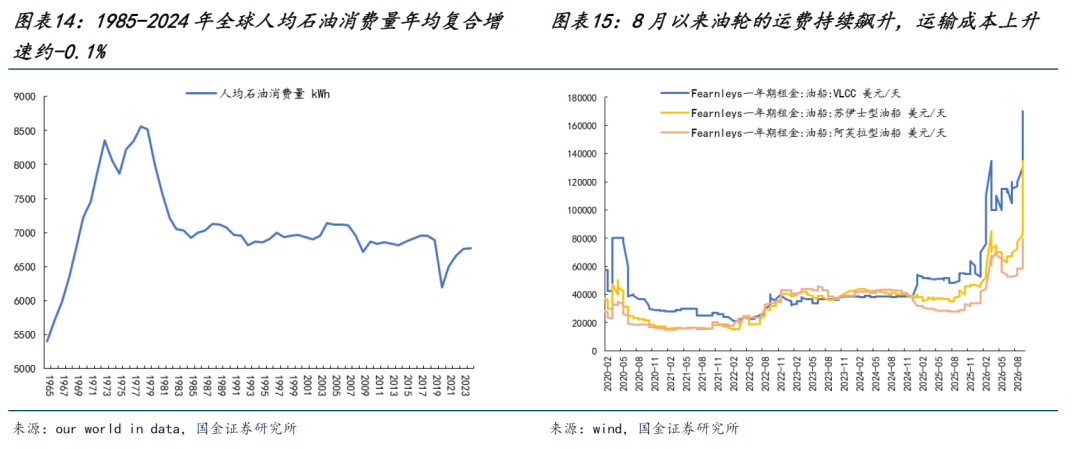
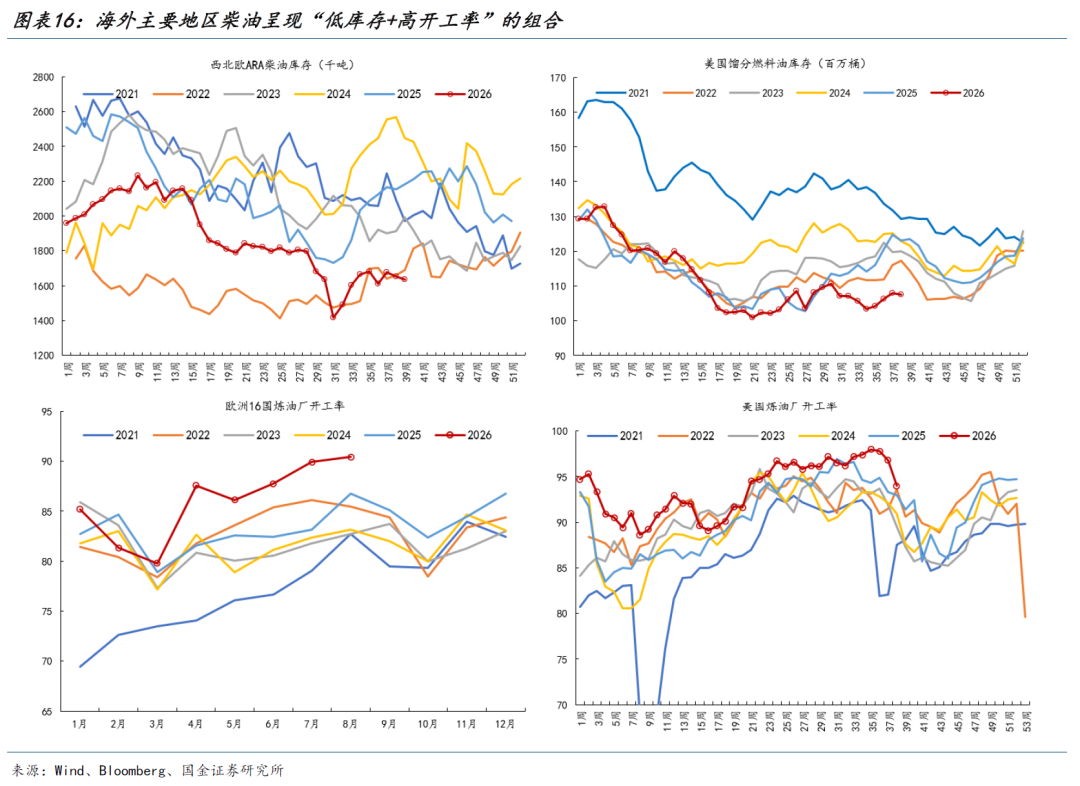
从能源侧来看,长期视角下全球人均石油消费量保持稳定,在当下AI以外投资被利率升高挤出的周期中,支撑能源消费量的更多是稳定的消费需求。有别于3-4月的单因素、高波动的特征,当下石油市场开始转向当下的多因素、低波动的特征:一方面,当下成品油市场库存偏紧+海外炼厂开工率持续处于高位,这也导致了9月以来美国柴油价格最高已超过2022年;另一方面,由于地缘导致原油通航受阻,船舶被迫重新规划路线、航运距离增加,或已通过船对船过驳的方式实现外运,这在一定程度上确实能够缓解原油出口受阻问题,但航运成本的飙升也使得原油到岸成本急剧攀升。在问题部分解决的同时,全盘解决运输问题的难点也从3-4月的霍尔木兹海峡是否同行,变为涉及到胡塞武装、沙特、美国、伊朗,甚至俄罗斯与乌克兰等多边维度的问题。当下的能源问题,从一个非黑即白的高波动问题,变为了一个更复杂而更低波的问题。
4 中美贸易摩擦修复后的下一阶段
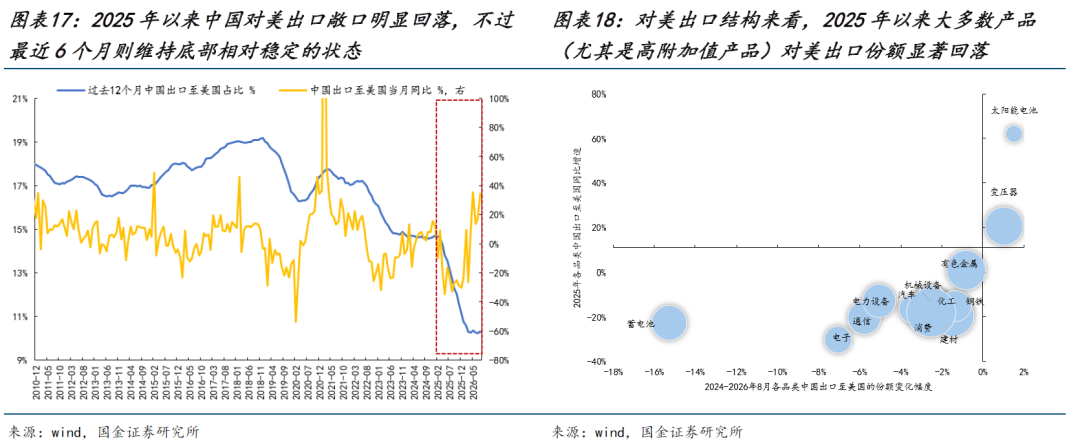
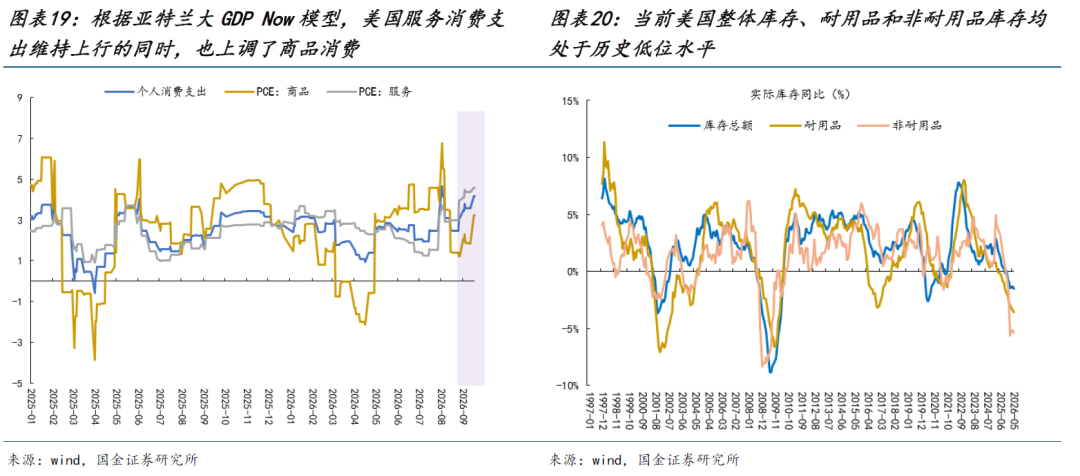
本周市场关注度较高的还有中美领导人会晤。本轮磋商成果通稿中提及“中美建设性战略稳定关系”,议题涉及贸易、人工智能等多个领域。从出口视角来看,2025年中美贸易摩擦以来中国对美出口明显下降,目前正处于历史低位且过去6个月呈现底部企稳迹象。而中美元首会晤后,贸易理事会机制的建立或将有望增强双方政策沟通的连续性与可预期性,经贸关系也可能从此前频繁的政策扰动逐步转向更加机制化的协调。这意味着,中美贸易摩擦对我国出口边际冲击最强的阶段可能正在过去,反而经历前期冲击之后,一些非敏感、更多由终端需求决定的传统消费品正在低位等待修复。目前看,美国耐用品和非耐用品库存均在历史低位,产业链补库和潜在的贸易摩擦缓和或将有望带动相关消费品对美出口修复,后续值得关注(利率能有效下降仍然是前提)。
5 纠结的场景还在继续
市场趋势性机会仍然不明确,结构性的应对仍然是主要思路,我们推荐:第一,有色金属(金、铜、铝)作为美元对立面资产,长期看当下科技并不具有再加速能力,而在极致的加息预期落地与地缘矛盾缓和后,阶段性反弹正在孕育;第二,本轮油价的波动反而可能释放全球对能源的补库需求,石油、油运和炼化为代表的能化链条将继续受益。
风险提示:国内经济修复不及预期,海外经济大幅下行。
报告正文
1 美国与非美市场分化的来源
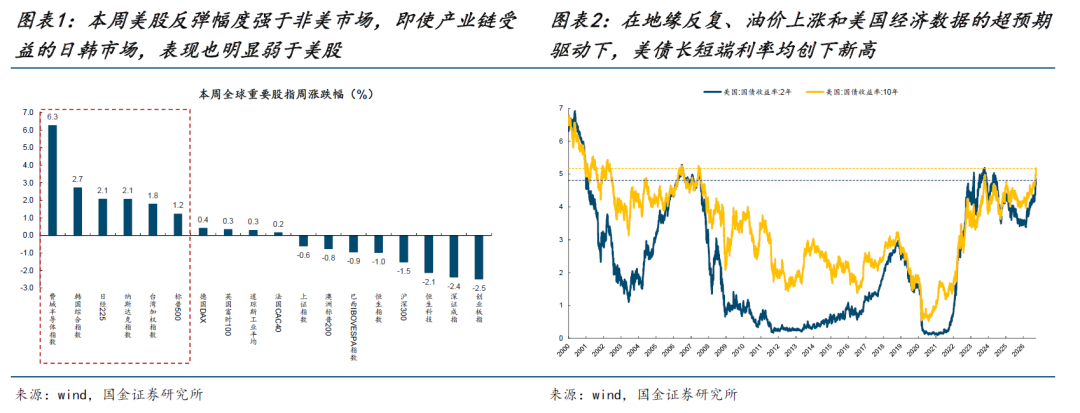
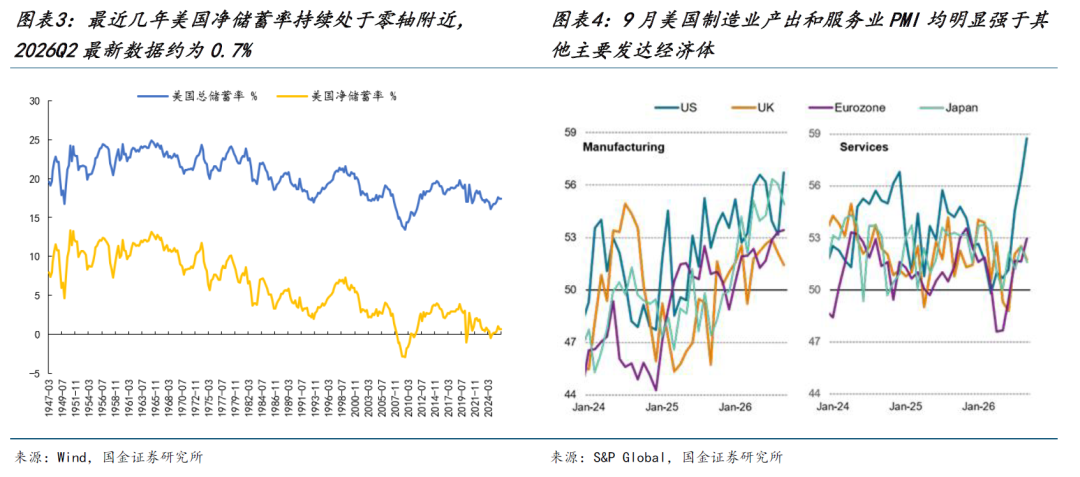
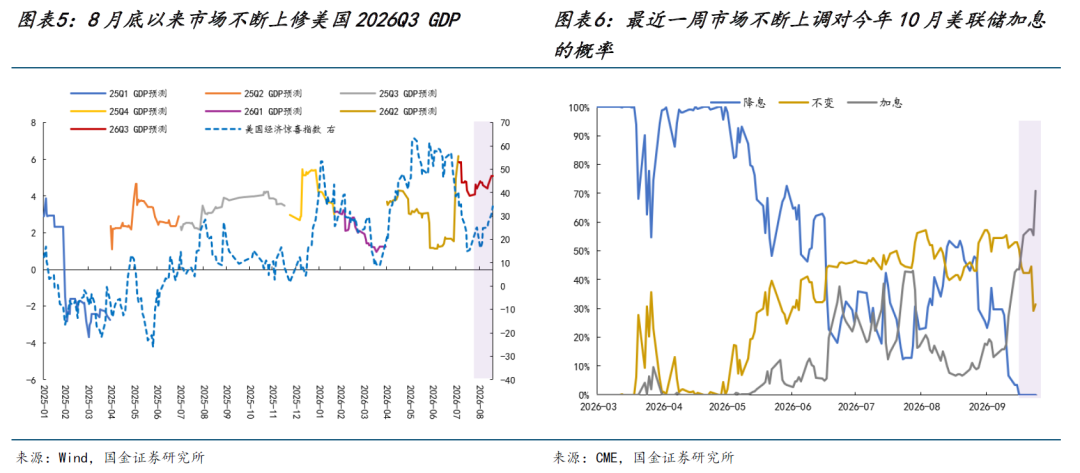
值得一提的是,本轮AI产业周期由美国所主导,而地缘约束则使得中国与美国在AI链上多个环节本身存在脱钩,同时联系密切的海外算力链又受到美国相关贸易政策的压制,这导致了近期A股与美股科技板块的表现存在较为明显的分化。
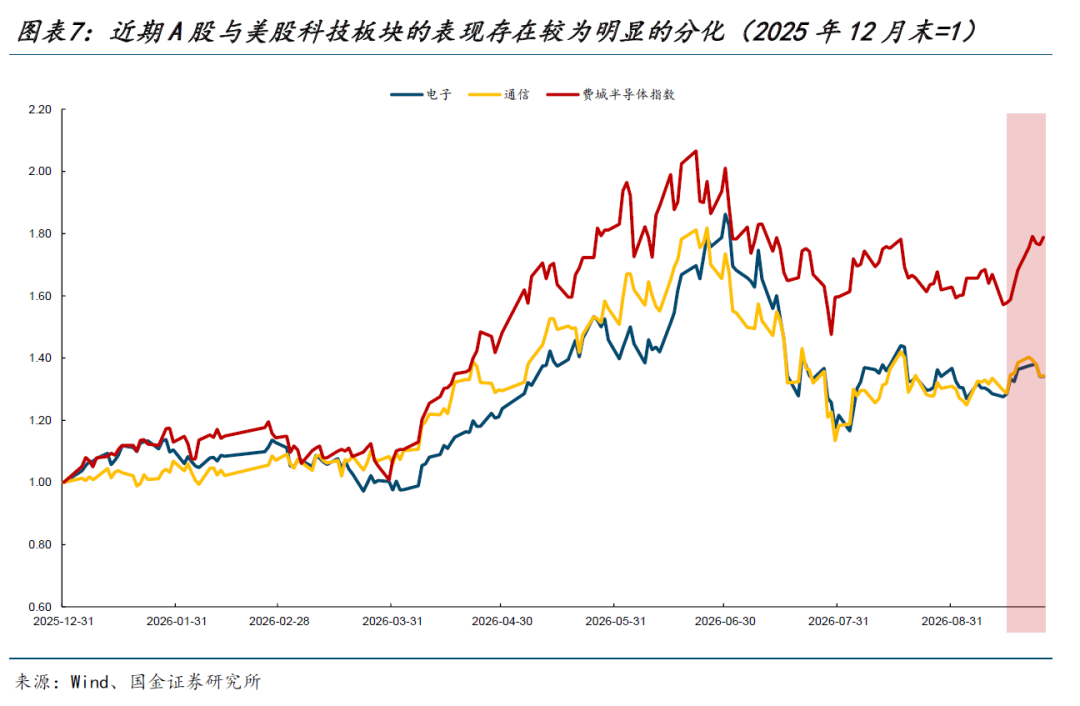
此外值得关注的是,当下权益市场不同类型的资产对利率的敏感度并不相同。(1)商品:核心锚定实际利率,关注名义利率与通胀的赛跑。当名义利率跑输通胀时,此时通胀来源成为了唯一具备确定性的领域,在当前的场景来看是能源链,而实际利率的下行也为有色金属等其他实物资产带来上行机会。(2)出口出海(类似的还有类似创新药等长久期资产):锚定的是名义利率,当下美国的高利率环境在吸引资金回流美国的同时也压制了非美需求的扩张。(3)AI:景气度的韧性优势依然在,但是确定性不及4-6月,这也决定了当下AI资产对利率的敏感度可能存在不同。当名义利率的上升更多源自于实际利率而非通胀预期时,作为融资利率上行来源本身,AI产业链的负“实际利率”依然能够确保其市场表现具备韧性(这在近期得到再次体现);然而当名义利率的上行来源是AI以外的通胀预期上行时,股价相较于Q2出现明显的波动率放大(例如当油价出现上行而科技产业趋势无有效突破)。
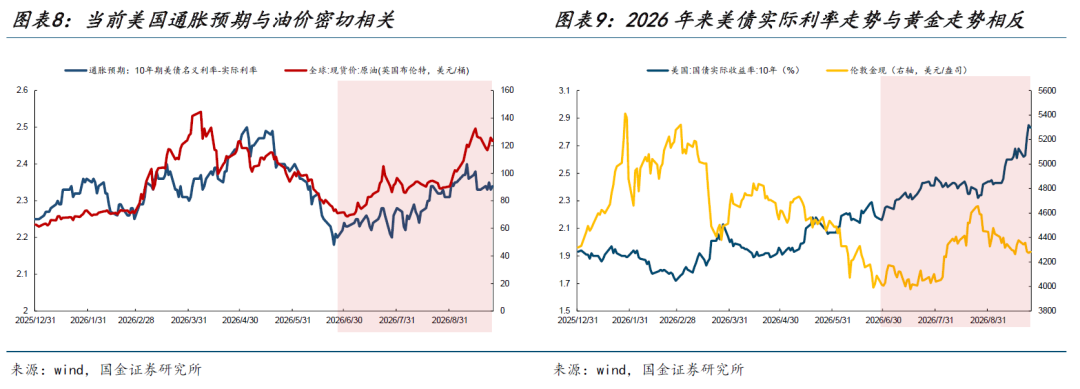
值得一提的是,近期围绕霍尔木兹海峡通航问题开始出现边际积极信号,9月25日伊朗向美国转达“七日内重新开放霍尔木兹海峡”的计划,尽管目前相关磋商尚未取得实质性突破(后续特朗普称拒绝了伊朗的提议且伊朗总统在采访时也表示“不再信任与美国的对话”,短期美伊问题存在反复),但考虑到高能源价格带来的通胀压力及可能对美国国内政策形成的潜在约束,美国中期选举前双方潜在的谈判诉求或将有望释放进一步的积极信号,后续值得关注。倘若后续地缘风险持续出现缓和,对于上述所提及的不同资产:由于能源本身也是当下制造通胀的来源,一旦地缘风险缓和,能源价格短期回落有助于缓解因通胀担忧所带来的名义利率上行压力,同时能源供给短缺对实物世界约束的缓解也有望带动有色为代表的实物资产的修复。而对于能源本身而言,地缘风险溢价下降短期可能带来下行压力,但考虑到当下能源的低库存和成品油市场的紧张格局,油价的回落反而有利于补库需求的释放。
2 能源:更复杂的角色与定价
而从能源侧来看,尽管短期原油价格的波动和地缘局势的反复高度相关,但原油相比3月偏低的隐含波动率和实际波动率表明市场普遍认为原油价格可能会相对可控,因为尽管现实仍是紧缺的,但是潜在的运输路线仍可能缩减因冲突所导致的供给缺口。
3 中美贸易摩擦修复后的下一阶段
本周市场关注度较高的还有中美领导人会晤。根的“八点成果共识”提及“中美建设性战略稳定关系”,议题涉及贸易、人工智能等多个领域。值得关注的是,在经贸领域方面,中美双方将推进贸易理事会等机制、达成300亿美元对等降税安排、延期吉隆坡经贸磋商成果等。
从出口视角来看,2025年以来中美贸易摩擦对我国出口边际冲击最强的阶段可能正在过去。自从2025年4月美国“对等关税”以来,中国对美出口明显下降,正处于历史上的低位水平(对美敞口由2025年初14.7%降至最新10.3%),而最近6个月则维持底部稳定。结构层面上,在总体对美出口占比下降的过程中,大多数行业的美国出口敞口均有所收缩,尤其是以电子、电力设备(如电池)等高附加值制造业的下降幅度更为明显。而中美元首会晤后,随着贸易理事会等常态化沟通机制的建立,中美双方政策沟通的连续性与可预期性有望得到增强,经贸关系也可能从此前频繁的政策扰动逐渐转向更加机制化的协调。这也意味着,在经历前期的贸易冲击之后,潜在的贸易摩擦关系缓和可能会使得我国对美出口进一步大幅下行的空间已经有所收窄,反而一些非敏感、更多由终端需求决定的传统消费品正在低位等待修复。
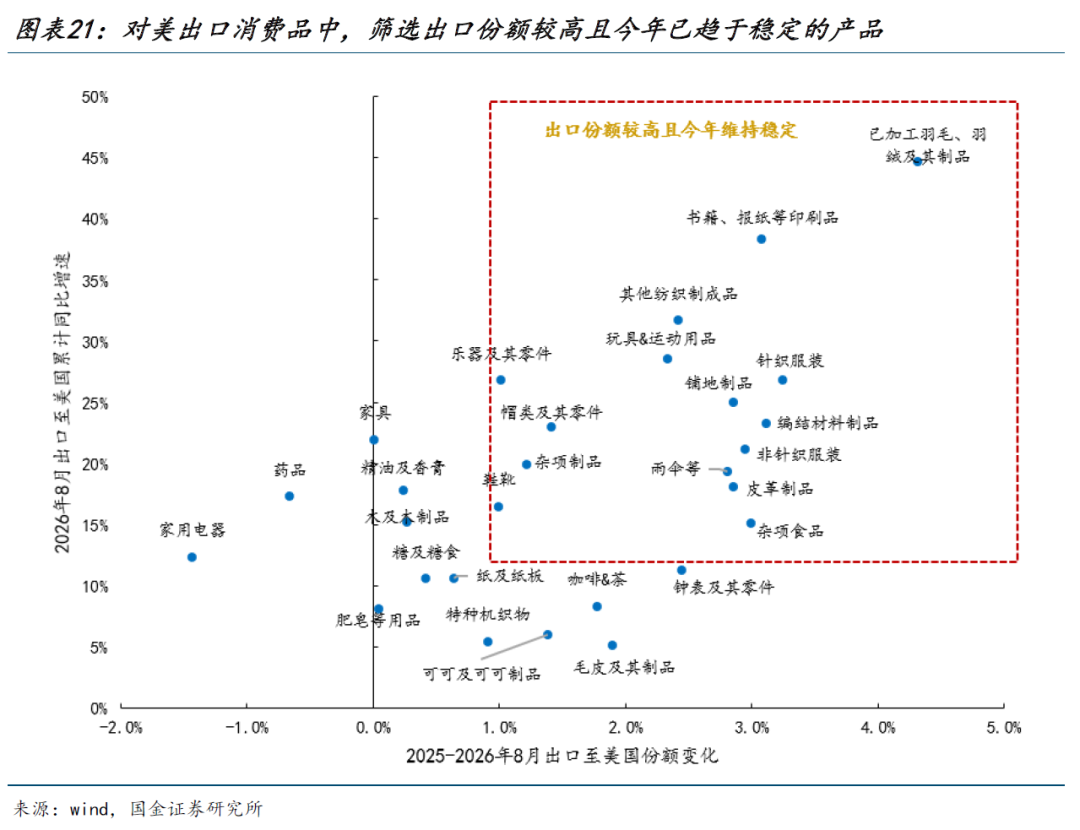
而从需求侧来看,当前美国经济强于非美经济体,消费侧上服务消费保持韧性的同时商品消费也开始出现边际修复的迹象。考虑到当前美国耐用品和非耐用品库存处于历史低位,后续如果出现地缘不确定性与实际利率的下降,潜在的企业经营预期向现实的回归或将有望带动产业链补库行为的发生,叠加潜在的贸易摩擦缓和与降税框架的落地,未来相关消费品对美出口修复值得关注(利率能有效下降仍然是前提)。行业层面上,更值得跟踪的是对美出口敞口仍较高且近期出口份额已开始企稳,同时政策敏感度相对较低的消费品行业,目前符合上述特征的产品主要集中在书籍&报纸等印刷品、玩具&运动用品、针织&非针织服装等,对应A股行业则更多集中于轻工制造和纺织服装。
4 纠结的场景还在继续
市场趋势性机会仍然不明确,结构性的应对仍然是主要思路。基于以上内容,我们推荐:
第一,有色金属(金、铜、铝)作为美元对立面资产,长期看当下科技并不具有再加速能力,而在极致的加息预期落地与地缘矛盾缓和后,阶段性反弹正在孕育;
第二,本轮油价的波动反而可能释放全球对能源的补库需求,石油、油运和炼化为代表的能化链条将继续受益。


