
比特币套利交易有望在2027年重新超越美国国债
数字资产银行Sygnum指出,随着杠杆需求的复苏,比特币套利交易(Bitcoin carry trades)有望在2027年重新获得相对于美国国债的优势。
Sygnum在其发布的《2027 Sygnal展望报告》中预测,明年芝加哥商品交易所(CME)三个月期比特币(BTC)期货的年化溢价平均将比三个月期美国国债收益率高出2%以上。加密套利交易涉及买入比特币的同时通过期货合约做空其价格。这种策略有助于限制对比特币价格波动的敞口,同时允许交易者收取资金费率或期货溢价。
Sygnum首席投资官Fabian Dori向Cointelegraph表示,随着投资者风险承受意愿的提高以及参与争夺相同利润的对冲基金减少,收益有望恢复。
Dori表示:“基差交易曾变得非常拥挤,许多对冲基金通过现货ETF(交易所交易基金)与CME期货空头头寸进行该交易。定位数据显示,这些基金目前已解除了大部分CME空头头寸,因此竞争相同溢价的资金减少了。”
比特币套利收益为何下滑
Sygnum引用了2026年比特币资金费率为负长达67天的情况。此外,加密货币技术和基础设施公司Talos最近发布的研究也显示,收益已大幅下滑。
Talos在其最新报告中称,比特币资金费率和期货溢价在2024年初达到20%-40%的年化峰值后,今年已降至仅3%-5%。目前三个月期美国国债收益率约为4.25%,这意味着交易者可以在不承担加密货币额外风险的情况下,从政府债务中获得大致相同的回报。
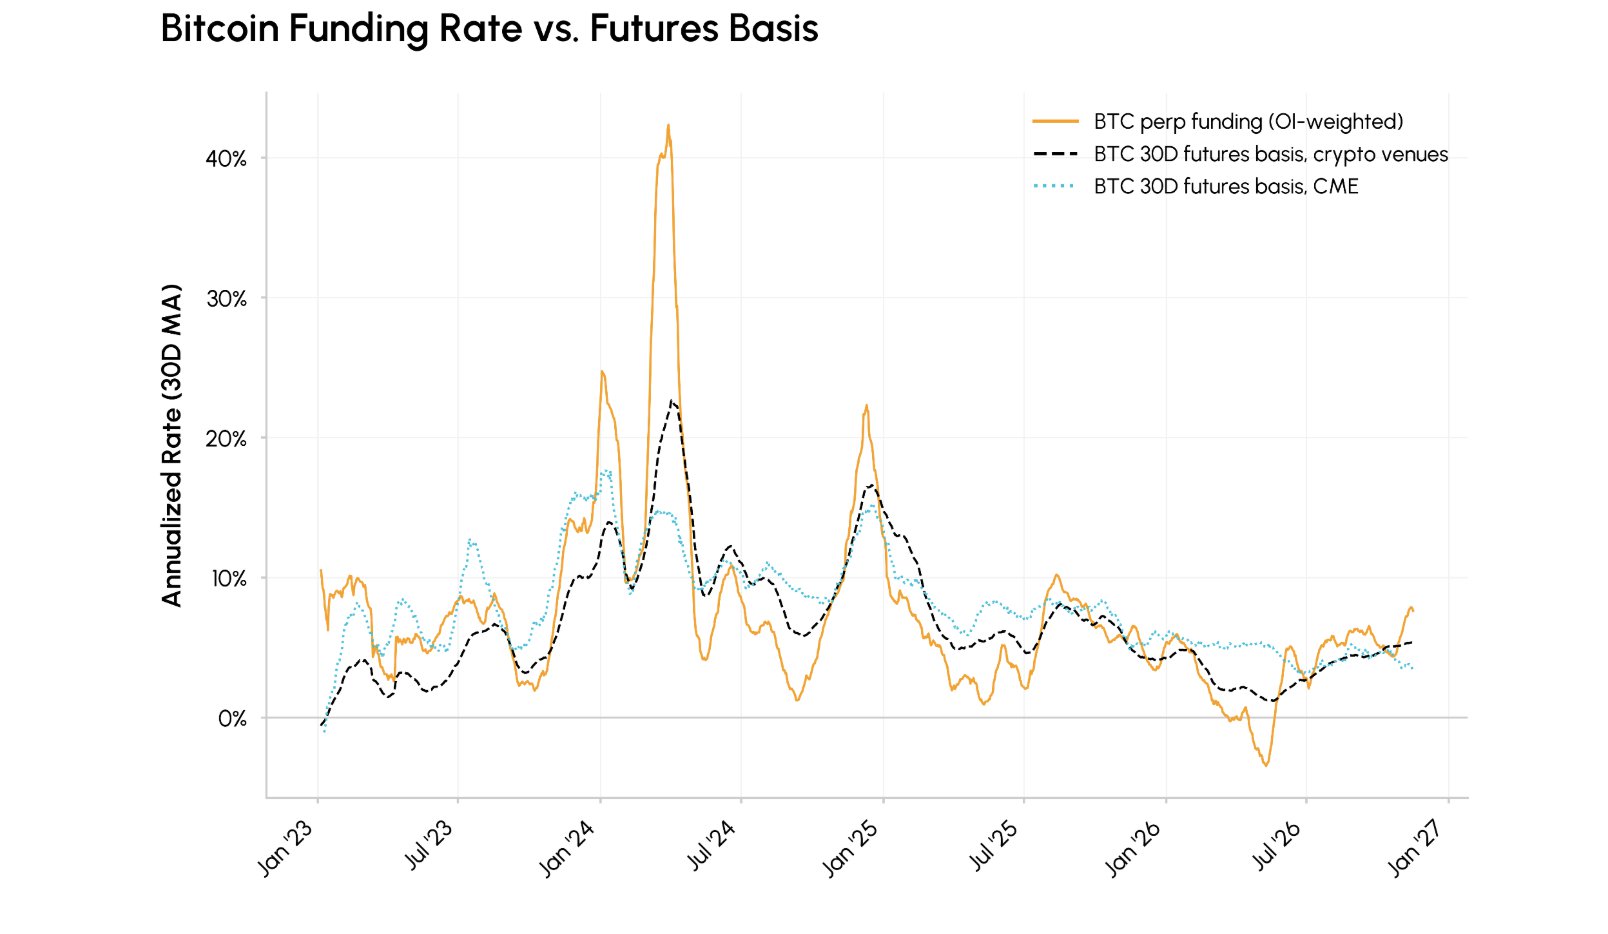 数据来源:Talos CM Market Data Pro
图表说明:2024-2026年比特币永续合约资金费率及30天期货基差(年化)
Sygnum的预测引发了一个问题:比特币套利交易的收益是否足以证明其所承担的风险是合理的,例如收益突然下降和交易成本上升。虽然收益已开始改善,但是否能持续至2027年尚不明确。
自2024年美国现货比特币ETF推出以来,比特币套利交易变得流行起来,这为大型投资者提供了使用该策略的更便捷途径。但随着更多投资者进入市场,这些交易带来的收益开始下降。
Dori表示:“一个更成熟的市场为同样的交易支付的费用更少。但它也吸引了额外的投资者,这可能会增加对杠杆的需求。”
根据Talos的数据,比特币资金费率在今年第二季度短暂转为负值。这意味着通过永续合约做空比特币的交易者必须支付给看涨价格的交易者——这与收取费用相反。
相关报道:比特币ETF资金流入令机构需求不明朗:CoinShares
比特币资金费率显示初步复苏迹象
尽管如此,仍出现了复苏的迹象:Talos发现,自8月以来加密货币资金费率已开始回升,这可能支持Sygnum的预测。Coinbase在11月2日的报告中也表示,比特币资金费率从10月初约4%的年化水平上升至当月最后一周平均8.9%的年化水平。
Coinbase质疑这一增长是否反映了加杠杆比特币交易的实质性需求;它指出现货市场的买入活动较弱。
Coinbase的报告写道:“鉴于现货持有者或期权市场提供的支持微乎其微,我们认为BTC杠杆率的后期上涨并不反映坚定的信心。”
Sygnum预计,更广泛的机构采用将在2027年支持对加杠杆比特币敞口的需求。它指出了诸如机构对比特币的投资增长、代币化的发展以及对人工智能需求上升等因素。
然而,Dori警告称,市场的急剧下跌、流动性短缺或利率长期维持高位都可能阻碍套利交易收益的恢复。他还指出了增加杠杆交易带来的风险。即使是对冲头寸也可能面临追加保证金通知,要求交易者提供更多抵押品或平仓期货头寸。
他表示:“套利可以长时间稳定支付,然后迅速逆转。当定位变得拥挤且资金费率反转时,清算通常很快,因为提供套利支付的同一杠杆也会迫使退出。”


