
摘要
1 拐点的出现:海外科技巨头的投资回报再度受到市场的审视
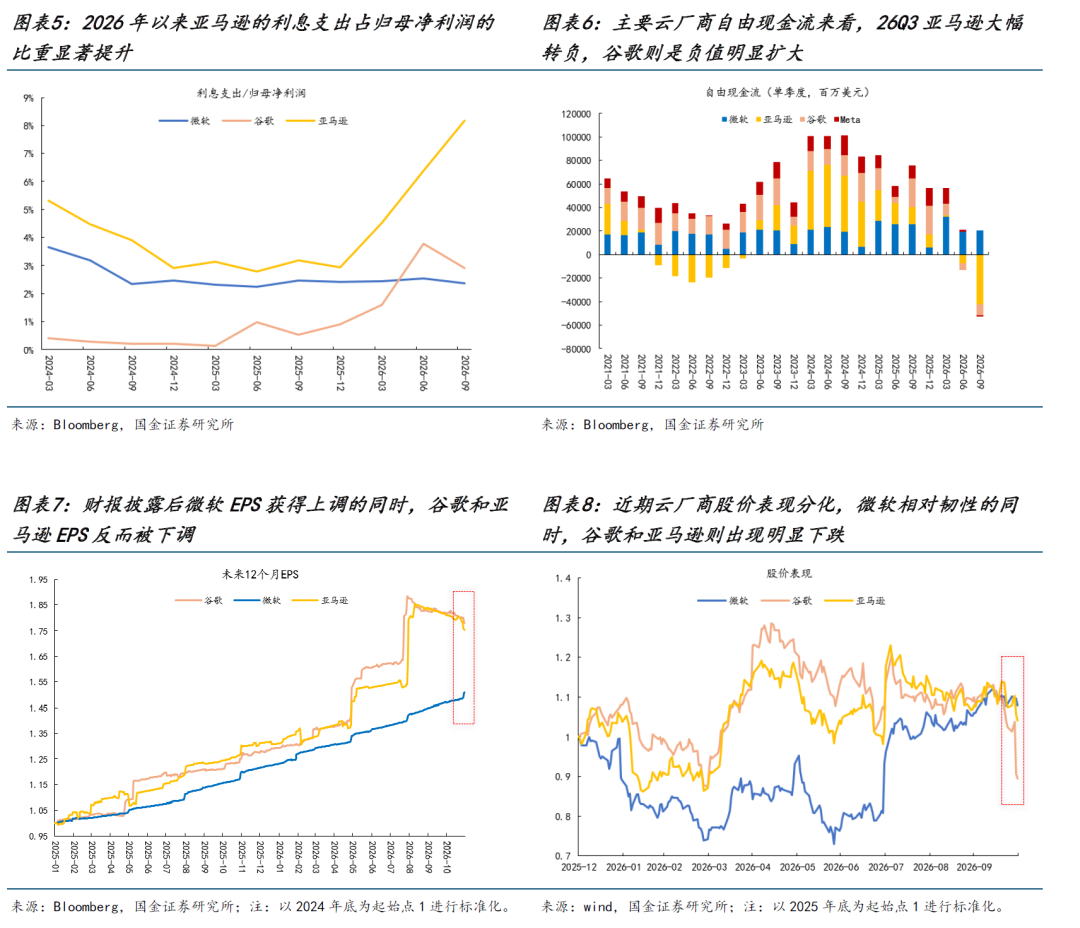
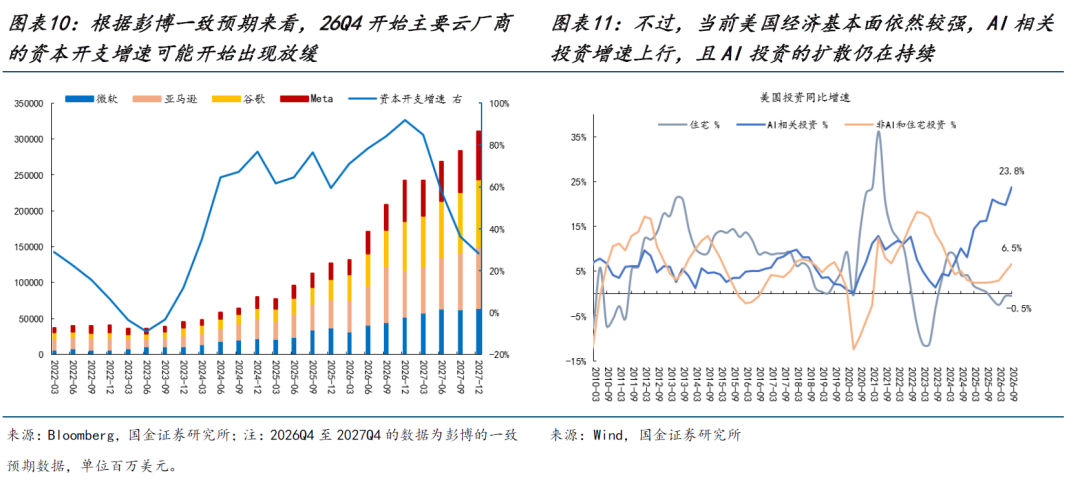
从本周美股云厂商财报来看,AI相关投入持续高企,但盈利与现金流的兑现速度仍难以匹配资本开支的扩张幅度,未来投资回报与融资可持续性并未获得明确保证。当前云业务收入的持续增长意味着AI投入正在转化为可量化的投资回报,符合预期;但与此同时,新世界与旧世界的矛盾也在激化,谷歌广告与亚马逊电商收入增速均边际下行,在新业务的发展尚不足以带来充裕现金流的同时,传统业务增长动能的走弱则削弱了当下云厂商依靠内部现金流支撑巨额资本开支的能力。而从债务与收入的视角来看,随着云厂商外部融资规模的扩张,利息支出也开始对利润产生一定的侵蚀,典型的如亚马逊利息支出占净利润比重由25年平均3%提升至26Q3的8.2%。尽管新业务确实在增长,但传统业务受损叠加利息负担加重,反而使得谷歌和亚马逊自由现金流出现大幅回落,这也意味着当下云厂商仍难以形成“云业务增长→现金流修复→资本开支扩张”的正向循环。财报披露后各家云厂商不同的业绩表现也使得股价表现存在差异,微软因能够实现正自由现金流而获得市场的“奖励”,财报披露后EPS上调且股价上涨;而亚马逊、谷歌则因业绩miss(财报披露后EPS下调)、现金流骤降而出现股价大跌。目前看,对美债利率而言,随着一致预期中2026Q4的AI资本开支放缓,美债利率的顶部可能已经出现,但考虑到当下美国经济基本面仍具备韧性,未来美债利率的下行幅度则仍有待观测,利率的快速下行仍需要等待AI融资出现快速收缩的下一个路标信号。
2 科技调整的幅度观测:2007周期股VS2026的硬件科技
从两个维度来看科技调整的幅度:(1)此前我们中期策略提出本轮AI产业周期可类比于2005-2007年中国的制造业投资周期。对比2007-2008年周期股与本轮科技股股价的回撤有相似之处:本轮科技股自7月初调整以来回撤幅度约54%,出现在美国科技股只是上行逆转但未出现明显调整之前;2007-2008年美股见顶并未出现次贷危机前,中国周期股于2007年10月见顶至2008年6月回撤幅度为62%。但值得关注的是,2008年美股真正的加速下跌是在2008年8月之后,彼时则对应次贷危机风险升级、产业链量价齐跌;与此同时,A股也未能幸免,2008年8月之后全A仍有40%以上的跌幅,相关周期板块跌幅也接近50%。当下来看,中国AI硬件相关资产是美国上游供应商,和中国在2007年加入WTO后是美国需求供给方有类似,后续需要密切关注美国科技与债务周期情况。目前来看,尽管云厂商模式的可持续性仍有担忧,但AI商业化路径确实正在体现,仍在分歧时期。(2)从市场交易指标来看:①两融担保比例本周继续回落;②主要宽基指数隐含波动率上行,当前科创50、创业板指、中证1000的隐含波动率均已升至3年90%以上的分位数水平,但上述两个指标距离历史极值仍有一定距离。③市场宽度来看,A股整体与科技股内部均已降至历史低位。当前交易结构确实已经开始具备底部条件,但交易指标距离历史极值还有一定距离则意味着倘若尾部风险出现,相关指标向历史极值靠拢仍有可能给市场带来下行风险。值得一提的是,当前AI硬件超配比例仍高于大多历史主流赛道超配比例的峰值,主动偏股基金对AI硬件整体的持仓暴露依然较高。结论是,按照历史极端行情看,当下并不具备抄底条件。如果交易指标进一步出现极端值且配合美股的企稳,可能才是阶段性反弹的时机。
3 盈利下行时期:应对市场波动的结构性线索
当前企业盈利的周期性放缓开始体现在经济数据和企业财报当中:今年6月以来工业企业利润增速连续4个月边际回落,与此同时上市公司2026Q3利润端开始出现降温迹象。结构上,以盈利正增长占比所衡量的盈利扩散度在2021年以来仅高于22Q4,景气依然稀缺,利润增长主要集中于少数高景气行业。值得关注的是,尽管非科技领域整体盈利有所放缓,但部分行业的景气韧性仍在,与其在科技板块的高波动中反复博弈,不如将视野拓展至非科技领域,财报视角下可关注高景气延续组合(共12个行业如煤炭开采)和困境反转组合(共7个行业如炼化及贸易)。
4 为未来的行情积蓄力量
尽管价值投资者应该在“他人恐惧时贪婪”,但判断何时是真正的“恐惧”是最大的难度。作为这轮参与全球产业链映射的中国投资者而言,国内市场的下跌幅度本身并不是衡量“恐惧”最好的尺度,这也是抄底过程中最大的陷阱。在美国科技巨头资本开支拐点出现后,我们对未来1-2年资本成本的回落、科技应用的开花与中国资产的崛起充满信心,现在我们将致力于等到这天的出现。我们推荐:第一,以煤炭、石油、油运为代表的能源链将继续受益于全球对能源的补库需求,能源链是资本成本波动与地缘冲突下的韧性资产;第二,财报视角下建议关注:①高景气延续:医疗服务、专业连锁、煤炭开采、航运港口,以及有色、化工中的细分领域等;②困境反转策略:纺织服装的细分领域,以及造纸、炼化及贸易、医疗器械等。第三,黄金在实际利率拐头时期可能会受到流动性冲击,但参考2008年经验大的机会也在因此孕育。
风险提示:国内经济修复不及预期;海外经济大幅下行。
报告正文
1 拐点初现:海外科技巨头的投资回报再度受到市场的审视
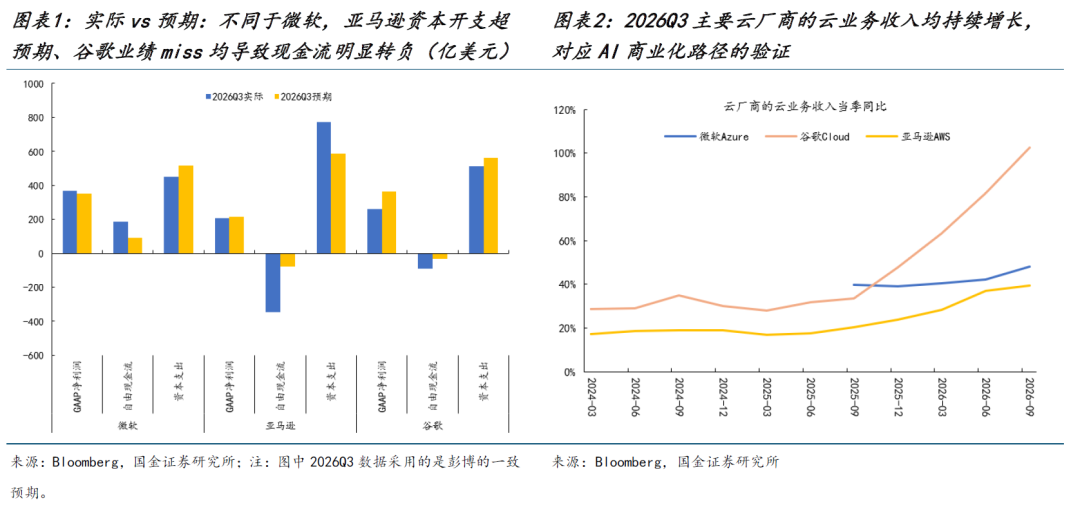
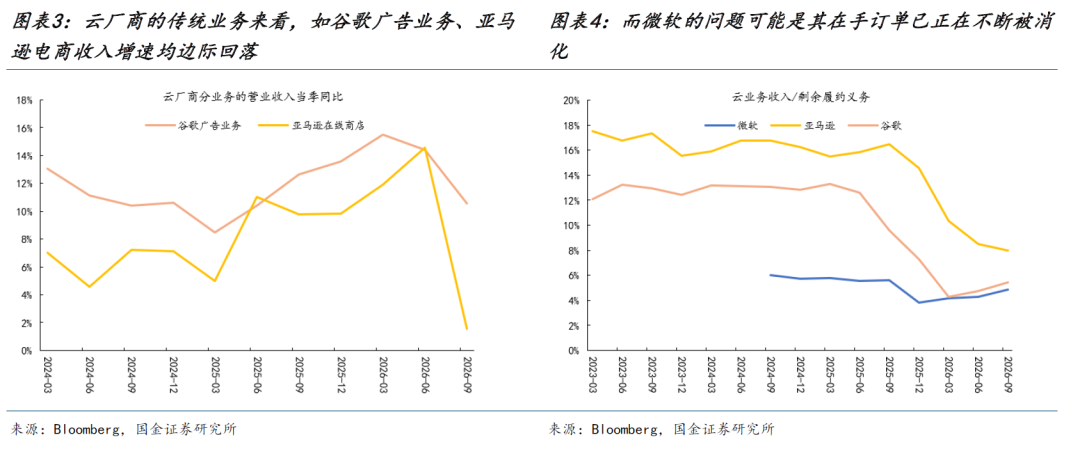
从债务与收入的视角来看,自从去年四季度开始云厂商转为依赖外部融资之后,当下云厂商在长期借款出现明显增加的同时(尤其是亚马逊和谷歌),利息支出也开始对利润产生一定的侵蚀,例如2025年亚马逊利息支出占净利润比重平均约为3%左右,但2026年以来逐季增加,2026Q2开始达到8.2%。而相比之下,“优等生”微软在保持相对债务融资相对克制的同时其利息支出占净利润的比重则维持相对稳定的水平。尽管新业务确实在增长(对应的也是AI商业化路径正在得到验证),但传统业务受损叠加外部融资增加后所带来的利息负担加重,反而使得巨额资本开支下2026Q3部分云厂商的自由现金流出现大幅回落,这也意味着当下云厂商仍尚未形成“云业务增长→现金流修复→资本开支扩张”的正向循环。值得一提的是,财报披露后各家云厂商不同的业绩表现也使得股价表现存在差异,微软因能够实现正自由现金流而获得市场的“奖励”,财报披露后EPS上调且股价上涨;而亚马逊、谷歌则因业绩miss(财报披露后EPS下调)、现金流骤降而出现股价大跌。
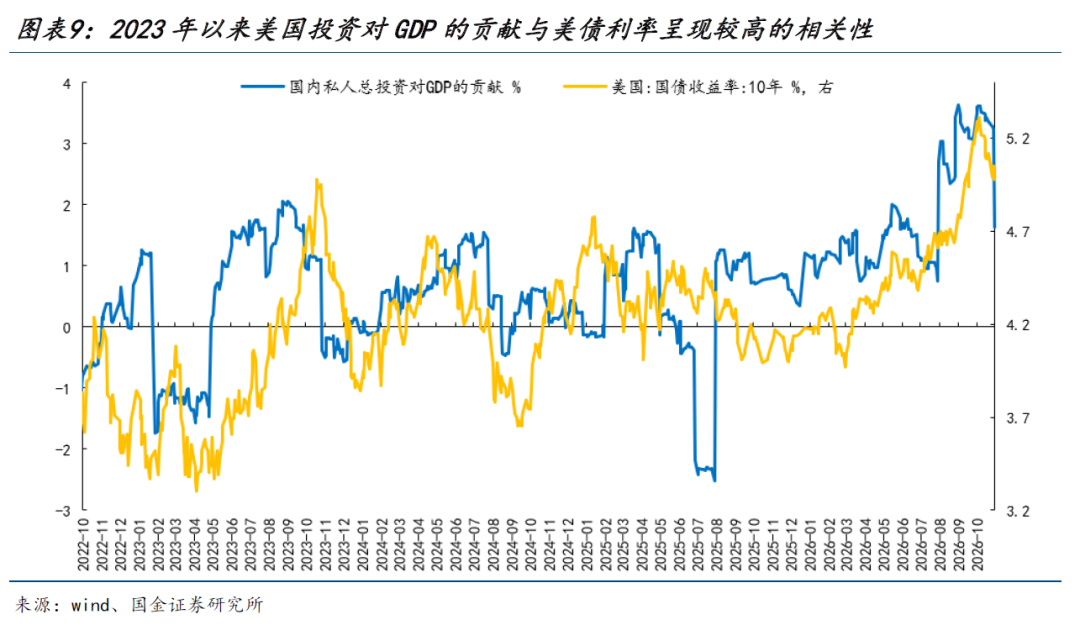
对美债利率而言,过去AI投资的持续扩张支撑了美债利率的上行,然而当下云厂商的盈利模式尚未形成闭环,尽管资本开支仍在增加,但未来增速放缓的拐点可能已经出现。随着市场对前期AI产业乐观预期的修正,美债利率的顶部可能已经出现。但考虑到当前美国经济基本面仍具韧性,2026Q3美国GDP超预期,投资侧依然对美国经济形成支撑,同时AI投资向其他领域的扩散也还在持续,未来美债利率的下行幅度则仍有待观测,这是我们前面几期周报讲到的最青黄不接的时候。
2 当前A股科技股的位置
2.1 类比2007-2008年周期股的下跌
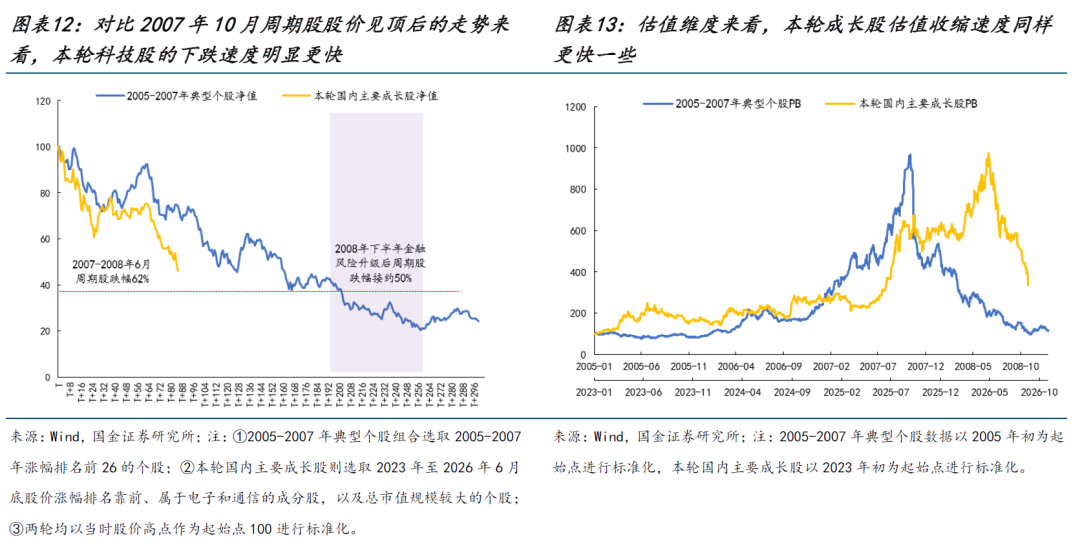
此前我们在中期策略报告中曾指出本轮AI产业周期来看,真实的盈利、随处可见的短缺与通胀、以及投资预期占全球GDP比例抬升的程度,与当年中国加入WTO后的中国制造业投资中的周期牛市存在诸多相似之处。而参考2005-2007年行情周期见顶的原因,并非是单纯的资金面破灭所致,而是金融条件、产业链利润分配格局以及外部宏观环境多方因素的共振。对比2007-2008年周期股与本轮科技股股价的回撤有相似之处:本轮科技股自7月初调整以来回撤幅度约54%,出现在美国科技股只是上行逆转但未出现明显调整之前;2007-2008年美股见顶并未出现次贷危机前,中国周期股于2007年10月见顶至2008年6月回撤幅度为62%。而从股价和估值的调整节奏来看,本轮科技股的下跌斜率明显更为陡峭,市场对产业预期的修正与估值收缩的速度也更快。
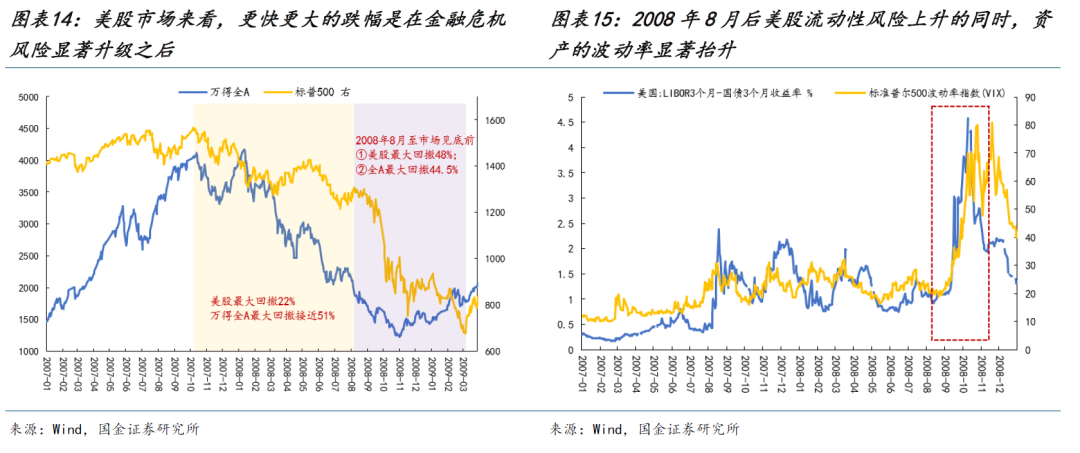
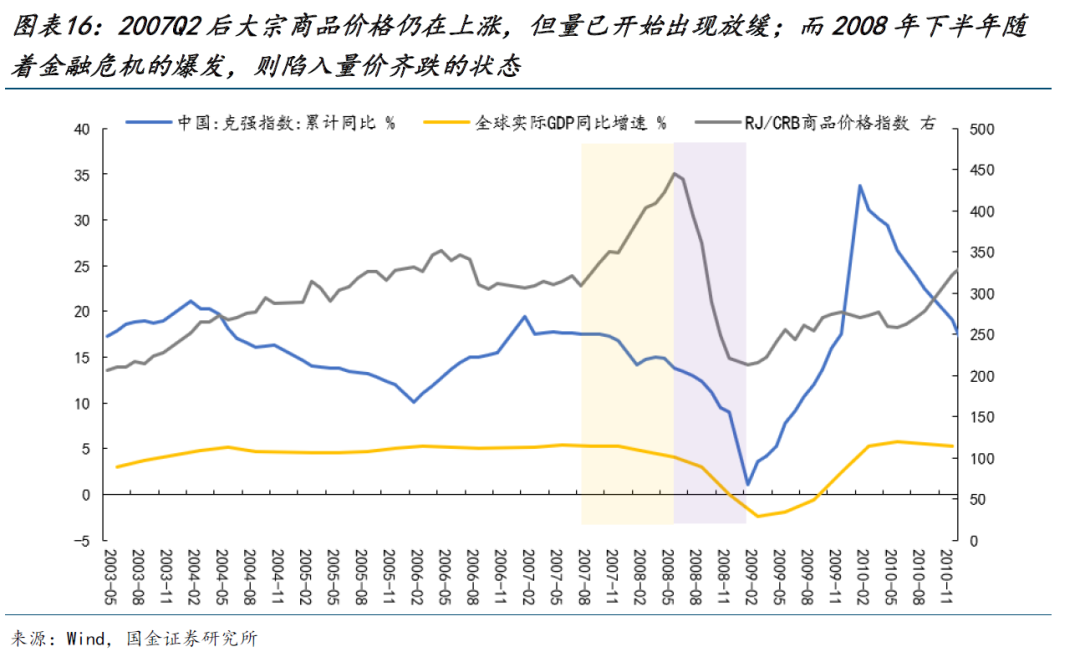
值得关注的是,从2008年美股的表现来看,美股真正的加速下跌实际上是在2008年下半年。2007Q2之后全球GDP已经陷入增长瓶颈,而大宗商品价格仍在上涨,产业链陷入“价升量减”的不稳定状态,类似于经济周期中的“滞胀”状态,市场开始定价盈利下修的风险。而随着2008年6月雷曼提前透露第二财季可能出现亏损,尤其是8月房利美、房地美相继披露二季度亏损,市场对金融体系风险的担忧逐步升温;尤其是在9月雷曼破产之后流动性冲击与资产抛售则使得美股开始出现快速下跌。与此同时,A股也未能幸免,全球金融危机爆发、外需走弱的冲击下,2008年8月至11月万得全A仍有40%以上的跌幅,周期股跌幅则接近50%。当下来看,中国AI硬件相关资产是美国上游供应商,和中国在2007年加入WTO后是美国需求供给方有类似,后续需要密切关注美国科技与债务周期情况。目前来看,尽管云厂商尚未形成盈利的正向循环,AI产业链未来投资回报与融资可持续性仍有待验证,但云业务的增长也说明AI商业化路径正在逐步验证,仍在分歧时期。
2.2 交易指标已符合底部区域,但距离历史极值仍有距离
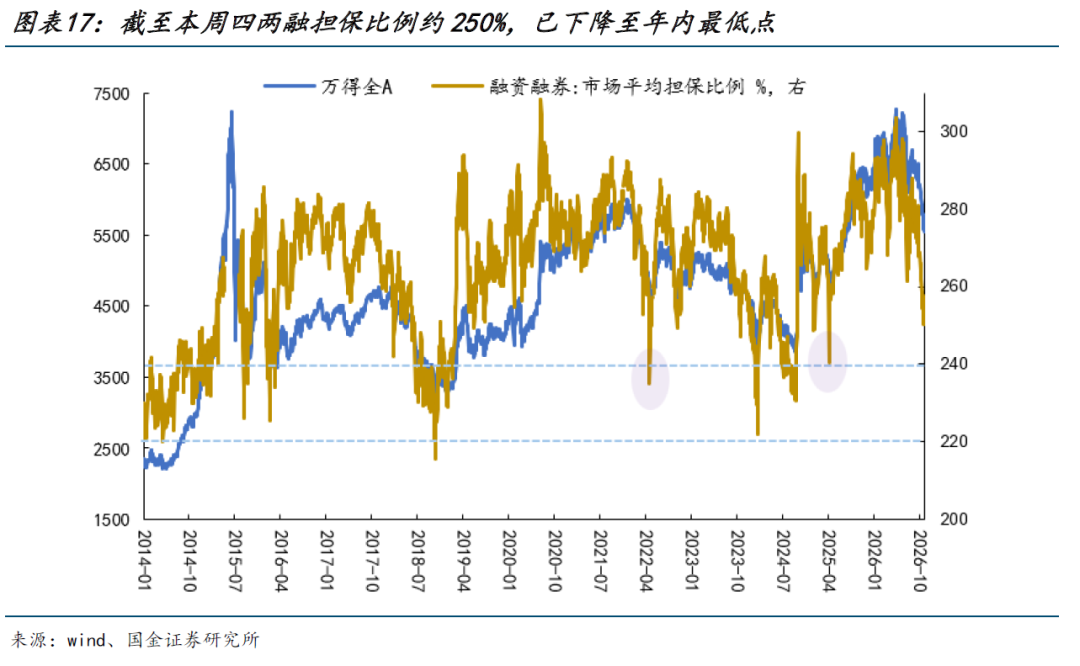
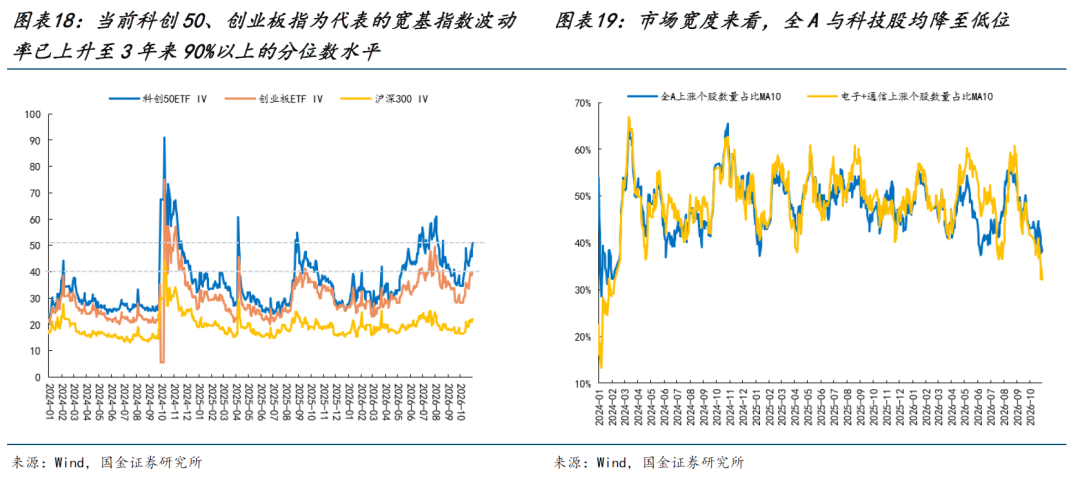
上周周报中我们提出观察市场位置的两个交易指标:融资融券担保比例和宽基指数期权隐含波动率。而从最新情况来看:①融资融券担保比例截至周四数据为250%,倘若考虑周五的调整后(以万得全A周五跌幅2.34%测算)可能进一步回落至244%左右。目前3年分位数、回撤、去杠杆均满足我们上周周报所提及的底部条件,交易结构已得到一定的出清。不过,倘若与历史极端水平进行对比,如24年1月的220%、25年4月的240%,当前两融的担保比例距离历史极值仍有一定的距离。②本周主要宽基指数的隐含波动率均出现上行,尤其是科创50、创业板指、中证1000的隐含波动率均已上升至近三年90%以上的分位数水平,交易情绪逐步接近底部区域。不过,与两融担保比例相类似,当前隐含波动率距离历史极值也还有一定差距。③此外,从市场宽度来看,无论是A股整体还是科技板块内部,当前市场宽度均已降至历史低位,尤其是以电子、通信为代表的科技板块,市场宽度已创下年内新低。因此,当前交易结构确实已经开始具备底部条件,但交易指标距离历史极值还有一定的距离则意味着倘若尾部风险出现,相关指标仍可能向历史极值靠拢,市场也不排除存在下行风险的可能。
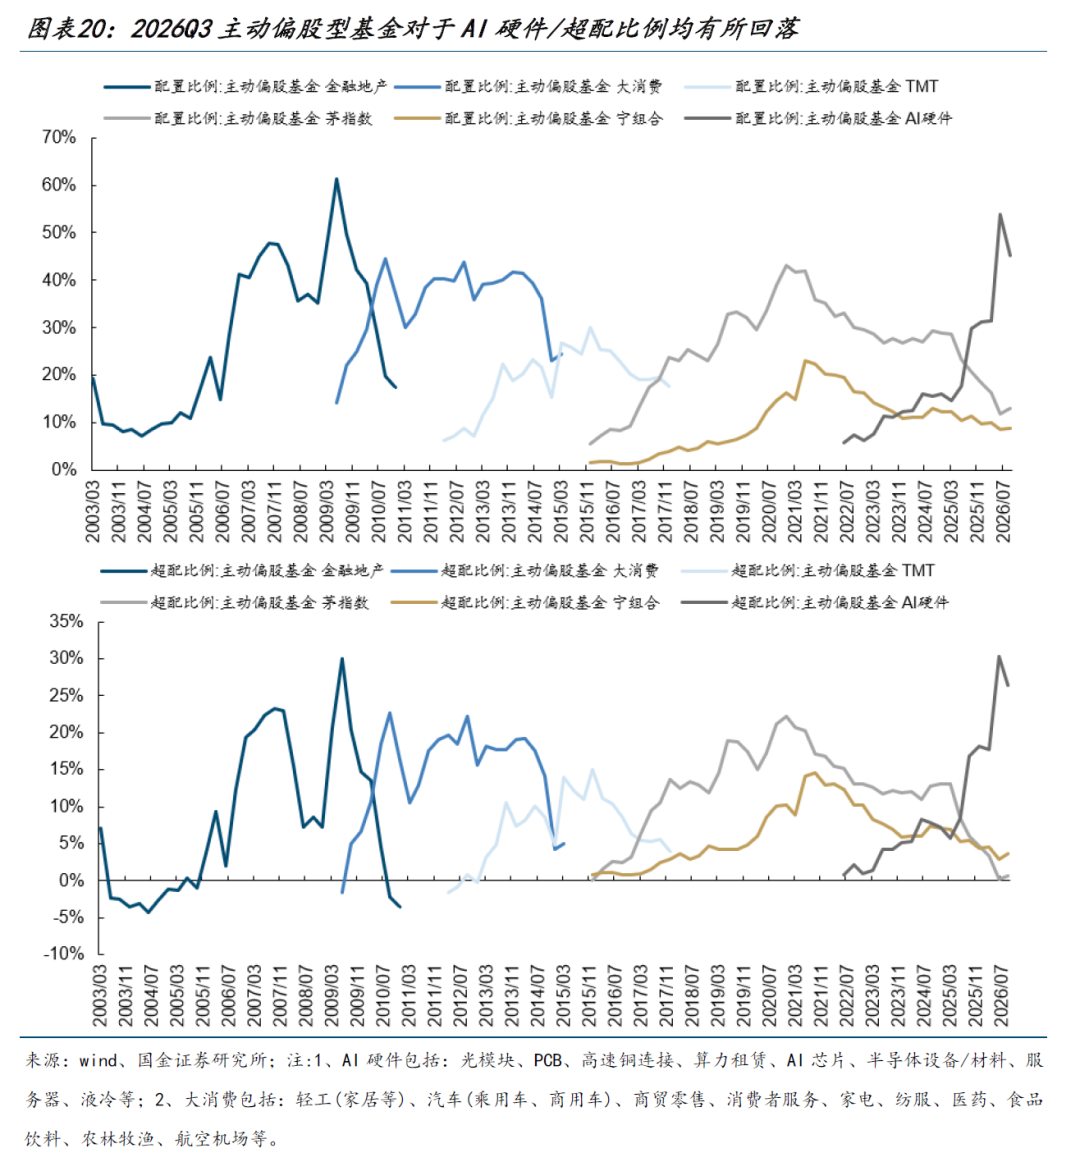
值得一提的是,从筹码结构来看,目前依然出清较为缓慢,2026Q3主动偏股基金对于AI硬件(光模块、PCB、半导体等)的配置比例/超配比例快速回落至45.2%/26.4%,但无论是与AI硬件自身比、还是对比历史其他主流赛道资产,主动偏股基金对于AI硬件的配置/超配比例依然处于历史高位,值得一提的是,当前AI硬件的超配比例仍高于大多历史主流赛道超配比例的峰值。即虽然三季度AI硬件遭遇较大的回撤,但主动偏股基金对于AI硬件的减持幅度较为有限,整体的持仓暴露依然较高。
3 盈利下行时期:应对市场波动的结构性线索
当前企业盈利的周期性放缓开始体现在经济数据和企业财报当中:自今年6月以来工业企业利润总额累计增速已连续4个月下滑,与此同时上市公司盈利在经历2025年以来的持续修复之后,2026Q3利润端开始出现降温迹象,全A(非金融地产)的归母净利润整体/扣非口径下分别相较Q2边际回落4.3/1.9个百分点至11.2%/11.3%。结构上,以盈利正增长占比所衡量的盈利扩散度在2021年以来仅高于22Q4,景气依然稀缺,利润增长仍主要集中于少数高景气行业,尚未形成广泛的盈利扩散。
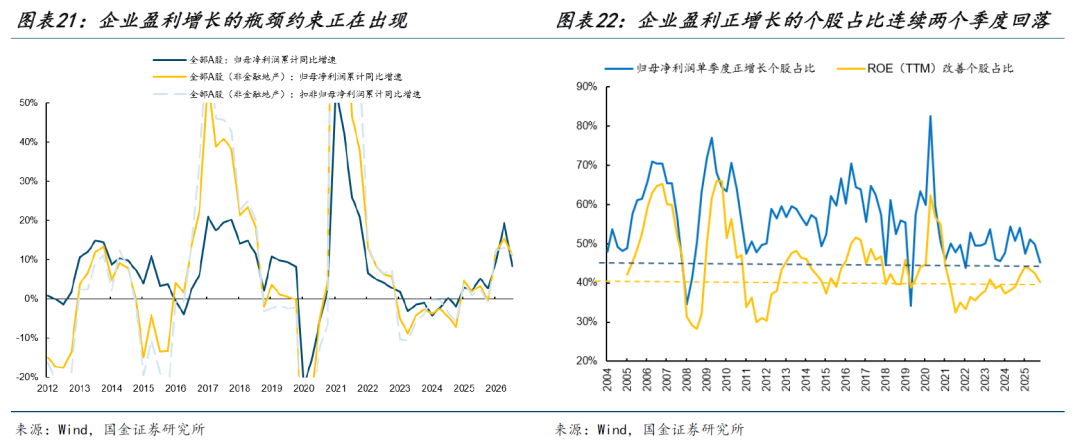
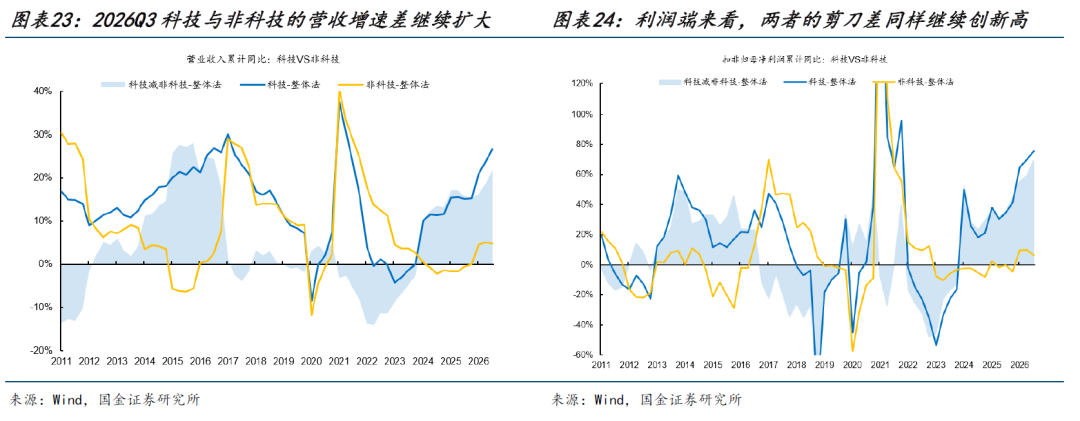
值得关注的是,尽管相比科技的高增长,非科技领域整体盈利有所放缓,但随着海外AI投资回报的可持续再度受到审视,与其在科技板块的高波动中反复博弈,不如将视野拓展至非科技领域,部分行业的景气韧性可能使得相关板块具备性价比,或将是配置结构再平衡中值得关注的重要线索。而从财报视角下,我们主要从两条思路进行筛选:
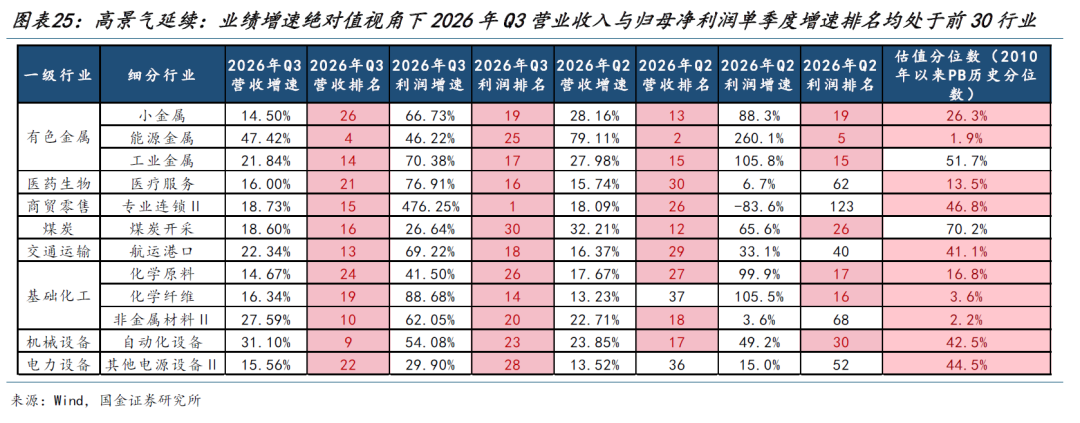
(1)高景气延续:从业绩增速绝对值视角下,2026Q3营业收入与归母净利润单季度增速排名均处于前30的二级行业,包括:有色金属(小金属、能源金属、工业金属)、医药生物(医疗服务)、商贸零售(专业连锁)、煤炭(煤炭开采)、交通运输(航运港口)、基础化工(化学原料、化学纤维、非金属材料)、机械设备(自动化设备)等。
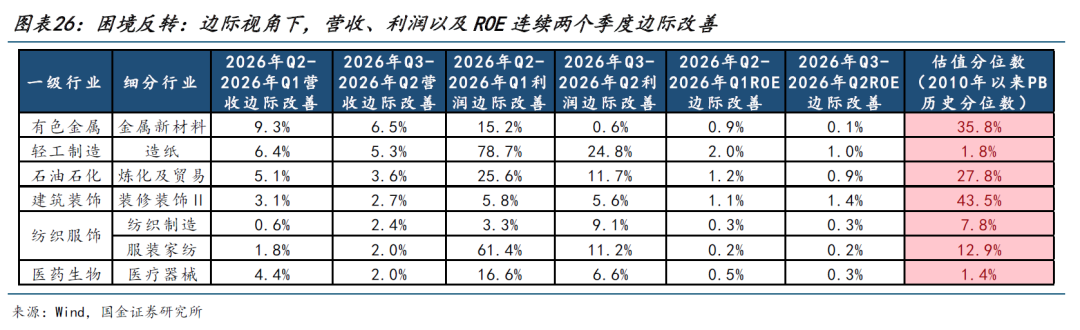
(2)困境反转:边际视角来看,我们设定连续两个季度营收增速、归母净利润增速与ROE(TTM)边际改善作为景气度持续性回升的判断依据(如果已入选高景气延续组合则从困境反转组合中剔除),最终筛选出来的行业包括:有色金属(金属新材料)、轻工制造(造纸)、石油石化(炼化及贸易)、建筑装饰(装修装饰)、纺织服装(纺织制造、纺织家纺)、医药生物(医疗器械)等。
4 为未来的行情积蓄力量
尽管价值投资者应该在“他人恐惧时贪婪”,但判断何时是真正的“恐惧”是最大的难度。作为这轮参与全球产业链映射的中国投资者而言,国内市场的下跌幅度本身并不是衡量“恐惧”最好的尺度,这也是抄底过程中最大的陷阱。在美国科技巨头资本开支拐点出现后,我们对未来1-2年资本成本的回落、科技应用的开花与中国资产的崛起充满信心,现在我们将致力于等到这天的出现。基于以上内容,我们推荐:
第一,以煤炭、石油、油运为代表的能源链将继续受益于全球对能源的补库需求,同时也是资本成本高位震荡+地缘冲突下的稳定资产;
第二,财报视角下建议关注:①高景气延续:医疗服务、专业连锁、煤炭开采、航运港口,以及有色、化工中的细分领域等;②困境反转策略:纺织服装的细分领域,以及造纸、炼化及贸易、医疗器械等。
第三,对于黄金而言,实际利率下行前半段可能会受到流动性冲击,可以等待时机。
风险提示
国内经济修复不及预期:如果后续国内经济数据超预期走弱,那么可能会对长期盈利趋势的改善造成影响。
海外经济大幅下行:如果海外经济超预期下行,那么全球制造业共振修复可能会暂停,实物资产需求也会放缓。本文来源:一凌策略研究


