
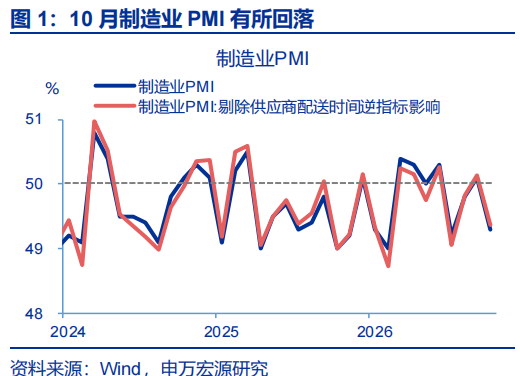
事件:10月31日,国家统计局公布10月PMI指数,制造业PMI为49.3%、前值50.1%;非制造业PMI为49.7%、前值50.2%。
1. 核心观点:10月PMI偏弱,不仅与假期效应退坡有关,也反映高油价、AI产业调整影响
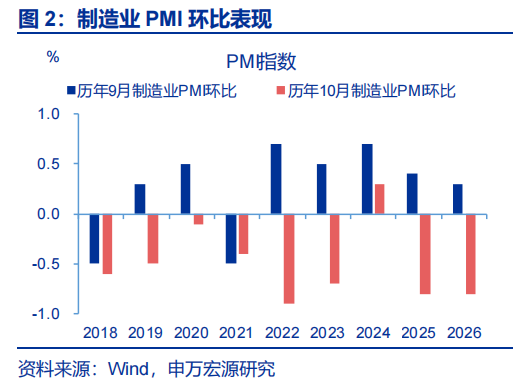
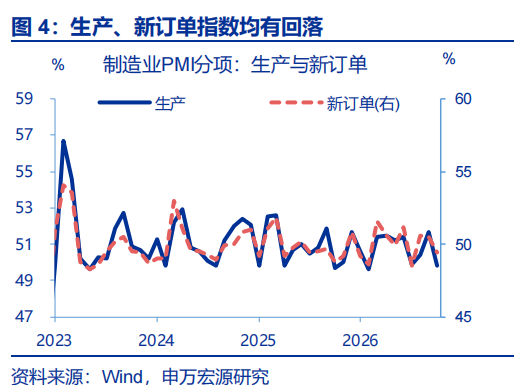
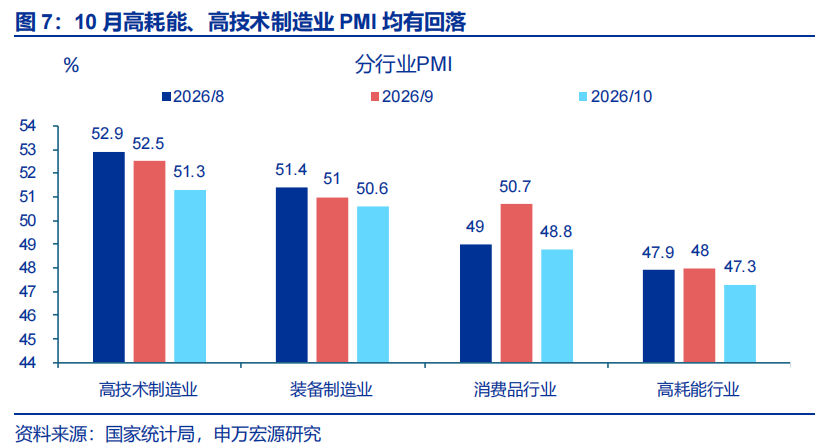
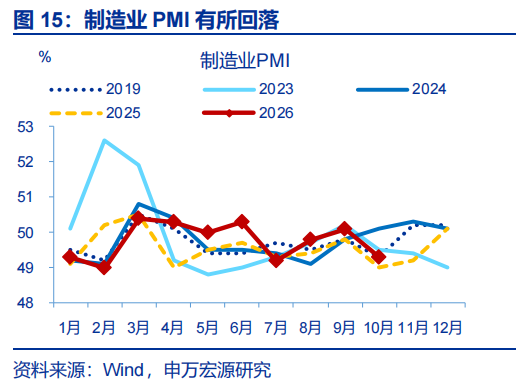
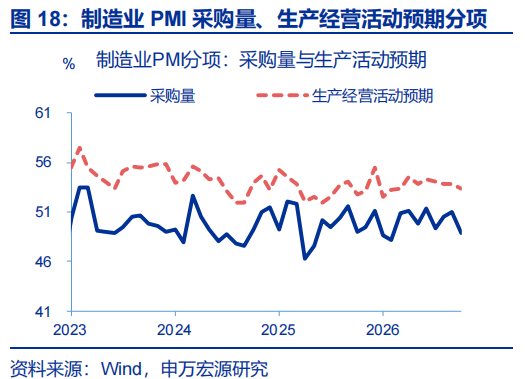
制造业PMI: 10月PMI回落幅度持平2022年以来的偏弱季节性,主要源于假期效应退坡的影响,一是表现为“抢生产”结束。10月制造业PMI回落0.8个百分点至49.3%,与2022年以来偏弱的季节性一致(环比-0.8%)。主要分项看,前月在假期备货影响下,生产指数上行1.3个百分点至51.7%;本月“抢生产”结束,生产指数相应下滑1.9个百分点至49.8%,企业采购量指数也回落2.1个百分点至48.9%,与往年10月类似。行业层面看,10月消费品行业PMI回落1.9个百分点至48.8%、降幅最大,也印证“抢生产”结束影响。
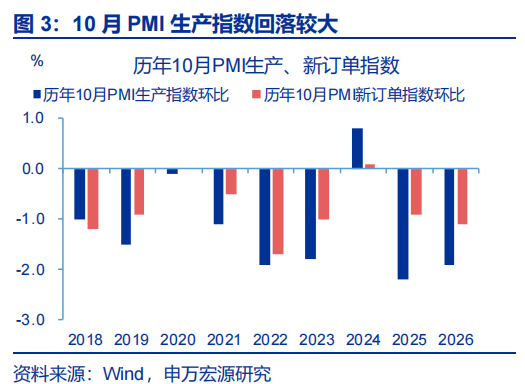
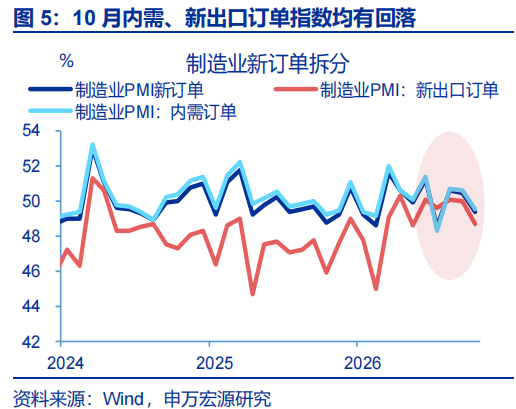
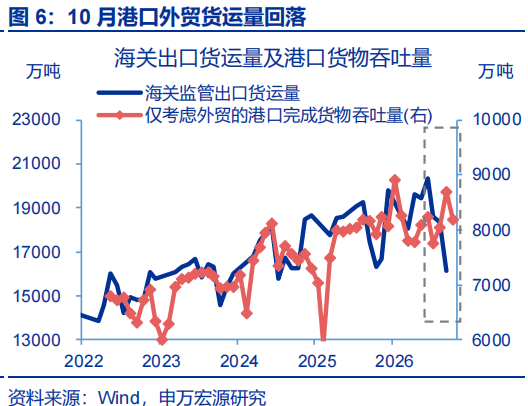
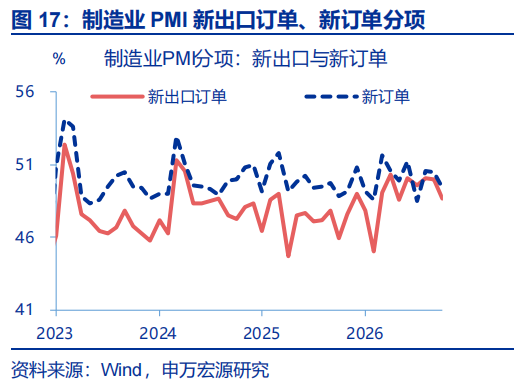
二是假期前置令需求提前释放、对10月形成透支,需求指标也有回落。10月,制造业新订单指数回落1.1个百分点至49.4%。结构上,内需订单指数下滑1.1个百分点至49.5%,或源于长假带来的消费前置后、在节后趋于平淡;行业层面看,10月消费品制造业新订单指数较上月下降超过3个百分点至49%以下。此外,新出口订单指数回落1.3个百分点至48.7%,据中采称,背后是国外圣诞相关订单在上月集中释放后,10月内也有回落。高频层面看,10月港口外贸货运量也有回落。
此外,高油价的供给冲击、AI产业调整,也对10月制造业景气影响较大。从行业结构看,高耗能行业PMI再度回落0.7个百分点至47.3%,纺织、非金属矿物制品等行业生产指数和新订单指数均低于临界点。或显示油价重新走高下供给冲击再显现。与此同时,高技术制造业景气继续回落,环比下行1.2个百分点至51.3%,装备制造业PMI也回落0.4个百分点至50.6%,有色压延行业的产需指数均低于临界点,或继续体现AI景气阶段性调整的影响。
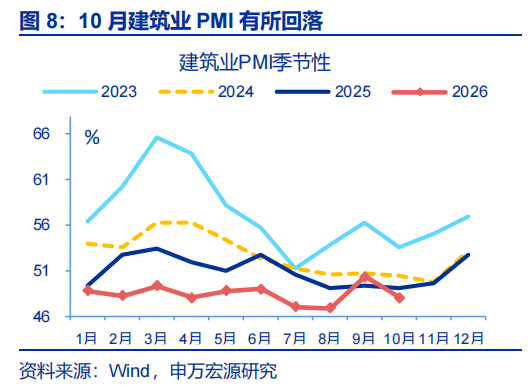
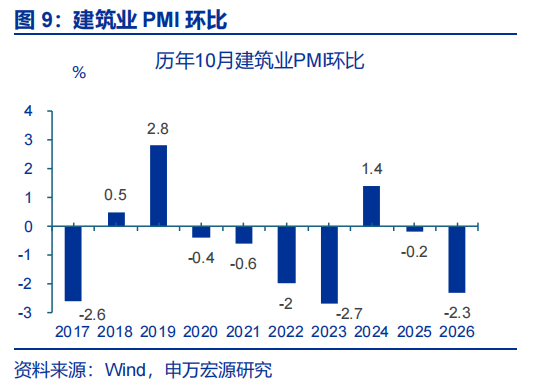
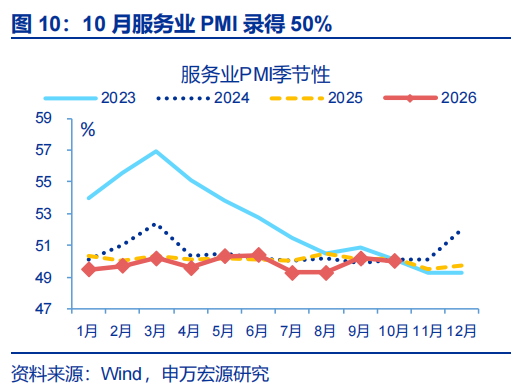
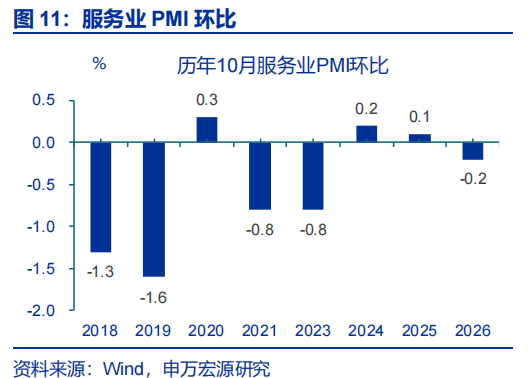
非制造业PMI:景气虽有回落,但存量政策加速落地对基建领域仍有支撑,服务业PMI保持相对稳定。10月,建筑业PMI回落2.3个百分点至48%;其中房屋建筑业景气水平回落至50%以下,而土木工程建筑业较上月上行、更多体现存量政策落地对基建领域的支撑。服务业景气仅下滑0.2个百分点至50%;结构上,十一假期对消费相关服务业的带动效应明显,铁路运输业商务活动指数升至60%以上,航空运输业商务活动指数升至54%以上,景区服务业和文体娱乐业PMI均升至53%以上。
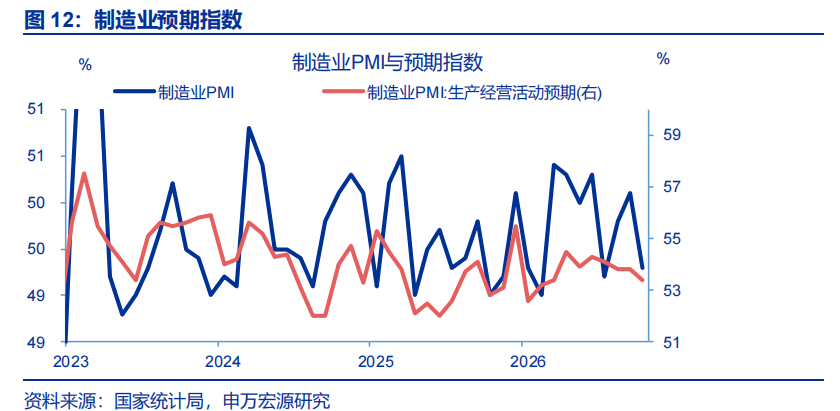
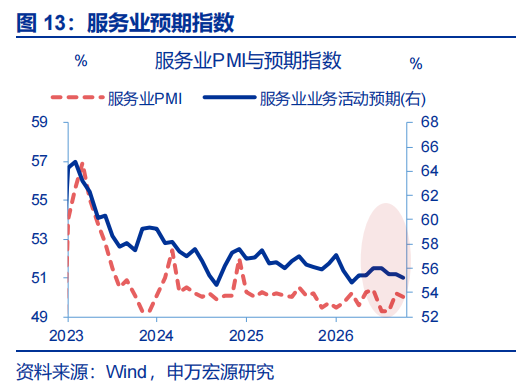
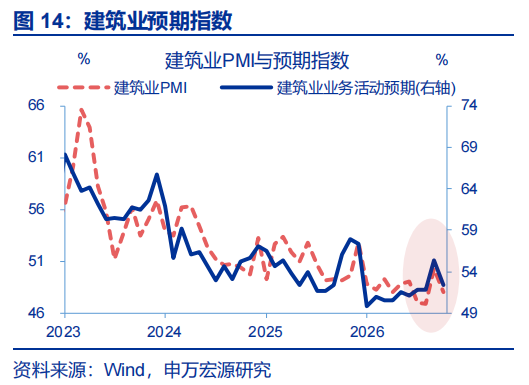
展望后续:存量政策加速落地下,预计年内经济有望延续温和回升。10月节日效应退坡下,制造业、非制造业景气均有回落;但制造业、建筑业、服务业生产经营预期分别保持在53.4%、52.3%、55.2%的较高水平。往后看,超强厄尔尼诺或将形成,虽然其带来的阶段性寒潮可能对内需形成短期扰动,但暖冬天气利好居民出行,或带动服务消费需求释放;同时存量政策加速落地,全球AI景气仍有上升空间,叠加前期盈利改善的滞后传导,预计四季度经济延续温和回升格局。
2.常规跟踪:制造业、非制造业PMI均有回落
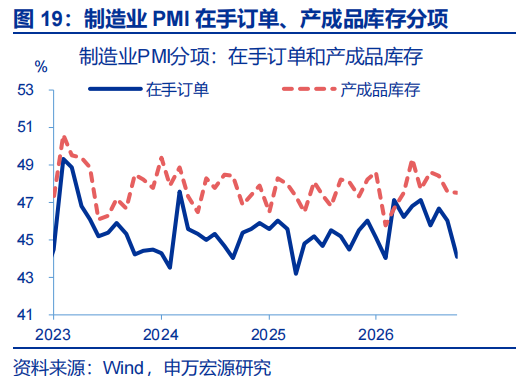
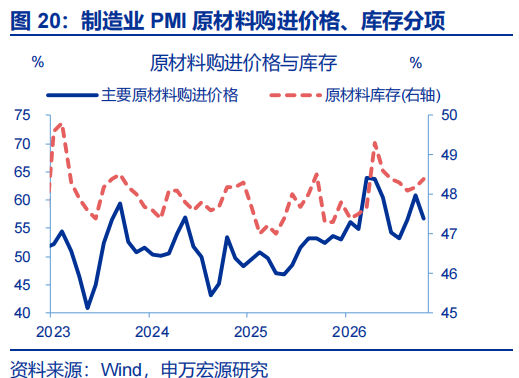
制造业:制造业PMI有所回落,生产、新订单指数回落均较大。10月,制造业PMI回落0.8个百分点至49.3%。其中,新订单指数环比下行1.1个百分点至49.4%,生产指数回落1.9个百分点至49.8%,产成品库存小幅回落0.1个百分点至47.5%。而从业人员指数持平于48.4%;供应商配货指数小幅上行0.1个百分点至50.2%。
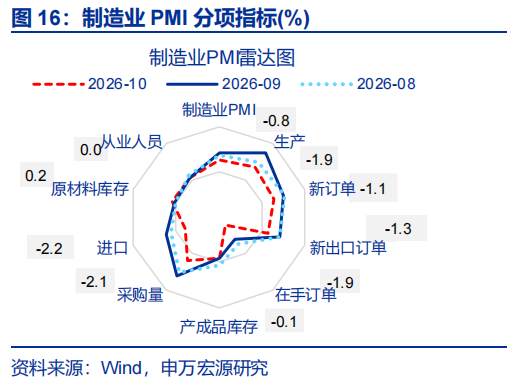
需求方面,新出口、进口指数回落。10月,新出口订单环比小幅下行1.3百分点至48.7%;进口指数环比回落2.2个百分点至47%。企业采购意愿也有下滑,采购量指数回落2.1个百分点至48.9%。
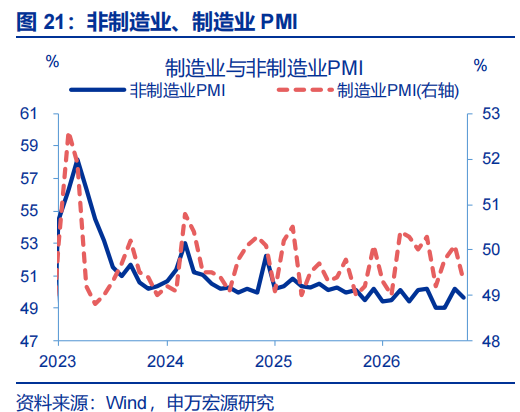
非制造业:非制造业PMI有所回落,建筑业景气下滑幅度较大。10月,非制造业PMI环比回落0.5个百分点至49.7%。其中建筑业PMI回落2.3个百分点至48%,服务业PMI回落0.2个百分点至50%。
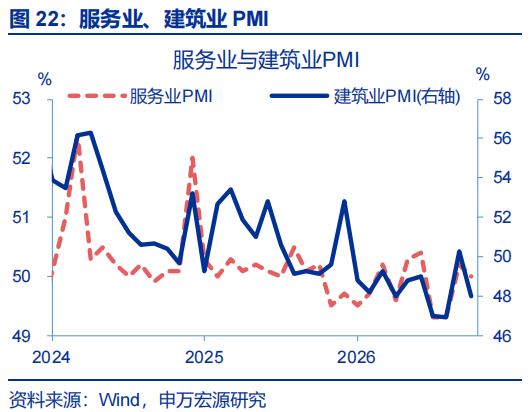
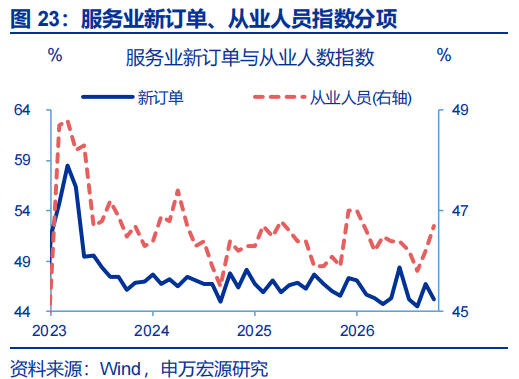
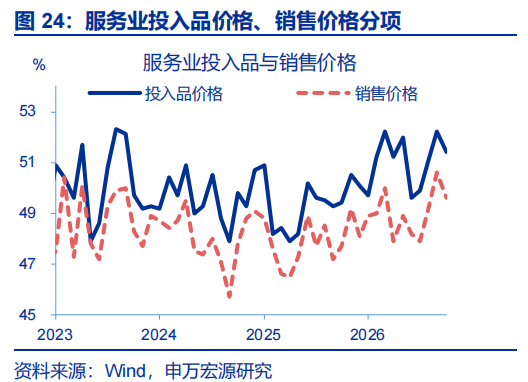
服务业中,新订单指数有所回落。10月,服务业主要分项中,新订单、从业人数指数环比分别回落1.5个百分点至45.2%、回升0.5个百分点至46.7%。价格指数有所回落,投入品、销售价格指数环比分别下行0.8、1个百分点至51.4%、49.6%。
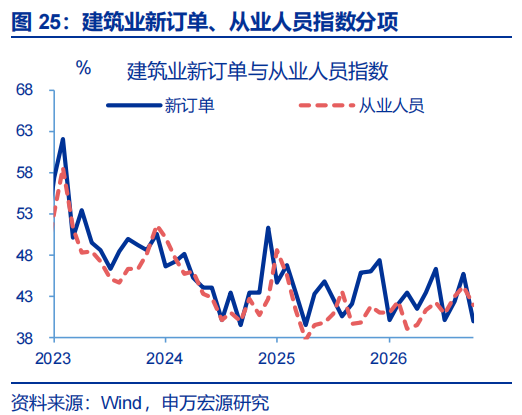
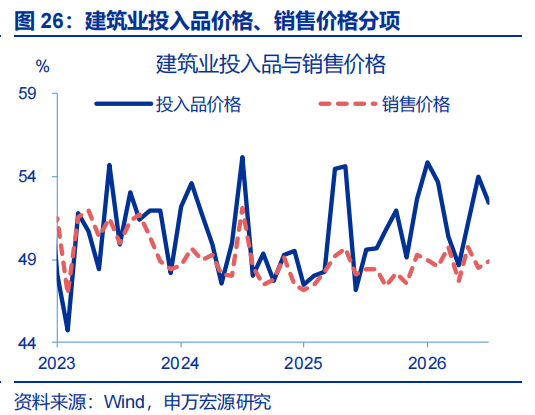
建筑业中,新订单指数回落。10月,建筑业分项中,新订单指数较前月回落5.7个百分点至40%,从业人员指数回落2.3个百分点至42%。价格指数表现分化,投入品价格指数回落1.6个百分点至52.4%、销售价格指数上行0.4个百分点至48.9%。
本文来源:申万宏源研究


