
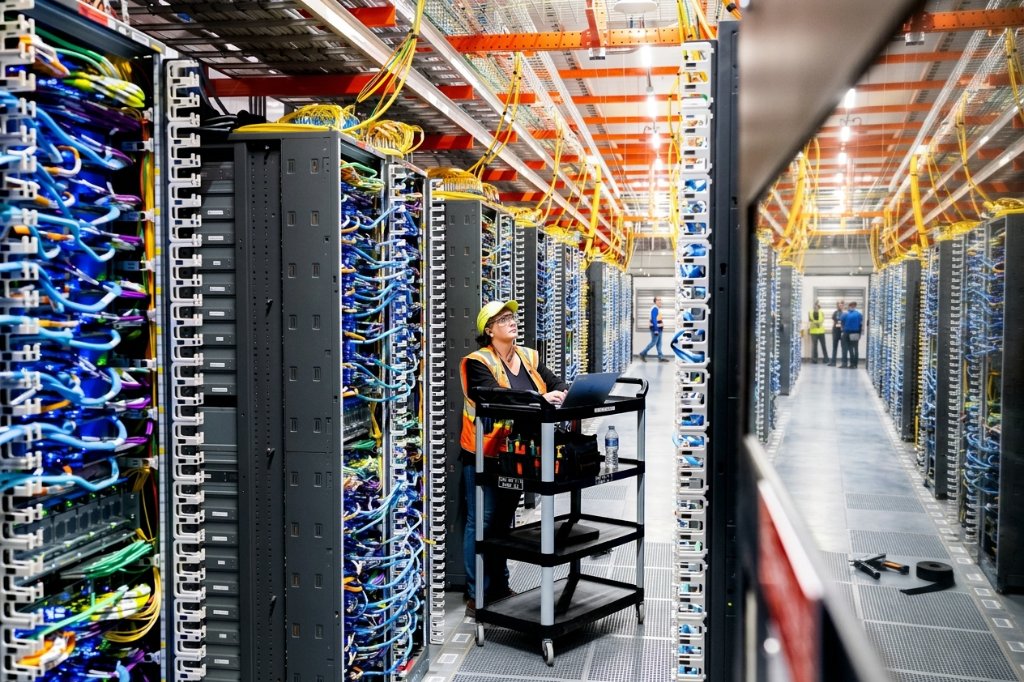
全球债券市场正经历一场由人工智能驱动的历史性扩张。科技巨头为抢占AI基础设施建设先机而掀起的借贷狂潮,正在从根本上重塑全球资本市场的竞争格局。
彭博10月29日报道,据汇编数据显示,金融机构、企业和政府今年迄今通过投资级和垃圾级债券合计融资6.61万亿美元,同比增长15%,在距年底尚余两个月之际已打破2025年的历史纪录。其中,云计算巨头和数据中心开发商单独发行的债务规模接近3680亿美元,是去年同期的六倍以上,约占今年整体借贷增量的三分之一,超越所有其他非金融行业,新增债务规模更是政府部门的两倍。
这一趋势正在深刻改变全球债务市场的竞争生态。亚马逊今年已跻身全球最大债券发行人第四位,仅次于德国、欧盟和意大利,超越法国和英国;美国十大企业发行人中,科技公司占据五席,金融机构的份额则降至至少十年来的最低水平。 与此同时,全球收益率上行、各国政府赤字扩张,资本争夺战日趋激烈,市场承压迹象已现。
“根本性重排”:AI重塑全球借贷格局
AI基础设施建设浪潮正在触发全球最大债券市场的结构性变革。
摩根大通投资级融资全球联席主管John Servidea表示,“在一年之内,我们见证了全球最大市场顶端的根本性重排。围绕AI出现了一个新的长期主题。”
据彭博行业研究数据,彭博追踪的一批超大规模云计算商(hyperscaler)及新兴云服务商(neocloud)预计未来三年将投入近4.5万亿美元用于AI基础设施建设,支出规模史无前例。
在美国市场,亚马逊已成为最大企业借款人,其次是Alphabet。科技公司对债券市场的主导地位,标志着金融机构长期占据企业发行榜首的格局正在被打破——后者的市场份额已跌至至少十年来的最低点。
供给消化压力:投资者要求更高补偿
大规模发债并非一帆风顺,市场已出现明显的消化压力。
投资者起初争相抢购AI基础设施相关债券,但随着超大规模发行接连涌现,对过度支出的担忧以及AI盈利兑现时间表的不确定性逐渐上升,部分投资者开始退场观望,并要求更高的收益率补偿。在美国,数据中心开发商为融资项目发行的投资级债券收益率已高达7.2%。
CoreWeave是为Meta等科技巨头提供算力的投机级企业,其债券本月早些时候因市场对其不断攀升的债务负担感到忧虑而大幅抛售,公司信用风险急剧上升,并在整个信贷市场引发连锁反应。即便是Meta Platforms和Oracle等蓝筹超大规模云计算商,其违约保护成本也已大幅飙升。
整体信用环境同样趋于恶化。高油价、中东地缘政治紧张局势升级以及法国主权债券遭抛售,共同压制市场情绪。部分美国国债收益率近期攀升至2002年以来的最高水平,推高了企业融资和再融资成本。
利率压力:AI资本需求或推升中性利率
AI投资热潮引发的资本需求激增,已开始引起全球央行的关注。
国际货币基金组织总裁Kristalina Georgieva本月呼吁各国央行保持“审慎的鹰派立场”,以应对持续的通胀压力。全球主要央行预计将以更为紧缩的货币政策姿态进入2027年。
花旗新兴市场经济学主管Johanna Chua上周在花旗播客中表示,“央行正在意识到,AI周期中资本需求确实出现了某种程度的跃升,这正在对R-star(中性利率)形成上行压力。”所谓R-star,是指既不刺激也不抑制经济增长的“中性”利率水平。这意味着AI驱动的资本需求,可能从结构上抬高全球长期利率中枢。
11月或迎新一轮发行高峰
尽管短期承压,市场对AI资本支出的长期前景仍持乐观态度,11月有望迎来新一轮发行高潮。
RBC Global Asset Management投资组合经理Neil Sun表示,尽管超大规模云计算商的融资压力造成了一些短期“供给消化问题”,但AI资本支出的前景依然强劲,为持续大规模借贷奠定了基础。“从基本面来看,它们运营状况良好,”Sun在采访中说,并补充称算力需求“依然非常强劲”。他预计AI投资将延续至2027年,尽管利率环境有所抬升。
摩根士丹利EMEA投资级银团联席主管Matteo Benedetto表示,“11月实际上是全年企业发行最繁忙的月份之一。对于正在推进并购或资本支出、无法等待时机的企业而言,这仍是一个预融资的窗口期。”摩根士丹利预计,经历过去两个月的波动之后,11月将迎来密集的借贷活动。


