
近期我们赴美参加OCP和SEMICON West,并与当地投资人深入交流。最大的感受是,AI发展主要矛盾已从2nm工艺、HBM存储等单纯技术问题,转向:1)如何筹集巨额建设资金的金融问题,以及2)如何在减少对周边居民影响的前提下、尽快落实供电配套的能源问题。同时,投资人对过去一年暴涨逾9倍的存储价格、以及2025-2028年有望翻倍增长的半导体设备市场普遍抱有“恐高”情绪;长鑫份额增长及推进4F²新架构,也引起投资人对竞争格局的关注。为数不多的亮点来自Meta推出的个人助理Agent Muse。在当前更看重业绩与现金流兑现的阶段,行业排序建议:M7(QQQ)>半导体(SOX);硬件板块内部:消费电子品牌> 设计> 代工 > 存储 > 设备。
主要矛盾1(资金):如何筹集达1.3万亿美元的数据中心建设费用
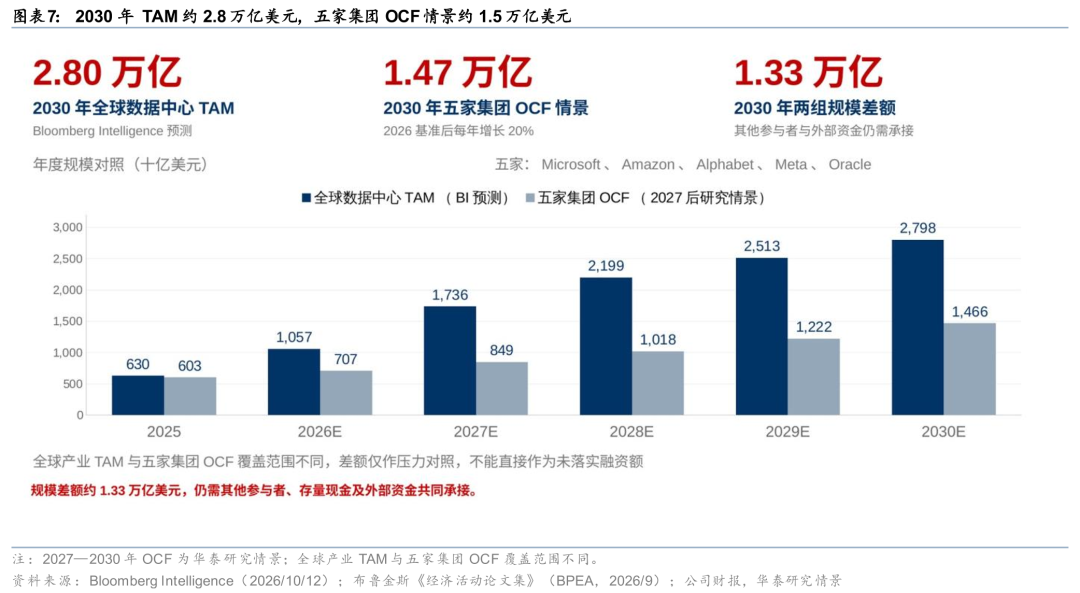
根据Bloomberg Intelligence,2030年全球数据中心相关资本开支有望达到约2.8万亿美元,其中1.4万亿是GPU/ASIC等AI芯片,其它包括网络,存储,电源等板块。一致预期2026年微软/谷歌/Amazon/Meta/Oracle等经营现金流合计超7000亿美元,若假设在2026年基础上每年增长20%,2030年有望达1.5万亿美元,存在1.3万亿美元资金缺口。另一方面,全球最大Neocloud的CoreWeave发行的债券出现利率大幅上浮的信号,建议投资人深入了解CoreWeave的运营机制,预判美国AI产业链融资活动发展。
主要矛盾2(电力):平衡社区影响与用电压力,落实电力配套
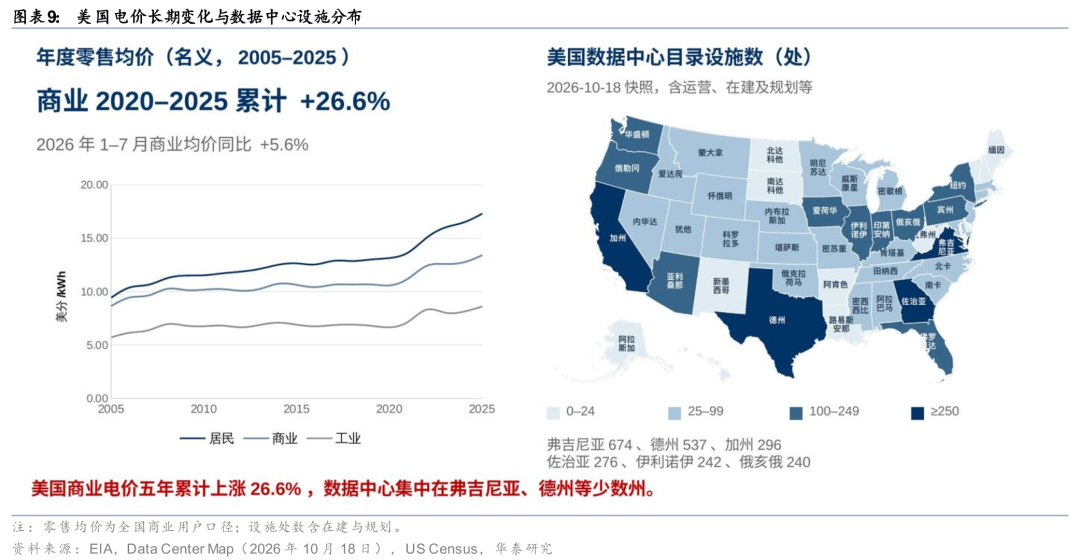
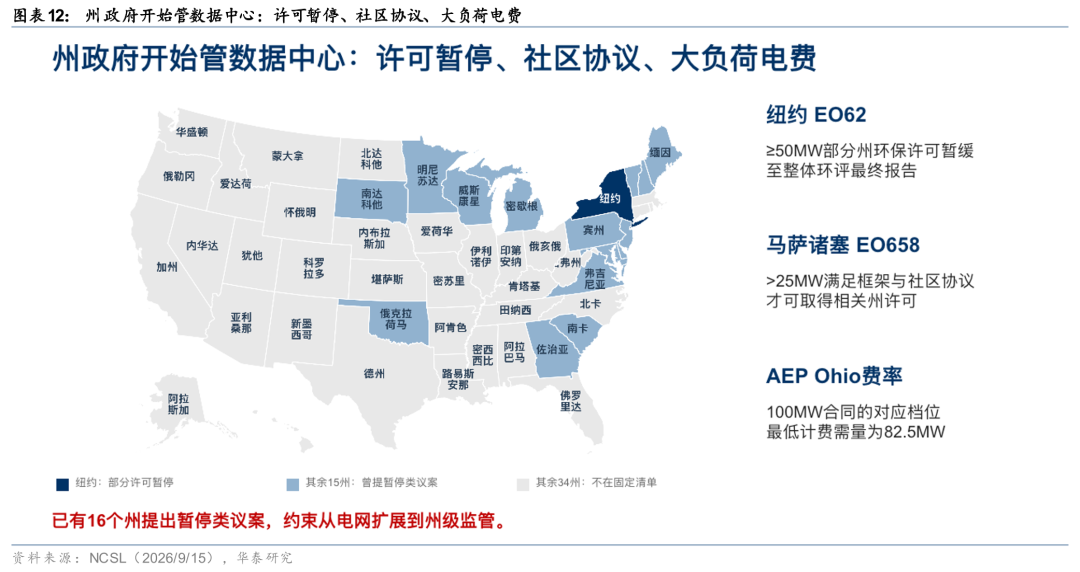
这次走访中,我们注意到数据中心建设及其引发的电价上涨,已成为美国中期选举中备受关注的议题。据 EIA,美国商业电价在 2020—2025 年间累计上涨了26.6%(其中2026年1-7月均价同比上涨约5.6%),在加州、德州及弗吉尼亚等数据中心密集布局的区域,居民与商业电费压力凸显。同时,地方政府的限制正从舆论争议走向实质性行政干预。例如,纽约州近期宣布对 50MW 以上的数据中心项目暂缓发放相关环保许可,全美已有16 个州相继提出了类似限制类的立法议案。建议投资人密切跟踪美国中期选举后各州政策演变,将其作为评估海外AI基础设施落地节奏的核心风向标。
主要矛盾3(周期):价格上涨过快,高基数下的周期反噬风险
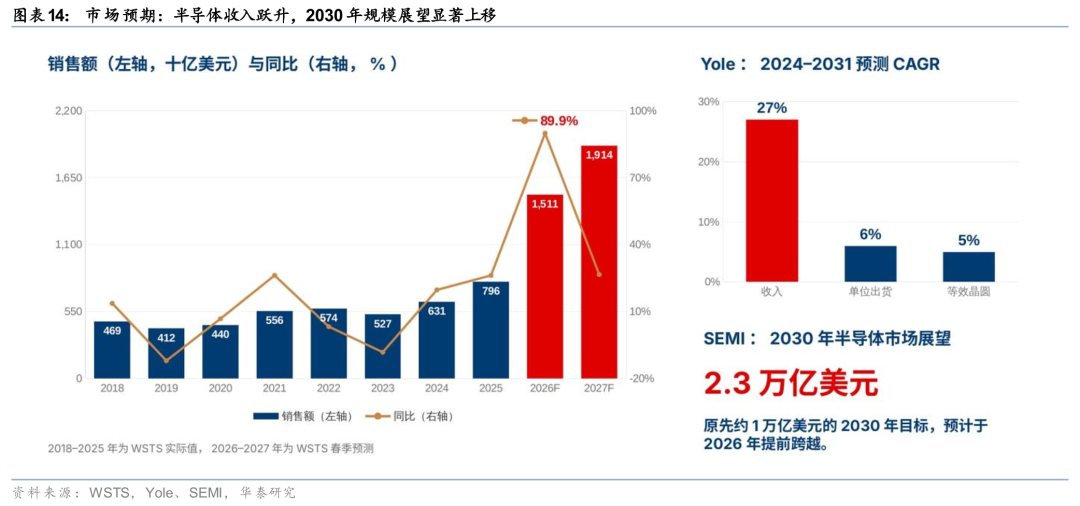
根据WSTS及Yole预测,2026年全球半导体销售额将达1.51万亿美元(同比+89.9%),但硅片出货量年化增速仅约5%。这意味着每平方英寸硅片对应的芯片收入将从2025年的61美元跃升至2026年的121美元,同比近乎翻倍,其中存储涨价是核心推手(贡献约80%的行业增量)。供给侧,我们预测2025-2028年全球前道设备(WFE)市场将实现翻倍以上增长(+108%),且ASML表示,即便大幅扩产,2027—2028年产能仍难完全满足需求。交流中我们看到,美国投资人普遍担忧在如此高基数下,后续产能释放将引发价格回落,并进一步反噬2028年以后的设备资本开支周期。
主要关注4(中国):长鑫推进4F²研发,投资人关注存储竞争格局
10月10日,长鑫科技宣布,正推进4F²垂直沟道晶体管及混合键合架构研发,并计划于年底前推出新一代服务器DDR5 RDIMM产品。4F²架构能将存储单元面积较主流6F²缩减约三分之一、显著提升芯片密度,目前全球尚无商业化量产先例。叠加长鑫DRAM全球营收份额持续提升,若其能在新架构上率先突破,有望大幅缩短与三星等海外原厂的代际差距,引发了海外投资人对存储竞争格局变化的担忧。
正文
美国投资人在担心什么?美股半导体回到7月暴跌后低位,信用利差走阔
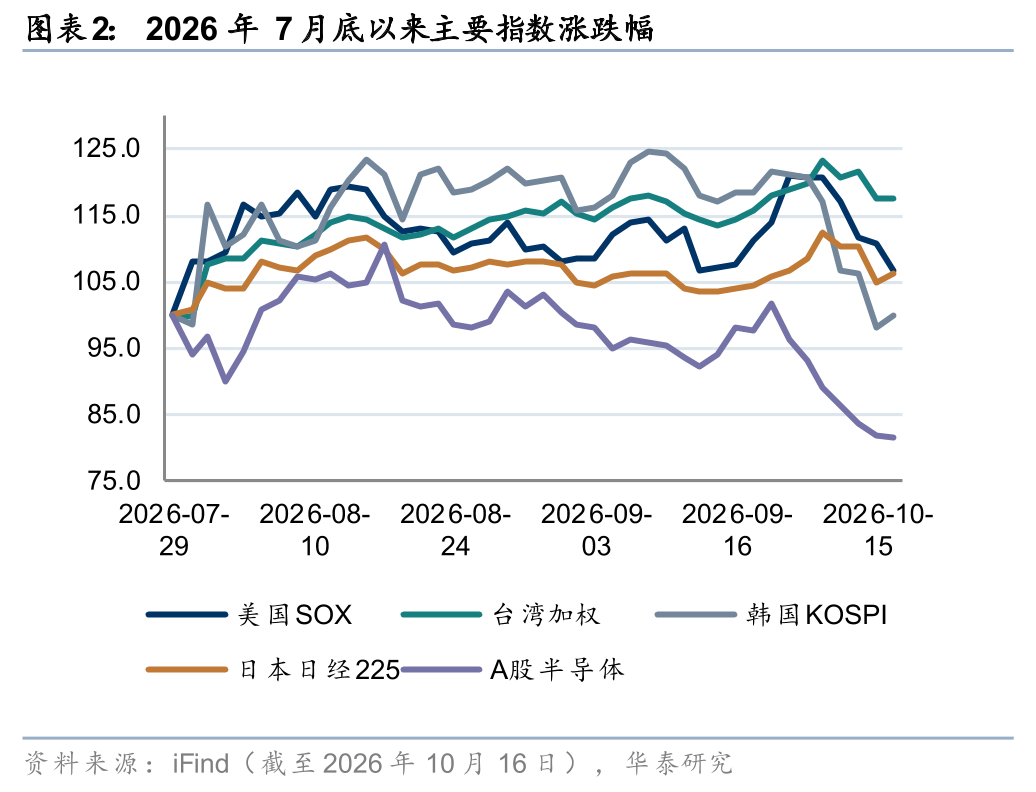
7月29日暴跌之后,各地市场的修复并不同步。10月12—16日纳指下跌4.5%,费城半导体指数连续八个交易日下跌;截至10月16日,纳指和SOX仅较7月29日收盘高6.9%和6.6%,韩国KOSPI基本回到当日水平,只有台湾加权指数仍高17.7%。
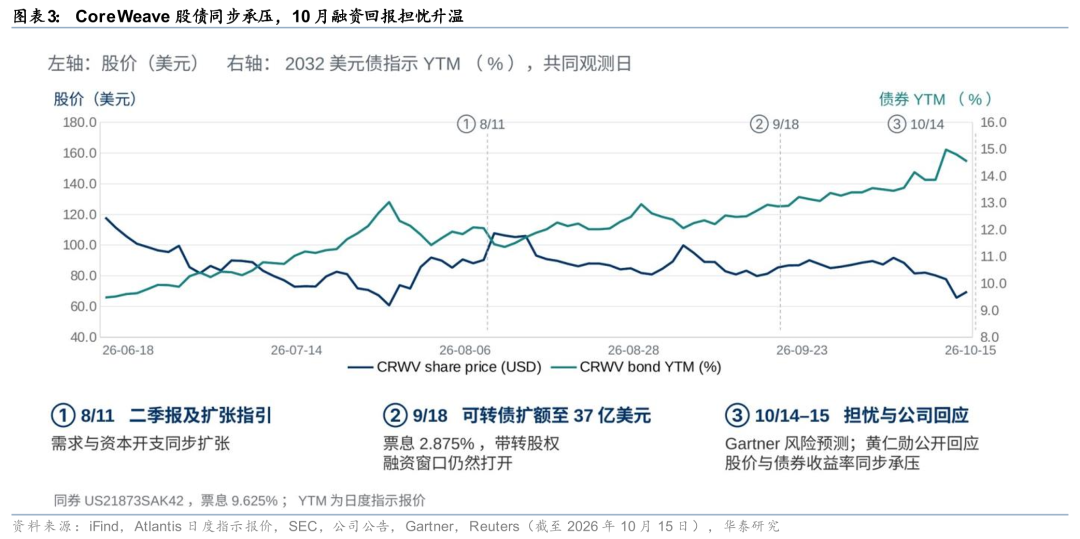
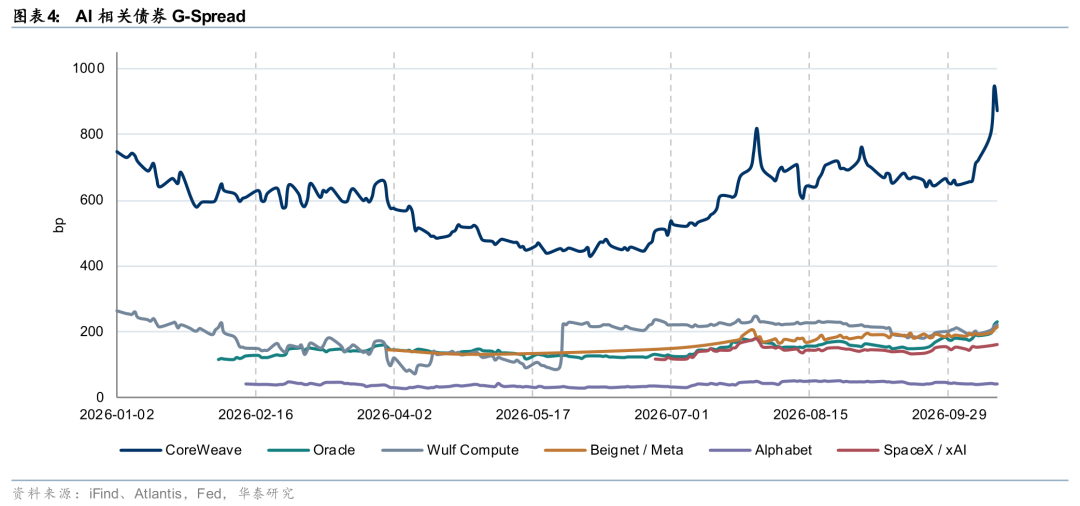
相比股市,债市对风险的定价更为直接。美国10年期国债收益率10月5日为5.31%,10月16日降至5.09%,无风险利率在回落;同期CoreWeave 2032年到期美元债指示YTM却由6月18日的9.48%升至10月15日的14.54%,据Axios,其五年期CDS在10月15日接近1,100bp。横向比较,CoreWeave 2030年债指示G-spread约872bp,而Alphabet参照券仅约42bp。我们认为,市场的关注点已从资本开支的扩张速度,转向算力资产回报、现金回收与再融资能力。
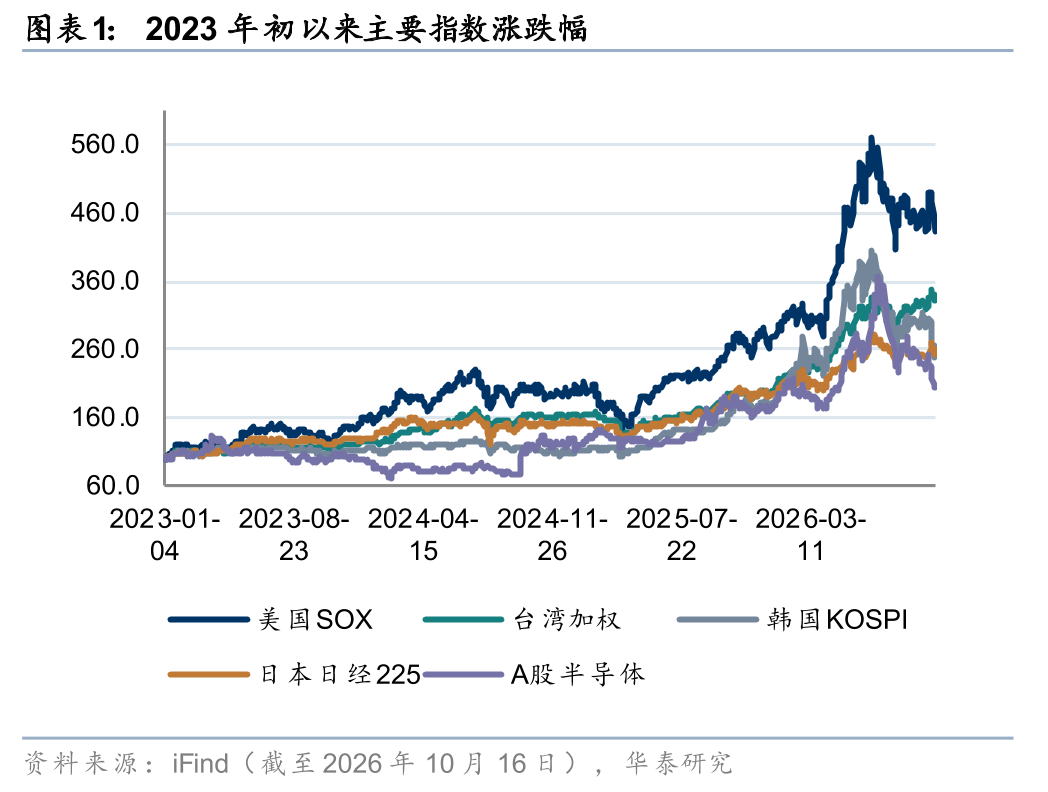
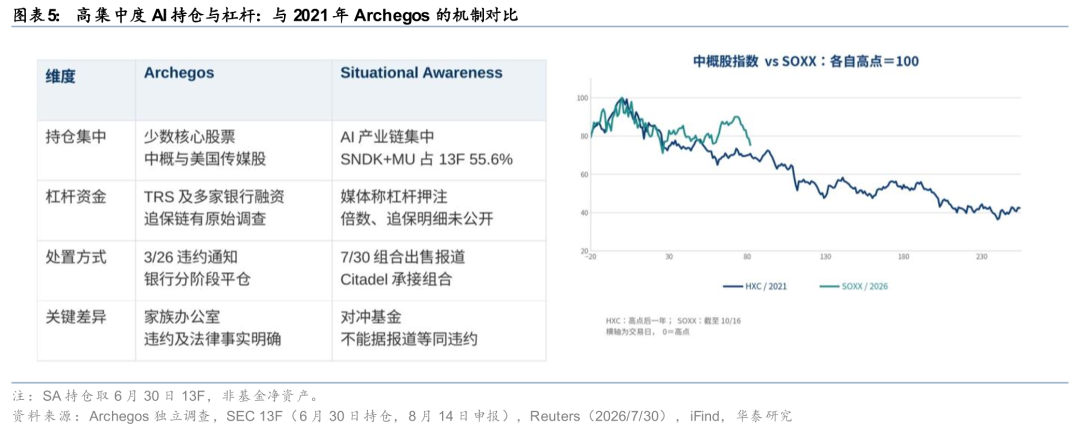
7月下旬的急跌之后,二级市场开始讨论高集中度AI持仓叠加潜在杠杆可能带来的流动性压力,并拿2021年的Archegos作对照。两者的事实基础不同:Situational Awareness向SEC披露的6月30日13F中,SNDK与美光合计占申报持仓55.6%。公司将大部分公开股票组合售予Citadel,其中包含经纪商提供杠杆融资的部分;但是否触发追加保证金尚无明确证据,不能将其等同于Archegos违约平仓。两者相似之处主要在于交易机制——即高集中度敞口叠加杠杆,在市场回调中容易放大流动性冲击。
从Computex到OCP:技术方向逐步清晰,市场开始问回报
在OCP展馆里走一圈,我们与6月在Computex看到的对比,最直观的感受是技术关键词几乎没变,仍是计算、存储、互连、供电与冷却,目标都是每瓦有效产出;变的是成熟度和节奏。工程实物在加速落地,Arm自有的AGI CPU双节点服务器、SK海力士CMM-DDR5等CXL内存模块都已摆上展台;但部分更激进的技术,量产节奏反而在后移。这种“工程样机加速落地、但规模量产节奏后移”的反差,是本次展会与此前市场预期最大的不同。
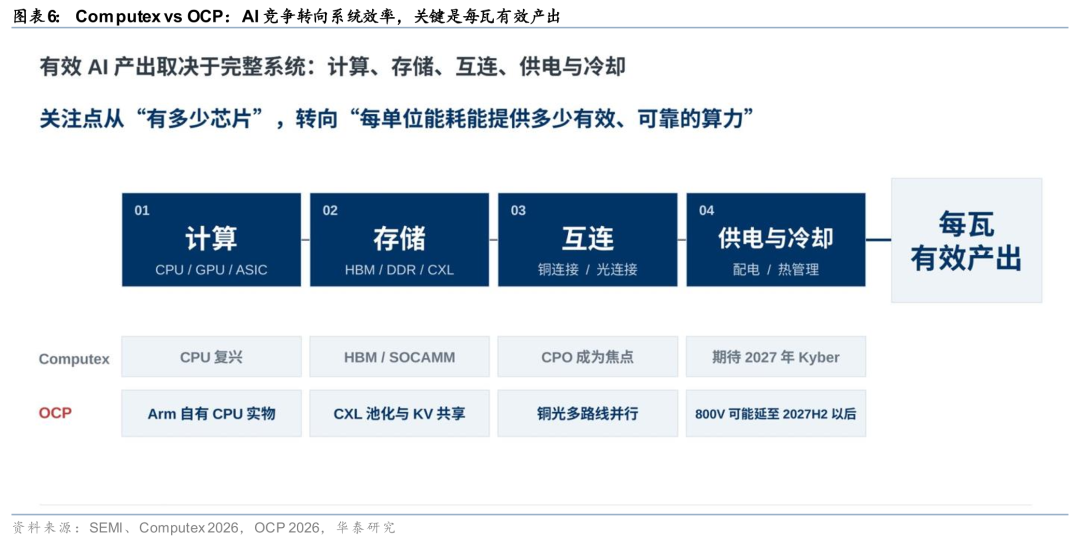
计算侧的市场预期仍在上修。AMD对2030年服务器CPU潜在市场空间(TAM)的预测,由2025年11月分析师日约600亿美元,上调至2026年5月超过1,200亿美元、8月约2,200亿美元;Bloomberg Intelligence在本次SEMICON West把2030年GPU/ASIC加速器市场由约5,600亿美元上调至约1.4万亿美元。路线上,三大CSP都在自研Arm CPU,Arm也从IP/CSS延伸到自有芯片。存储方面,Computex时市场聚焦HBM与SOCAMM,本次OCP的讨论延伸到了系统内存:CXL内存模块、池化实验与KV Cache共享方案,思路是用共享内存柜为多个GPU机柜提供KV容量。
节奏后移主要出现在互连和供电。Computex时CPO是主线,但本次NVIDIA与Cisco于10月12日公布了USFP可插拔光模块新规格计划,Credo展示了ZeroFlap有源铜缆(AEC);距离、密度、功耗与维护要求共同决定选型,这与我们在SEMICON Taiwan得到的“CPO与可插拔在3.2T世代前共存”的判断一致。供电架构正由服务器内电源、54V机柜集中供电走向800V独立电源边柜,台达在现场展示了800V电源柜;根据我们本次OCP与SEMICON West现场调研,原先市场期待2027年由Kyber推动的800V架构规模导入,节奏可能延至2027年下半年以后。
我们认为,这次技术方向的增量有限。英伟达早在2025年已披露CPO及800V路线图,单纯技术迭代对股价的边际推动已经减弱,投资人的关注点也从“技术能否实现”转向“谁来买单、何时回本”,这也是本次交流中买方最关心的四个核心问题。
主要矛盾1(资金):如何筹集达1.3万亿美元的数据中心建设费
“钱从哪里来”的问题,可以先从总量上看。按Bloomberg Intelligence口径,2030年全球数据中心TAM约2.80万亿美元;若假设微软、Amazon、Alphabet、Meta、Oracle五家集团经营现金流在2026年基础上每年增长20%,2030年约1.47万亿美元。两者覆盖范围不同,差额只作压力对照,但约1.33万亿美元的规模差额,仍需其他参与者、存量现金及外部资金共同承接。
当期报表上的压力已经可见。2026年6月30日止单季,微软、Meta、Alphabet、Amazon合计经营现金流约1,717亿美元,现金购建PPE约1,651亿美元,比例约96%,其中Alphabet、Amazon已超过100%。账面订单并不少,微软商业RPO约6,780亿美元、Google Cloud backlog约5,140亿美元、AWS backlog约4,960亿美元、Oracle RPO约6,640亿美元;但合同从签订到交付、确认收入再到回款存在时滞,短期内难以转化为覆盖资本开支的经营现金流。
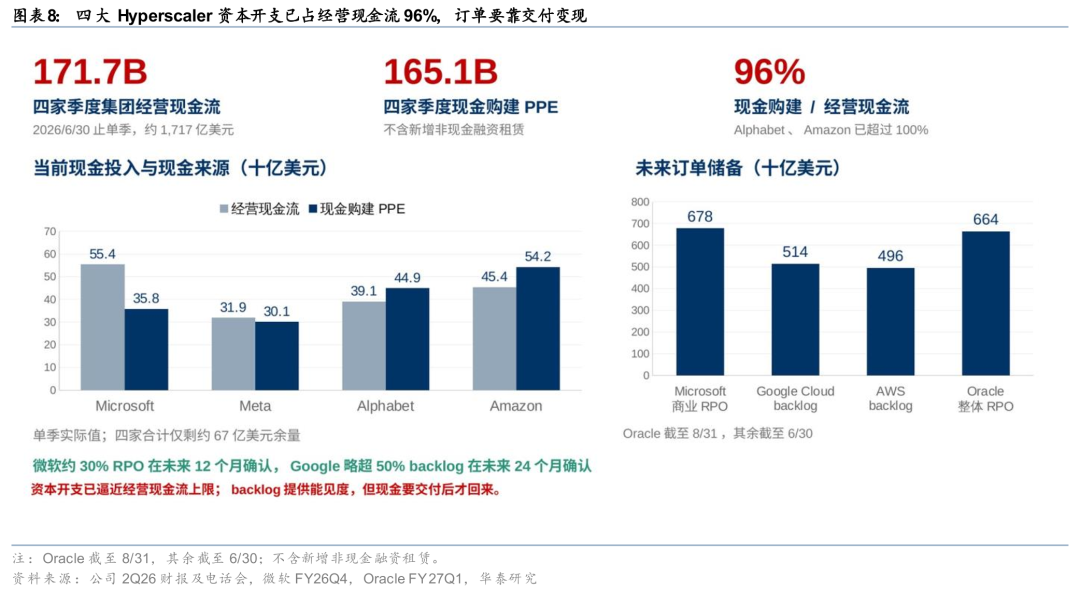
据WSJ,多家科技公司存在规模巨大的表外采购及未来租赁承诺,付款横跨多个会计年度;四家科技巨头的债务、租赁负债及未来承诺合计超过3万亿美元。产业链内部的交叉投资在一定程度上缓解了单个项目的融资压力,芯片厂商投资模型公司、模型公司采购云算力、云厂商再购买芯片,资金和订单在链条内循环;但从资金来源看,最终承担这轮投入的仍是CSP既有业务的现金流、外部债股投资者,以及企业和消费者的AI付费。
据Bloomberg 10月8日转述FT,OpenAI年化收入接近500亿美元;Anthropic截至7月底年化收入超过650亿美元。融资端,OpenAI 3月31日披露承诺资本1,220亿美元,Anthropic 5月28日完成650亿美元H轮。采购端,据Reuters 9月29日援引保密申报材料,Anthropic未来十年AI基础设施计划不少于5,180亿美元,约80%不可取消或不论用量均须付款。这类take-or-pay条款锁定了供应商的远期收入,也把付款刚性压到了模型公司未来的收入增速上:一旦收入增长放缓,固定付款并不会同步下调。
CoreWeave的股债表现,是上述压力在资本市场上的集中反映。GPU采购、园区建设与客户起租之间存在时间差,融资成本上升直接抬高了项目的回报门槛。我们认为,市场分歧的焦点不在算力需求本身,而在于对高杠杆模式的信用风险重估;后续资产利用率、客户集中度、GPU残值及再融资成本,将直接决定Neocloud厂商的股东回报。
主要矛盾2(电力):平衡社区影响与用电压力,落实电力配套
EIA 4月预计,美国数据中心用电量将由2025年的224TWh增至2030年的426TWh。需求在地理上高度集中:据Data Center Map目录,弗吉尼亚和德州分别收录674处和537处数据中心(含在建与规划),输配电、变电站和用水压力也随之集中在少数州。
按EIA年度零售均价,美国商业电价2020—2025年累计上涨26.6%,电费因此成为数据中心审批中最敏感的议题。
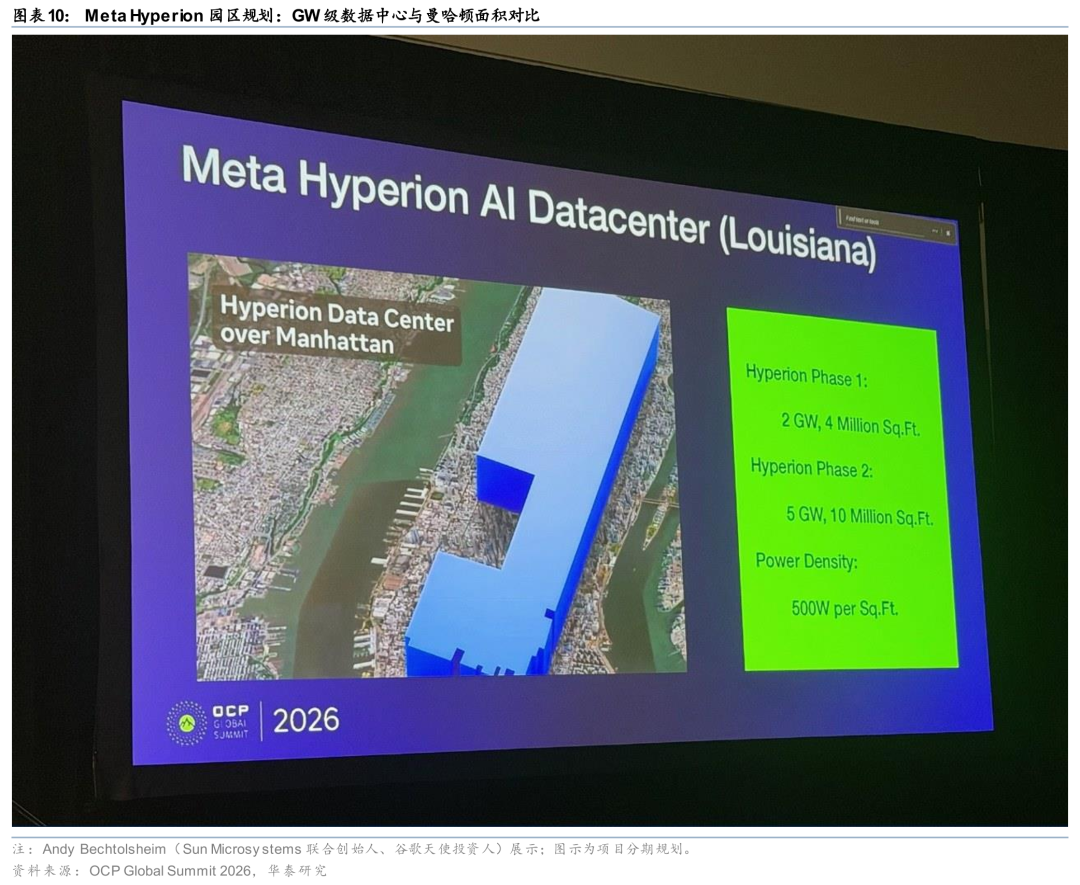
OCP现场,Andy Bechtolsheim以曼哈顿地图叠图展示了Meta在路易斯安那州Hyperion园区的规划建筑体量;项目一期规划2GW、远期5GW。这类园区能否按期投产,取决于大规模送电、变压器与线路配套和冷却验收,而不仅是土建进度;我们认为,跟踪重点应从规划GW转向实际接入容量、送电日期与客户起租。
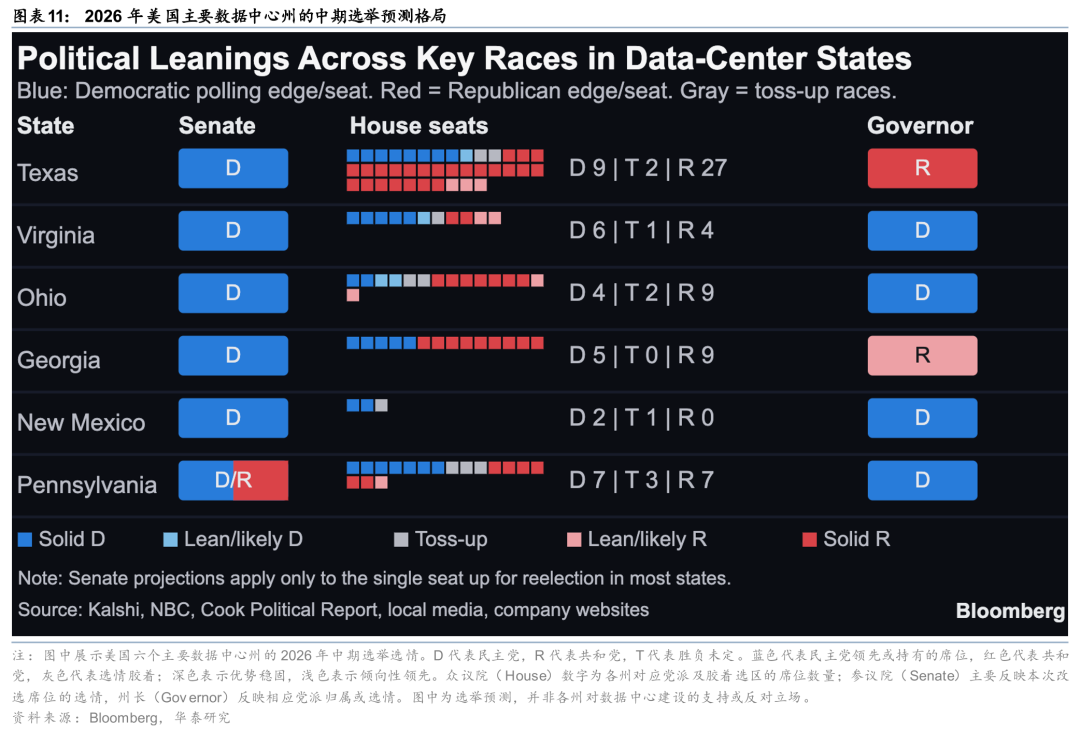
电价上涨正沿着“居民电费—选民态度—州级政策”的路径传导。据彭博社,美国德州、弗吉尼亚州、俄亥俄州、佐治亚州、新墨西哥州及宾州等主要数据中心州面临中期选举政治格局变化,随着电价上涨及电网、水资源负担加重,地方反对数据中心扩建的声音升温;德州、宾州已提高项目建设要求,俄亥俄州候选人提出有条件暂停数据中心开发。选民层面的变化也有数据:据《经济学人》,2024年投票给特朗普、居住在数据中心2公里以内的选民中约17%现表示支持民主党,其他地区为6%(排除未决定及支持第三党者)。市场关注11月中期选举后,州及地方政府是否可能进一步收紧项目审批、税收优惠及电力成本分摊要求,影响数据中心建设进度。
州长和立法机构已开始出台实质性限制措施。纽约州EO62对≥50MW数据中心的部分州环保许可实施暂缓,直至整体环评最终报告完成;马萨诸塞州EO658要求>25MW项目满足州框架与社区协议后才可取得相关州许可;AEP Ohio费率规定100MW合同的最低计费需量为82.5MW,即以高额保底电费把大负荷的成本风险留给项目方。据NCSL统计,已有16个州提出暂停类议案。许可暂停影响开工时间,社区协议与保底电费则直接改变项目的经济性。
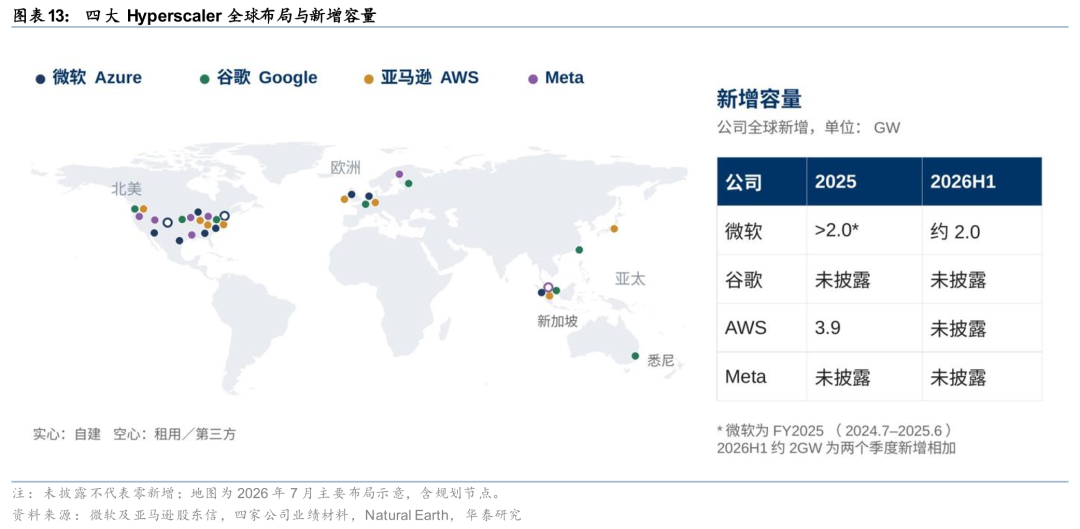
约束增多的同时,四大Hyperscaler的新增容量仍在扩张:微软FY2025新增容量超过2GW,2026年上半年约2GW;AWS 2025年新增3.9GW,谷歌与Meta未披露。布局以北美为主,欧洲与亚太(新加坡、悉尼等)同步推进。
主要矛盾3(周期):价格上涨过快,高基数下的周期反噬风险
美国投资人担心“太贵”,是因为收入与出货量出现了明显背离。WSTS春季预测2026年全球半导体销售额约1.51万亿美元、同比+89.9%(2025年约7,960亿美元),存储贡献约80%的增量。长期展望也随之抬高:SEMI与McKinsey在本次论坛均把2030年全球半导体市场收入放在约2.3万亿美元,Yole需求视角约3.6万亿美元。拆开量价,Yole预计2024—2031年收入CAGR为27%,出货量只有6%、等效晶圆5%;McKinsey认为2025—2030年的增量约60%来自数量、40%来自ASP与产品组合。换言之,收入翻倍主要来自价格与产品结构,而非出货量翻倍。
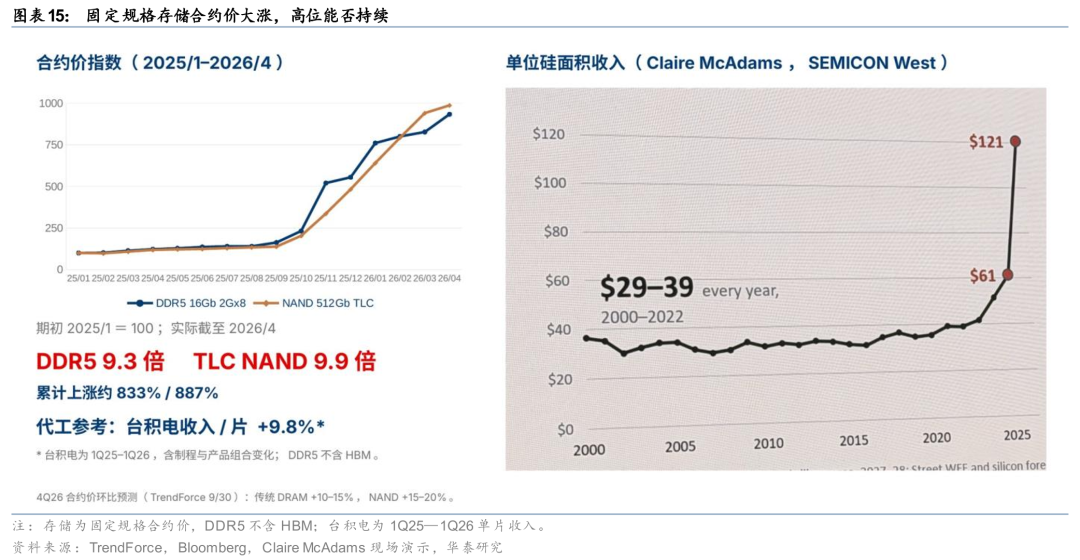
存储是这轮涨价最集中的环节。据TrendForce,DDR5 16Gb固定规格合约价由2025年1月的3.75美元涨至2026年4月的35美元,为期初的9.3倍;512Gb TLC NAND晶圆报价由2.52美元涨至24.87美元,为9.9倍。TrendForce于9月30日预计,4Q26传统DRAM合约价环比仍有10%—15%的涨幅。放到更长的周期看,据Claire McAdams在SEMICON West的演示,每平方英寸硅片对应的芯片收入在2000—2022年大致为29—39美元,2025年约61美元,2026年预计约121美元。AI芯片与存储涨价抬高了行业收入中枢,投资人担忧这一价格能维持多久、新增产能何时释放。
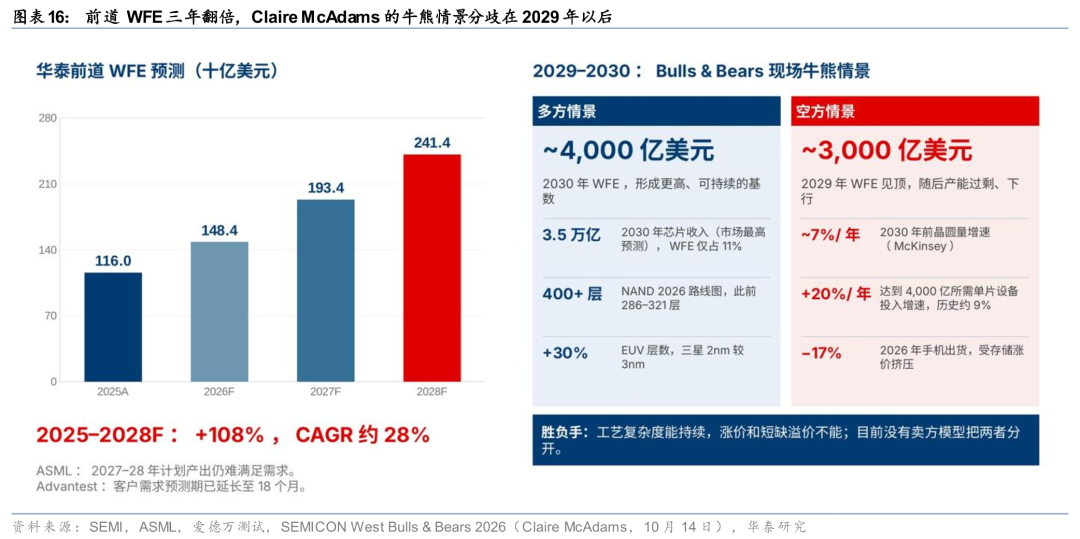
“太快”则体现在设备扩产上。SEMI 7月14日预计2028年全部半导体设备销售额为2,295亿美元;10月12日展示的9月更新预测已将2028年全部设备规模上调至2,500亿美元以上,并预计2026—2028年前道WFE分别为1,500亿、1,900亿和2,200亿美元;华泰7月模型预计前道WFE由2025年的1,160亿美元增至2028年的2,414亿美元,累计+108%、CAGR约28%。设备厂商的需求能见度也在拉长:ASML表示2027—28年计划产出仍难满足需求,爱德万测试的客户需求预测期已延长至18个月。我们在SEMICON West现场旁听的Bulls & Bears论坛上,分歧集中在2029年以后。主持人Claire McAdams给出两种情景:乐观情景下2030年WFE约4,000亿美元,形成更高、可持续的基数;悲观情景下2029年约3,000亿美元见顶,随后产能过剩。要达到4,000亿美元,单片设备投入需年增20%,而历史约9%;按她的判断,工艺复杂度带来的设备需求能持续,涨价和短缺溢价则不能。
主要关注4(中国):长鑫推进4F²研发,市场关注存储竞争格局
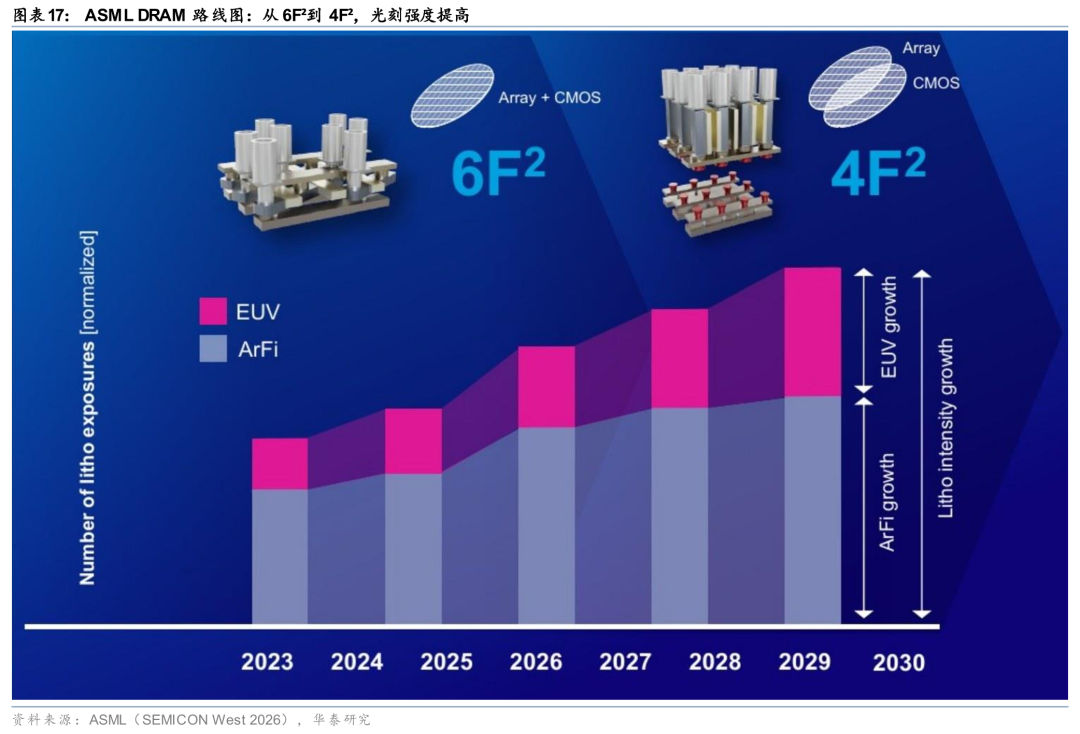
在与美国长线投资人的交流中,问得最细的是长鑫。问题的起点在DRAM架构的切换:ASML在本次SEMICON West展示的路线图显示,DRAM将由6F²走向4F²;同一最小特征尺寸下,4F²单元面积理论上较6F²减少约三分之一,阵列密度明显提升,量产仍取决于外围电路、良率与客户认证。
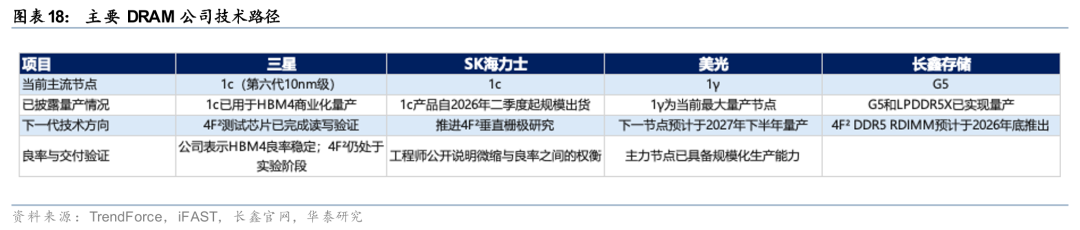
全球DRAM厂商均在加速推进先进制程与新型存储架构。三星、SK海力士已进入1c节点,美光以1γ为当前主力量产节点,三大厂商持续推进下一代工艺及4F²架构研发。长鑫存储9月20日公告第五代DRAM技术平台进入量产,10月提出4F²架构DDR5 RDIMM产品计划。我们认为,决定竞争格局的仍是量产良率、成本及稳定出货能力。
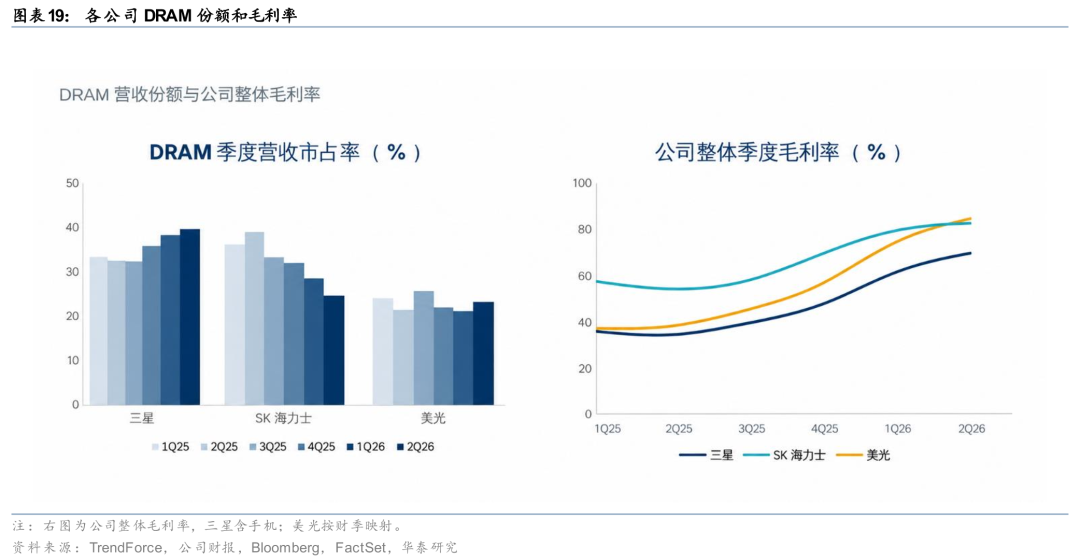
据长鑫招股书,其DRAM营收份额由2Q25的3.97%升至4Q25的7.67%,今年三星、SK海力士、美光的公司整体毛利率仍在上行。我们认为,景气上行期份额变化还没有体现在利润上,一旦价格回落,新增供给对定价权的影响会显现。
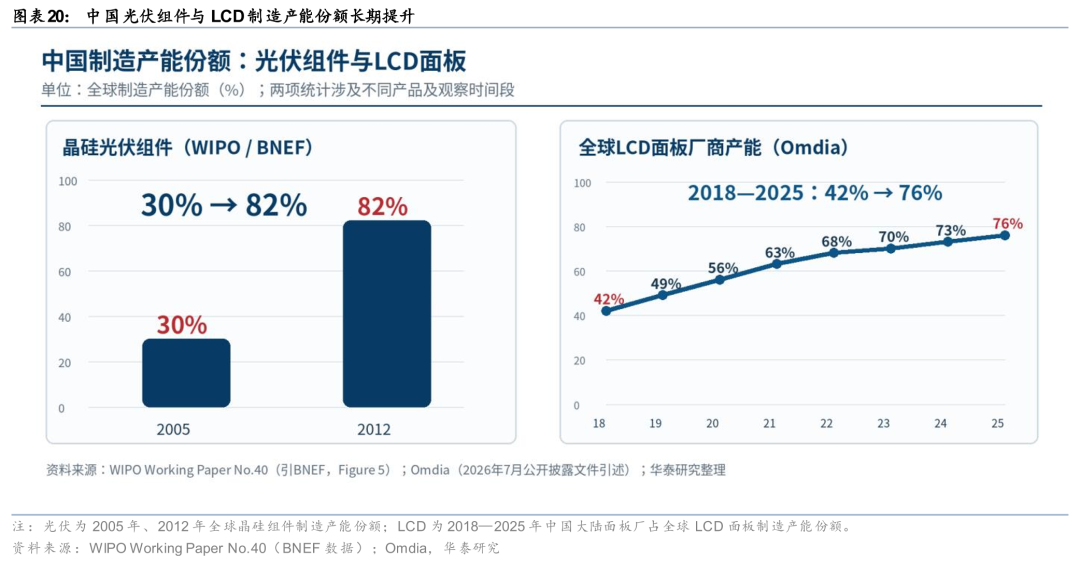
投资人的敏感,很大程度上来自光伏和LCD的经验:中国晶硅组件制造产能份额2005—2012年由30%升至82%,LCD面板厂全球制造产能份额2018—2025年由42%升至76%。DRAM的工艺门槛和客户认证更高,未必复制同样的路径,但核心问题相同:新增供给何时、以什么产品进入市场,届时成熟品类的全球价格和利润会受到多大影响。
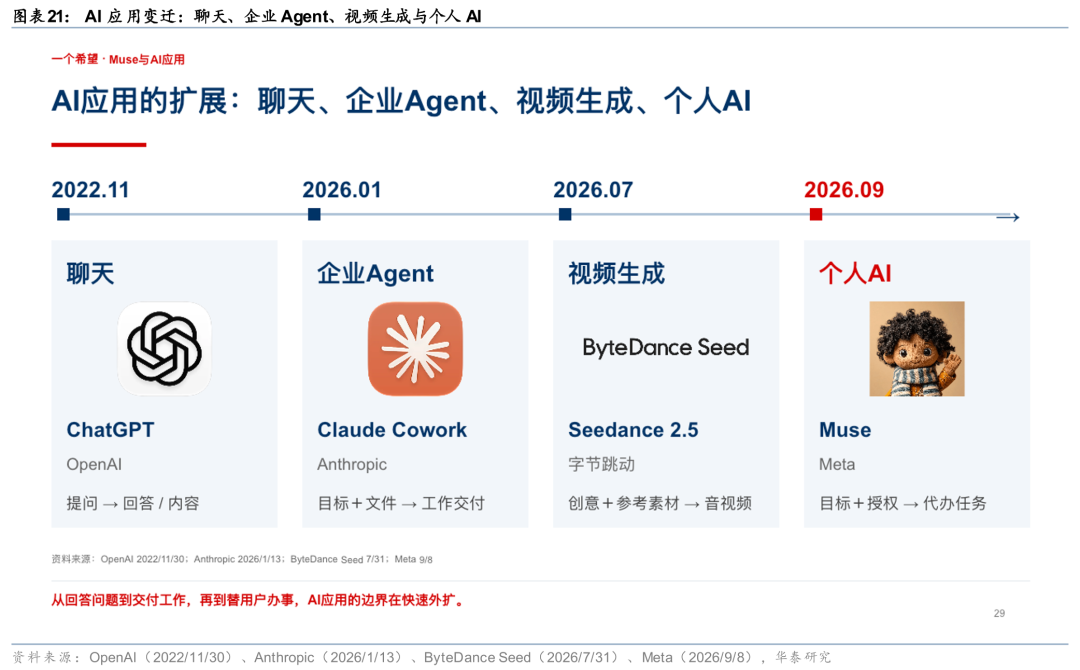
一个希望:Muse——从回答问题到代办任务
硅谷买方一边质疑算力回报,一边把Meta的Muse视为少数的增量希望,原因在变现方式。过去的Chatbot主要消耗用户时间,变现依赖订阅或广告;Muse则是能介入交易闭环和中小企业工作流的Action Agent,在用户授权后完成检索、比价、日程协调,把下单等关键动作交给用户确认,并延伸至小企业的营销与经营工作流。按完成的任务收费,意味着ARPU可以与AI替用户创造的价值挂钩,而不再只是一个聊天工具的月费。
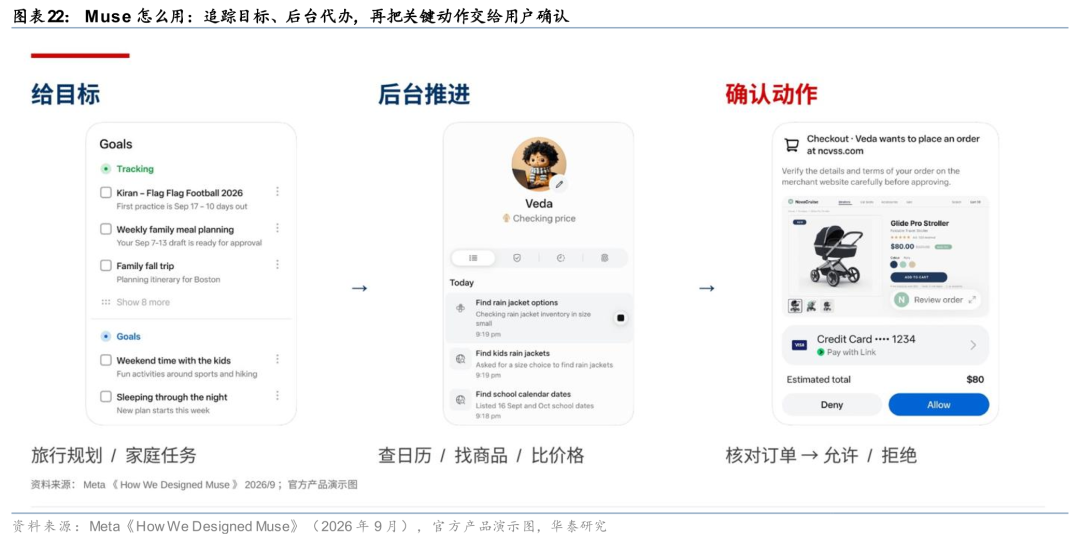
从早期数据看,据Social Media Today转引Sensor Tower,Muse发布后22天下载量超过500万;据The Information,周用户超过300万。收费采用免费入口加订阅升级,个人订阅月费为20美元与100美元两档(有限测试)。能否撑起这一ARPU水平,取决于付费人数、留存与续费率,公司尚未披露,是我们后续跟踪的重点。
本文来源:华泰睿思


