
全球债务危机:比特币能否从中受益?
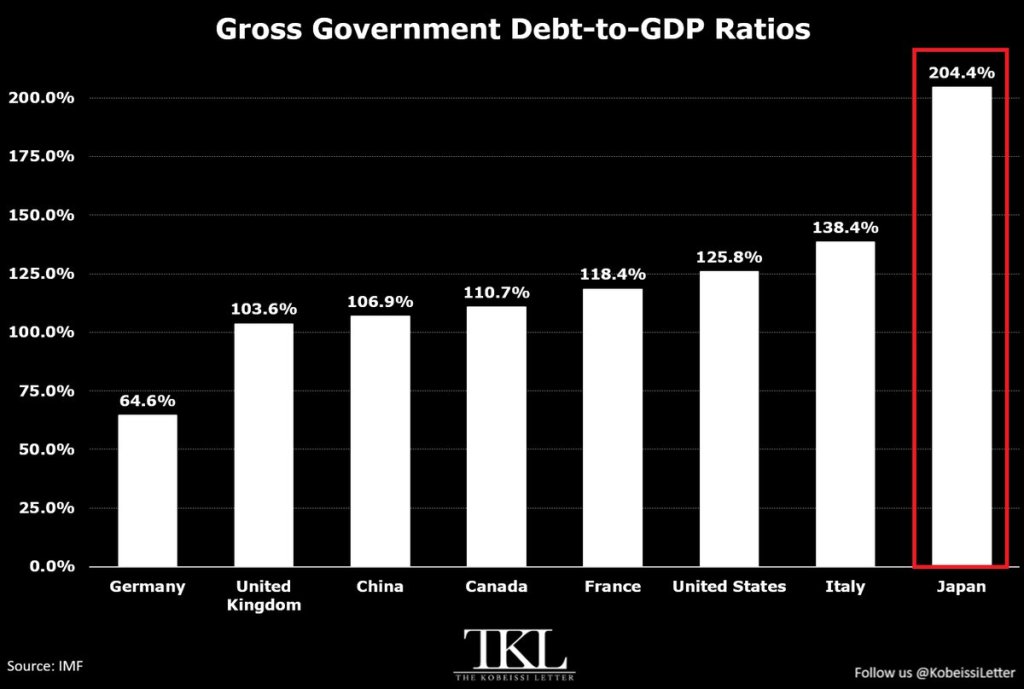
主要经济体的政府债务水平已达到十年前看来极为极端的程度。Kobeissi Letter 分享了国际货币基金组织(IMF)的数据,显示日本总政府债务接近 GDP 的 204.4%,意大利约为 138.4%,美国为 125.8%,法国接近 118.4%,加拿大约为 110.7%,中国为 106.9%,英国为 103.6%。而德国的债务水平则低得多,约为 64.6%。
我想解释这一切将如何影响比特币的未来走势,但在此之前,让我先阐述一个宏观观点(因为这一点很难反驳)。发达经济体在承担巨额债务负担的同时,借贷成本正在上升。
IMF 独立列出的数据显示,美国一般政府总债务在 2026 年将达到 GDP 的 125.8%,并预计该数字在未来几年将继续攀升。日本仍然是最明显的异常值。IMF 最近将其公共债务描述为约占 GDP 的 207%,在发达经济体中仍居首位。
为何高债务变得难以管理
债务本身并不自动构成危机。真正的问题出现在政府必须以远高于当前的利率对巨额债务进行再融资时。这种情况在当今世界日益凸显。
随着央行应对持续的通胀、庞大的政府借款需求以及来自基础设施、国防和人工智能投资的巨大资本需求,全球债券收益率已经上升。路透社最近指出,今年最大发达经济体的基准 10 年期收益率显著上升,使得主权融资变得更加昂贵。
美国是一个很好的例子。联邦债务在 2026 年达到约 40 万亿美元,年度利息支出高达约 1.36 万亿美元。持续的赤字意味着即使借贷成本保持高位,政府也必须继续发行大量债务。法国也面临着类似的压力。其政府债务约占 GDP 的 118.5%,且法国 10 年期收益率近期已接近 24 年来的高点。正是这种组合,将高债务从单纯的会计数字转化为市场问题。
这将如何影响比特币?
比特币具有截然不同的货币结构。其供应量上限为 2100 万枚,发行遵循预定的时间表,而非政府的财政需求。这就是为什么长期看好比特币的人通常认为主权债务上升对 BTC 有利。
如果政府继续运行巨额赤字,投资者可能会更加担心货币贬值、金融压抑,或者央行最终不得不容忍更高的通胀以维持债务偿付的可控性。在这种环境下,比特币和黄金等稀缺资产可能会更具吸引力。
但是,我不会简单地将债务上升视为比特币的自动利好因素。短期内,政府大规模举债实际上可能损害比特币的表现。更多的债务发行可能会推高国债收益率。较高的收益率会收紧金融条件,使无风险资产相对于投机性投资更具吸引力。我们已经在今年看到,当美国收益率向 5% 区域移动时,比特币出现了负面反应。
因此存在两种相互竞争的影响:
时间范围对比特币的可能影响 短期更高的债务发行可能推高收益率,给 BTC 带来压力 中期财政压力可能增加波动性并削弱风险偏好 长期货币稀释和债务可持续性担忧可加强比特币的稀缺性叙事 这种张力至关重要。比特币可能在由债务驱动的债券抛售期间下跌,但在较长时期内仍能从同一债务问题中受益。
这对更广泛的加密市场意味着什么?
比特币是该论点中最纯粹的加密资产,因为其货币政策简单且设有上限。对于大多数山寨币而言,这一论点较弱。许多加密项目具有通胀性的代币时间表、集中的所有权或可能改变供应动态的治理系统。因此,主权债务上升并不会自动为 ETH、XRP、SOL 或更小的代币创造相同的货币叙事。
如果债务压力最终导致货币政策放宽或流动性恢复,整个加密市场仍可能受益。但如果政府持续大量借款,而央行通过提高利率来回应,那么在流动性回归之前,山寨币可能会遭受严重打击。
这就是为什么我将全球债务视为对比特币结构性利好的因素,但在短期内可能产生负面影响。世界的债务问题加强了比特币作为稀缺、非主权资产的长期论点。问题在于时机。在高债务导致宽松货币之前,它首先会产生更高的收益率、更紧的流动性,这正是比特币历史上发现难以适应的环境类型。


