
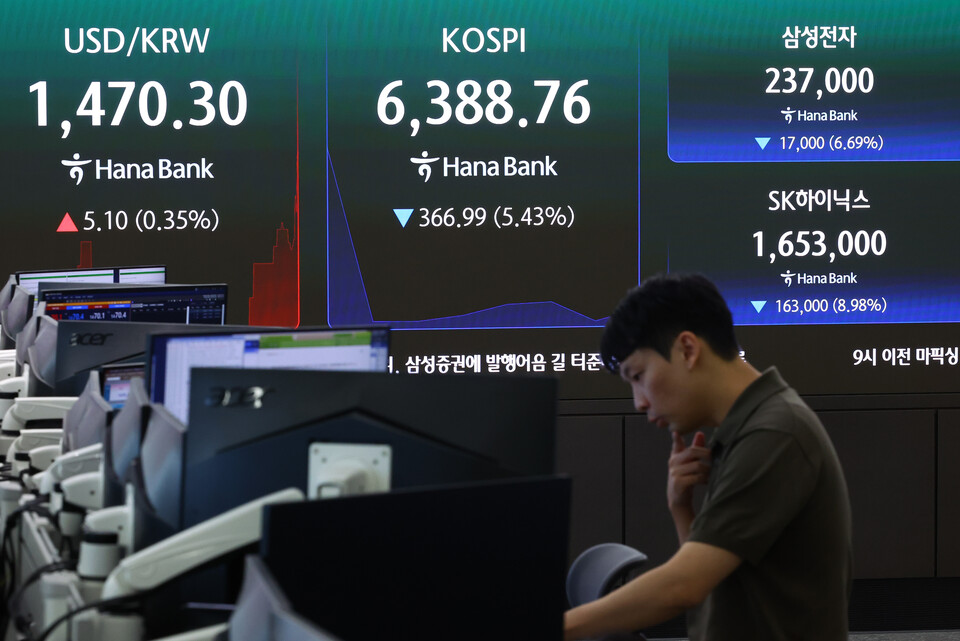
10月以来韩国股市调整明显,成为同期全球科技资产波动率加大的关键影响变量之一。至10月15日,韩国KOSPI指数较10月2日的月内高点下行20.7%。
韩国股市调整背后有几点宏微观因素叠加:
一是随着欧美流动性收紧,韩国股票市场存在外资流出趋势。从KOSDAQ市场外资月均净买入额来看,5月和6月是其净买入较密集的时段。8月中旬,随着美伊局势升级,美国加息预期升温。8月和9月韩国市场的外资开始呈现连续的净卖出,不过9月第三周之前KOSPI外资市值占比仍处徘徊状态。至9月第三周之后,外资市值占比出现较明显的单边下行。
二是韩国自身货币政策亦存在继续收紧的预期,与海外流动性收紧形成夹击。7月16日和8月27日,韩国央行连续加息,将基准利率提高至3.0%。韩国央行2026年8月公布的未来六个月基展望显示其预测中位数为3.25%,反映其货币政策委员会整体仍倾向于进一步收紧货币政策。10月12日,韩国央行行长申铉松表示韩国通胀率预计将在“一段时间内”高于央行目标水平;进一步加息的时机和步伐将取决于数据,央行将在持续观察后续货币政策效果与通胀走势的同时审慎决策。10月12日掉期市场显示,未来六个月韩国央行累计加息50个基点的概率约为70%。
三是韩国市场对于单一产业的依赖度过高,存在一定的内生脆弱性。截至10月15日,三星电子和SK海力士的市值合计约占韩国KOSPI指数全部成分公司的总市值的48.6%。2026年上半年KOSPI上市公司营业利润同比增长348.5%;但剔除两家公司后的其他上市公司的营业利润则同比增长11.78%。韩国央行7月的报告提示应警惕这种依赖加深可能放大周期性、财政和金融波动的风险(should guard against the risk that greater dependence on IT could amplify cyclical, fiscal, and financial volatility)。10月中旬,我国存储企业的技术进步带来了海外龙头垄断壁垒被打破的预期,韩国存储企业股价均出现明显调整。
四是一致预期下的杠杆效应可能对市场波动存在进一步的放大。10月12日韩国央行行长申铉松承认在6月金融稳定报告中对单只股票杠杆ETF的评估有误,当时该报告认为单只股票杠杆ETF有望防止国内投资资金外流、并有助于扩大外国资本流入,而鉴于当时的情况这种评估是不恰当的。7月底以来单只股票杠杆ETF在韩国市场已受到严监管,但朝鲜日报(ChosunBiz)报道指出,由于“气球效应”,个人投资者资金转向指数杠杆ETF和保证金交易贷款。
在一系列救市举措下,10月16日韩国股市反弹,KOSPI指数收涨2.05%。
回顾韩国股市本轮调整,存在几点启示:一是内外政策同向收敛往往会放大资产波动。在这一点上,我国经济面临的情况不同。9月我国核心CPI同比处于1%的稳定区间,这为稳增长、扩内需创造了有利条件。二是一定程度保持资本市场行业表现的广谱性对于降低市场脆弱性较为重要。我国作为大国经济和全产业链特征天然具备优势,培育壮大新兴产业、改造提升传统产业、促消费、稳定固定资产投资均具备想象空间。《经济日报》10月18日评论指出“协同联动防止产业单兵突进”。三是对市场单向预期的时段应保持一定的警惕,单向预期与杠杆交易容易存在阶段性相互强化。
本文来源:郭磊宏观茶座


