
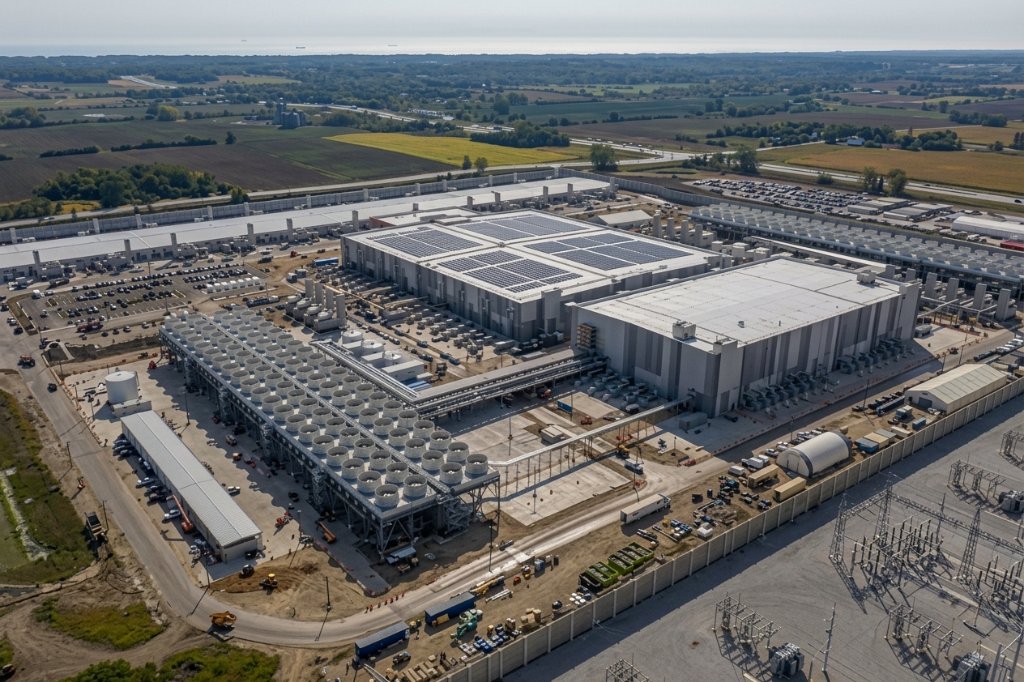
上周五,由英伟达和黑石联合支持的澳大利亚数据中心运营商Firmus,宣布撤回原本将成为澳大利亚史上第二大IPO的上市计划。该公司寻求的估值高达440亿澳元(约305亿美元)——是三个月前一轮融资估值的整整两倍,远超拥有近5亿澳元营收和8200万澳元净利润的成熟同业NextDC的市值。数日后,另一家澳大利亚数据中心公司AirTrunk亦以"市场条件"为由,取消了在新加坡上市REIT载体的计划。
两宗折戟迅速在全球市场激起涟漪。CoreWeave首席执行官Mike Intrator周四在一份内部备忘录中,将公司股价本周累计下跌17%的部分原因归咎于此:"Firmus、AirTrunk、Lambda Labs和Nscale等公司的IPO受挫及债务融资困难,正在渗入围绕CoreWeave的市场叙事。"他强调,这些公司试图在缺乏"执行力、营收和规模"的情况下募集巨额资本,与CoreWeave的情况截然不同。
然而,这番辩白并未平息市场疑虑——CoreWeave债券收益率周四仍逼近15%,债券价格跌破80美分困境区间。
Firmus折戟解剖:贪婪、信任崩塌与估值泡沫
Firmus的IPO失败,是一个关于估值失控与信任连续受损的典型案例。
该公司2019年以比特币矿工身份在塔斯马尼亚起步,后转型AI基础设施并获英伟达加持。联合创始人Oliver Curtis因2016年内幕交易被定罪入狱的背景,令部分潜在股东心存疑虑。更关键的是,Firmus寻求的300亿美元估值,是三个月前融资估值的两倍,而其上市后计划举借的最高300亿美元债务,将使债务/EBITDA比率达到2028年预测盈利的6倍。部分超级年金基金(如UniSuper)以估值过高为由直接拒绝参与。
压垮IPO的最后一根稻草,是上市前一周曝光的"Project Southgate"交易破裂——Firmus与CDC之间一笔数十亿美元的合作协议突然告吹,直接动摇了潜在投资者对公司商业落地能力的信心。
投资公司Ten Cap创始人兼首席投资组合经理Jun Bei Liu在摩根斯年度投资会议上直言:"他们太贪婪了,应该更现实一些。"承销行摩根士丹利、摩根大通和美国银行均未就撤单公开置评。
Firmus目前表示将转向私募市场融资,但在当前信用环境下,其借贷成本或将大幅上升。与此同时,同样在纳斯达克上市、寻求在澳大利亚二次上市的SharonAI,股价过去五日已下跌近两成——澳大利亚数据中心资本市场的寒意,远未消散。
债券市场:压力从边缘蔓延至核心
Firmus折戟不过是引线,真正的火药桶早已埋下。
为Meta、英伟达、甲骨文等科技巨头提供算力的知名数据中心项目债券价格,近期已全面跌破面值:Blue Owl与Meta联合支持的"Hyperion"项目债券从7月初面值以上跌至约92美分;黑石旗下租赁给微软的佐治亚州QTS"Project Excalibur"债券已跌破88美分;Hut 8开发的路易斯安那州和德克萨斯州项目债券分别跌至约94美分和92美分。甲骨文相关项目承压尤甚——与"Project Jupiter"新墨西哥州数据中心挂钩的约180亿美元贷款因电力许可延误已滑入困境区间,密歇根州AI园区建设债券亦从面值跌至87美分。
neocloud公司受到的冲击更为剧烈。CoreWeave债券已跌破80美分困境门槛,收益率逼近15%,竞争对手Nebius本周跌幅达18%。英伟达过去一周市值蒸发约2700亿美元。
德国安联首席投资官Ludovic Subran将这一局面定性为"达尔文时刻":"电力和施工延误引发的信用利差飙升,表明数据中心债务的定价对执行风险的容忍度过低。"
4.9万亿美元缺口:这场盛宴的数学题从未成立
债券抛售的深层逻辑,是一道始终无解的算术题。
科技咨询机构Gartner本周发布报告揭示:AI数据中心运营商到2030年底需创造8.5万亿美元收入,才能覆盖资本与融资成本并实现健康回报;但预计实际流向数据中心提供商的消费者及企业AI服务支出"不超过3.6万亿美元"——缺口高达4.9万亿美元,超过4万亿美元资产价值可能在2032年前面临减值风险。
Gartner进一步指出,AI优化IaaS赛道市场规模预计从2027年的660亿美元增至2030年的1740亿美元,但在现有芯片被新一代替代之前,这一体量对大多数AI算力提供商而言仍"不足以收回投资"。更关键的是,由于多数AI原生公司采用轻资产模式,"不足一半的AI收入将流向拥有重大AI基础设施的提供商"。
触发市场情绪转变的另一导火索,是OpenAI的一系列信号:年化营收比此前暗示的数字低出200亿美元,IPO推迟至明年,Anthropic季度销售增速亦在放缓。这些信号共同指向一个令市场不安的结论:AI变现的速度,远远跟不上基础设施投入的节奏。
D.A. Davidson分析师Gil Luria的判断更为直白:CoreWeave借款成本约9%,投资回报率仅约1%。"一旦AI支出热潮降温,股权价值将归零。"
英伟达首席执行官黄仁勋周四表示,他不认为CoreWeave需要英伟达提供支撑,"他们的资本成本实际上正在下降"。但他未提供具体财务数据,而信用市场的定价与这番乐观表态形成了鲜明对比。
两重隐患:循环融资与政治反弹
除营收缺口外,两类结构性风险正在叠加放大这场危机的烈度。
其一是循环融资风险。国际清算银行近期报告指出,"AI领域相当大比例的融资和商业关系具有自我指涉性"——客户与供应商相互为对方融资。这种结构在市场顺风时可放大增长,一旦信心逆转,则可能加速去杠杆并引发连锁反应。
其二是来自地方的政治阻力。针对数据中心的反弹情绪已在美国多地蔓延——纽约、德克萨斯等州已对新项目设置严格限制,部分项目因此停滞。Columbia Threadneedle美国投资级信用主管Tom Murphy表示,这使得"已建成运营的数据中心更具价值",但同时也意味着新建项目的许可风险被系统性低估。
强者愈强:洗牌之后谁能存活
尽管市场动荡,这场危机的终局或许并非AI基础设施投资的终结,而是一次残酷的优胜劣汰。
Gartner预测,80%的neocloud将在2030年前"停止独立运营"——每五家租用英伟达GPU的公司中,有四家将被并购或退出市场。但与此同时,澳大利亚联邦银行经济学家Lucinda Jerogin指出,澳大利亚数据中心装机容量已从今年2月的约6吉瓦增至23吉瓦,尽管其中仅约四分之一获批或在建,行业的长期成长逻辑并未动摇。
Jun Bei Liu认为,Goodman、AirTrunk等拥有成熟财务支撑和长期协议的成熟企业,以及持有确定合同的建筑和工程公司,仍是值得关注的"真正的宝石"。"它们将继续受益于这一代际性增长,但对于'快速致富'的玩家而言,这条路将越来越难走。"
这正是这场"达尔文时刻"的核心逻辑:在4.9万亿美元的收支鸿沟面前,Firmus式的估值游戏已走到尽头。只有具备真实营收、规模和执行力的运营商,才能在这场淘汰赛中活下来——而那些依赖循环融资、靠故事撑起估值的玩家,正在被市场逐一清算。


