
摘要
本轮厄尔尼诺或为史上最强,其宏观影响的季节规律如何,何时达峰?本文分析,供参考。
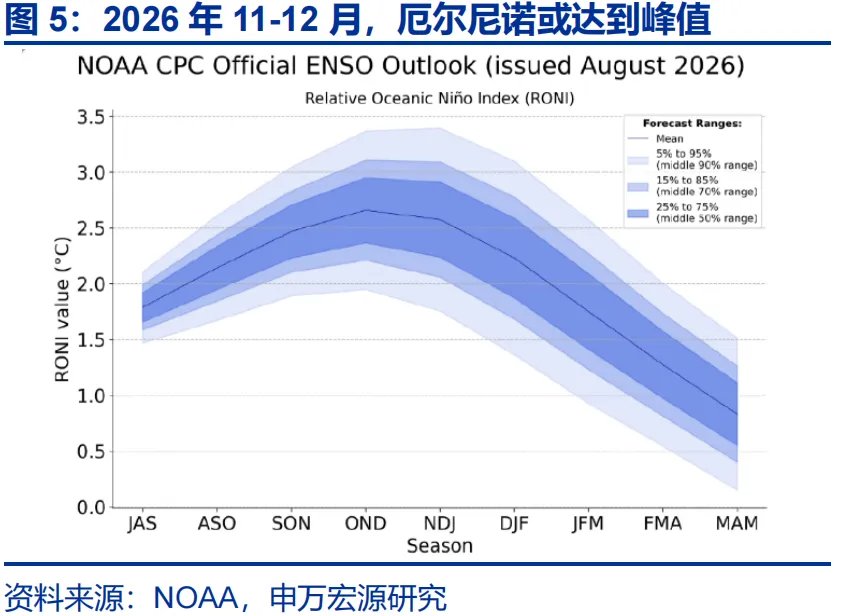
“超强”厄尔尼诺影响的“时间线”:11月前后或演变为史上最强,影响峰值或滞后于次年夏季。
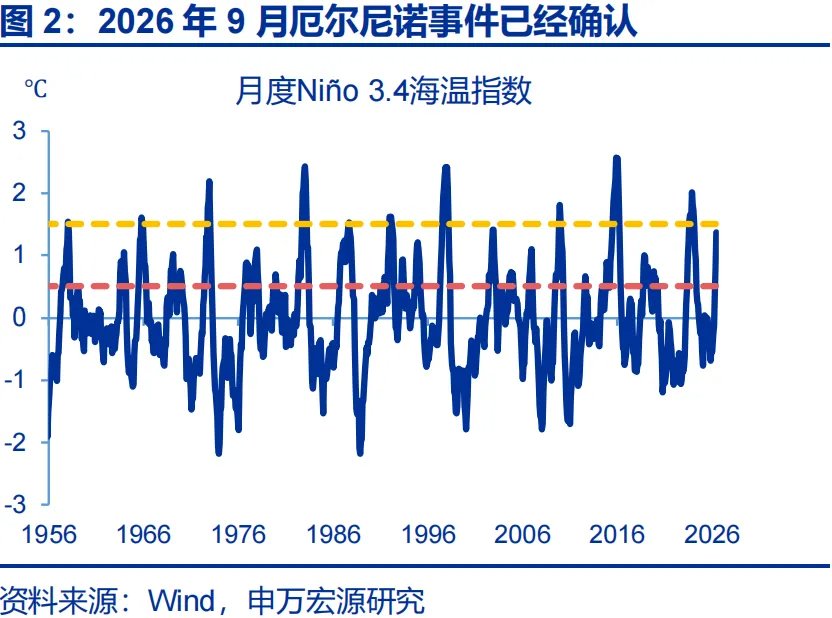
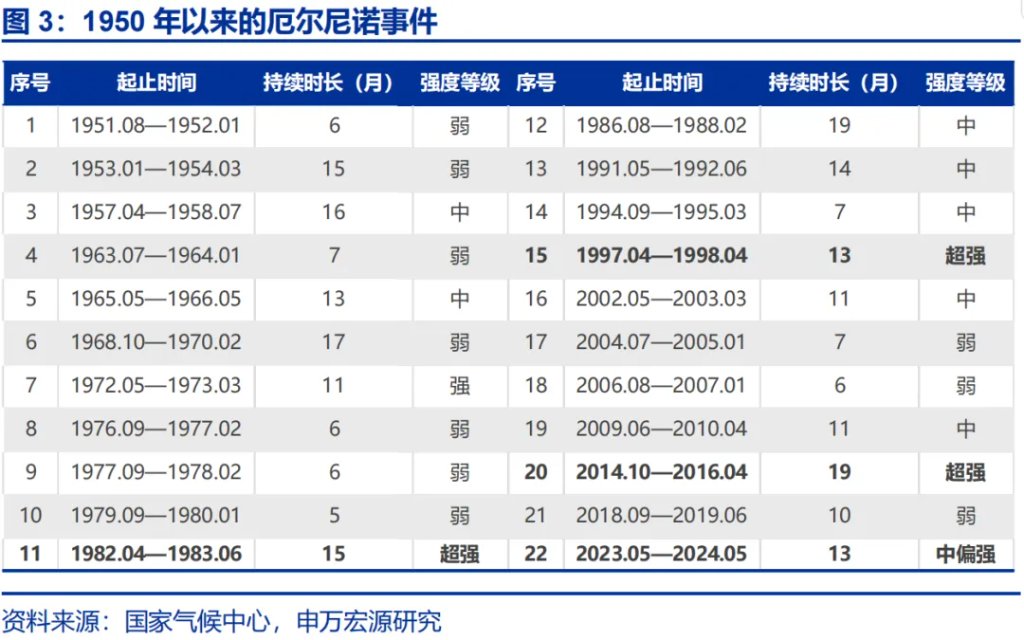
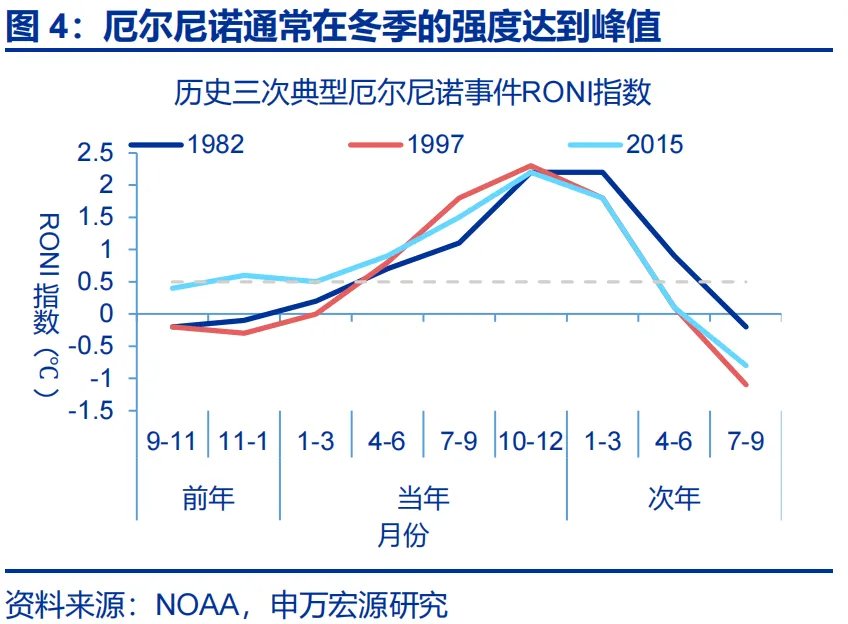
要点1:本轮厄尔尼诺或演变为史上最强,持续时间可能在1年以上。厄尔尼诺是赤道中东太平洋海温持续偏高、引发大气环流变化的现象。世界气象组织于9月3日确认本轮厄尔尼诺已形成,或将持续增强为超强级别。回顾过往,历史上共出现三轮“超强”厄尔尼诺,分别是1982-1983年、1997-1998年、2014-2016年,持续时间依次是15、13、19个月。
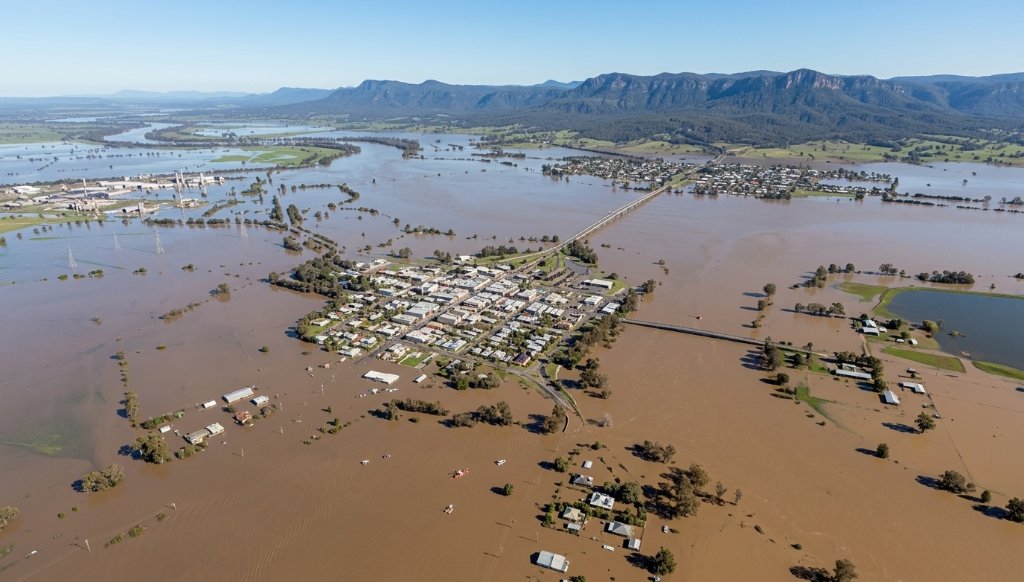
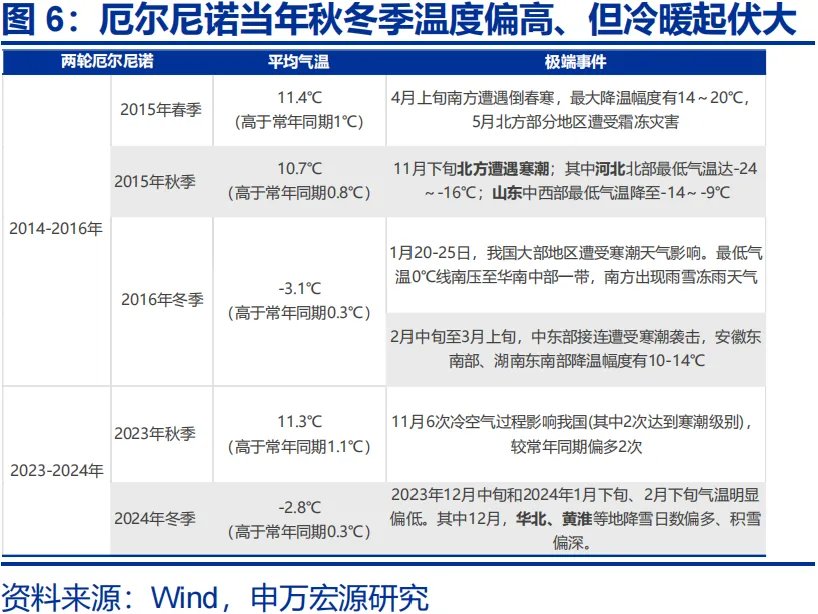
要点2:节奏上,本轮厄尔尼诺或在11月左右达峰,但影响峰值或滞后于次年夏季。2016年、2023年厄尔尼诺期间,我国秋冬季节温度偏高,其中冬季平均气温均超过常年同期0.3℃;但河南、山东、河北等地均出现阶段性寒潮,气温波动较大。厄尔尼诺峰值过后,次年春夏通常会出现更高强度的降水;譬如1983、1998、2016年夏季长江流域洪涝灾害的影响范围及程度均强于前一年。
要点3:范围上,本轮厄尔尼诺大概率影响我国蔬菜、水稻等生长,全球大豆、棕榈油、铜等供应。参考历史,秋冬季寒潮易出现在我国山东、河南等地,上述地区冬小麦、蔬菜占比分别高达59.8%、32.8%。夏季洪涝或更集中体现在华北、长江中下游,当地主产水稻。海外方面,南美等地在9-11月易出现暴雨洪涝,影响铜矿开采、大豆生长,而东南亚等地偏干,主要影响棕榈油、橡胶生长。
要点4:厄尔尼诺的宏观影响或具有显著的季节差异,可能集中体现于2026年冬季与2027年夏季。2026年冬季,通胀影响或为正,结构上或菜价涨、果价跌,糖价涨、豆价跌,铜价涨、煤价跌;经济指标中消费或改善、投资或回落。2027年春季,价格指标或均延续前期表现,但经济影响或较小。2027年夏季,通胀影响或达峰值,对投资、消费的影响或均呈负效应,对出口影响或趋于结束。
2026年冬季:通胀影响升温,经济影响分化。利好菜、糖、铜价及消费,利空果、豆、煤价及投资。
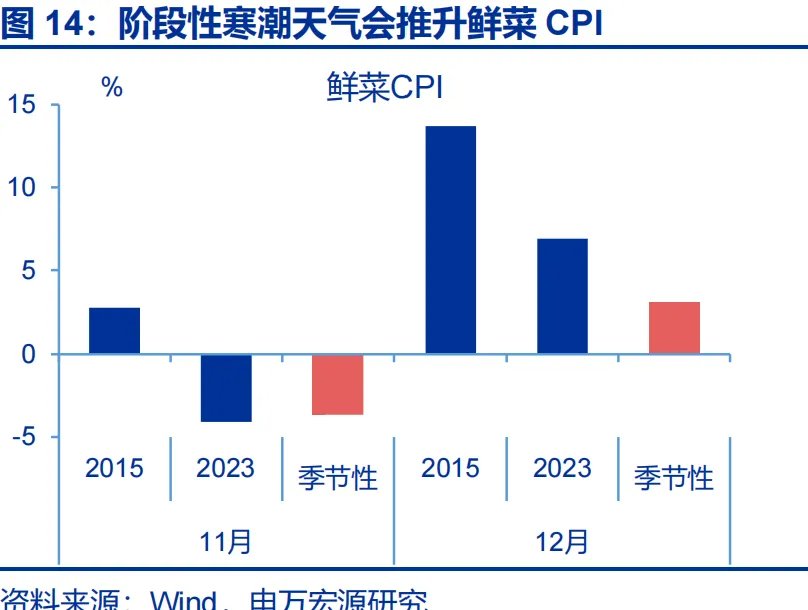
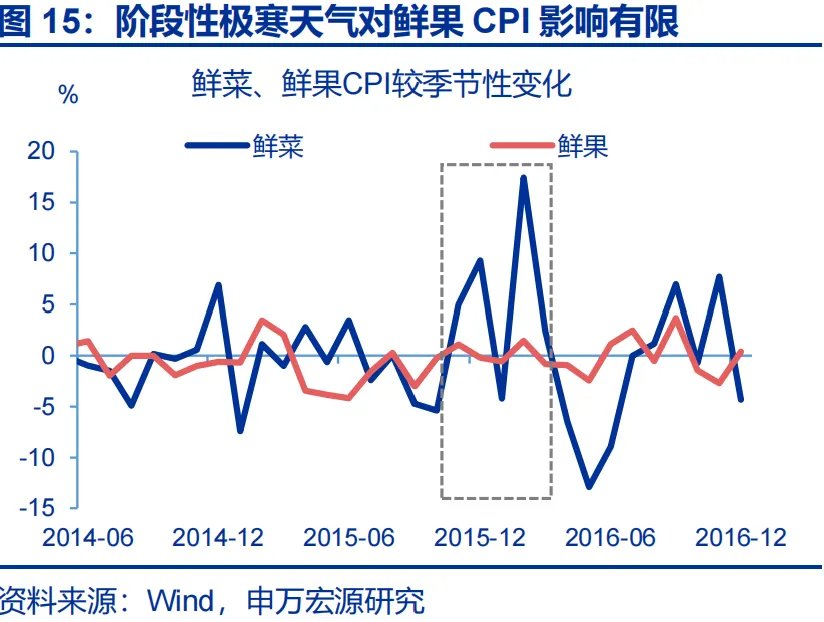
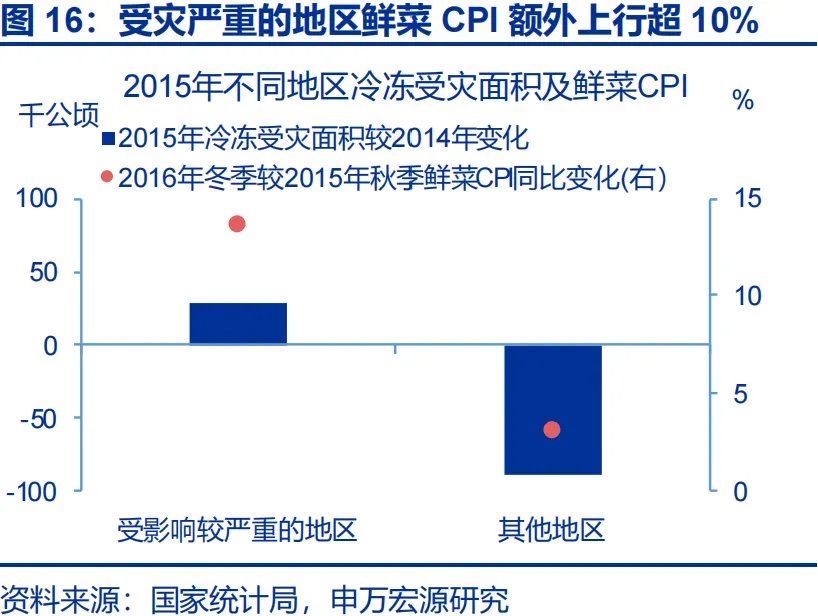
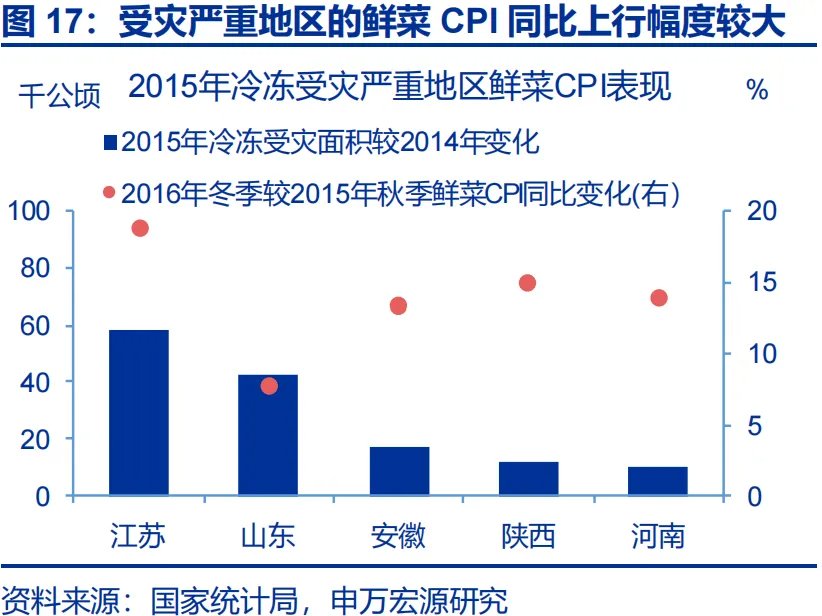
CPI:蔬菜、白糖或涨价,水果、大豆或降价,令CPI额外上行。一是我国暖冬利好蔬果生产或压制价格,但阶段性寒潮可能推升部分月份鲜菜CPI 额外上行超10个百分点。二是南美易出现极端降水利于大豆生产或压制豆价与粮食CPI,同时约束甘蔗收割或推高其他食品CPI,但上述品种在CPI占比不足1%、影响或有限。综上鲜菜、粮食CPI或超季节性,鲜果价格偏弱,总体效应或为正。
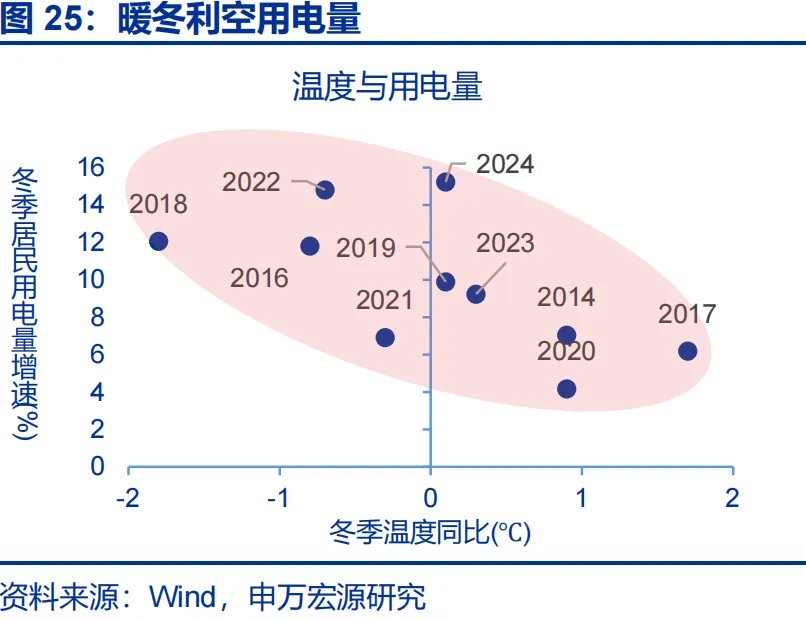
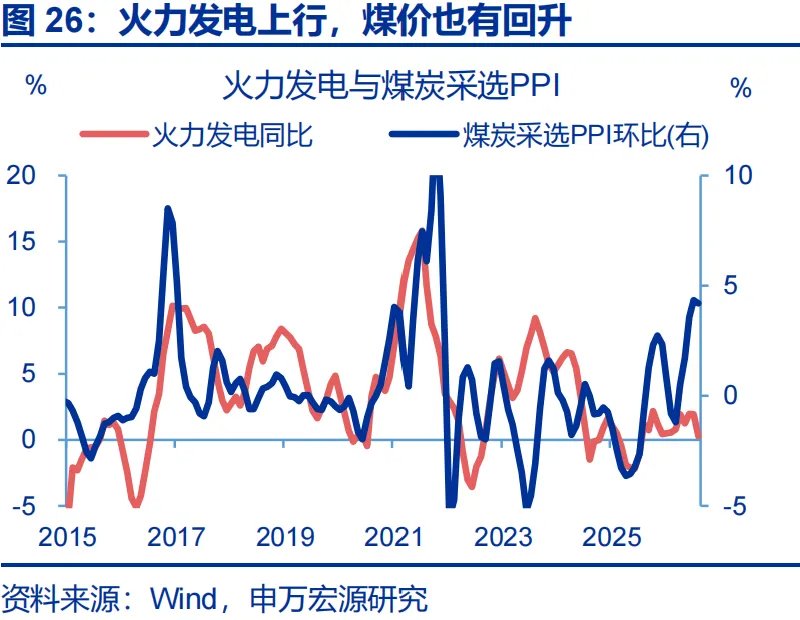
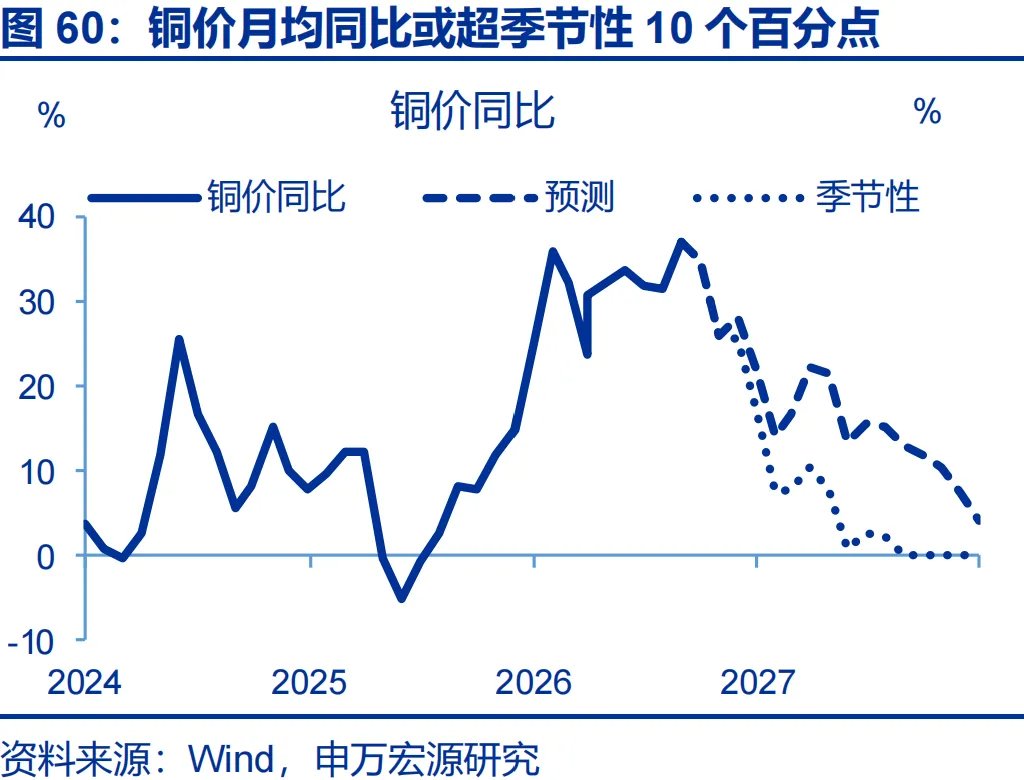
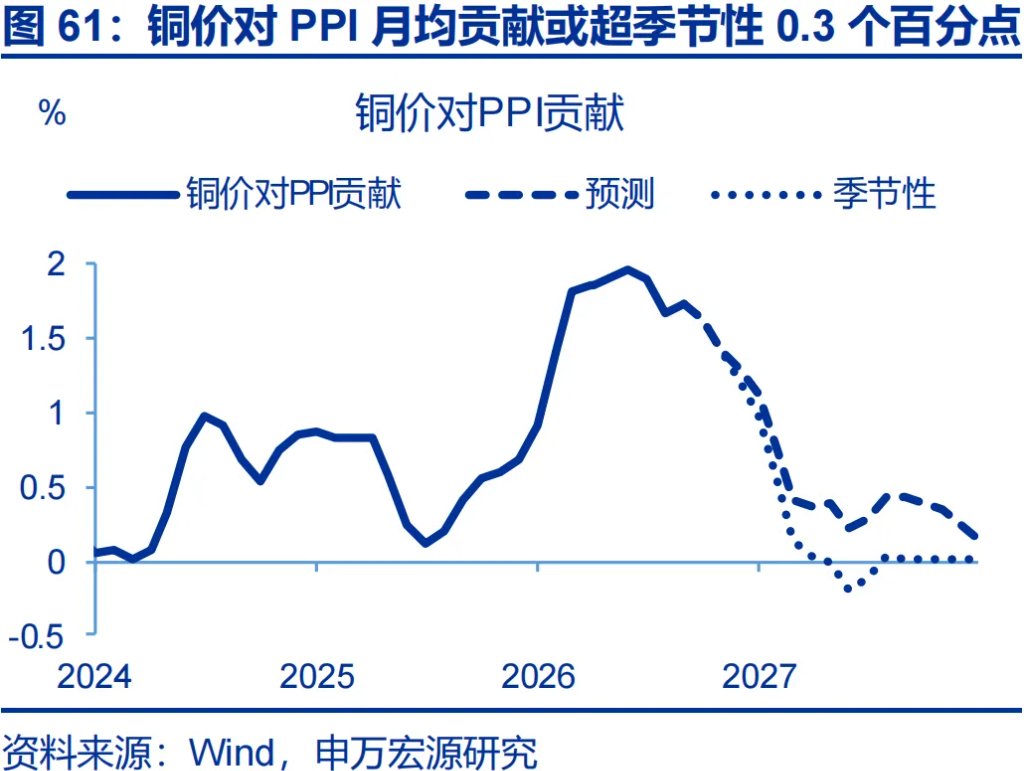
PPI:国内暖冬利空煤价,但南美强降雨或令铜价涨,整体或额外推升PPI。我国冬季偏暖或减少火力用电量,导致用煤需求减少、煤价上行;幅度上,火力发电量每减少1个百分点,对应煤价回落0.6个百分点。但智利、秘鲁等地在11月至次年4月易出现强降雨,或导致铜矿区开采、发运受阻,历史上厄尔尼诺期间铜价环比上行约10个百分点左右。综合来看,PPI或超季节性0.3个百分点。
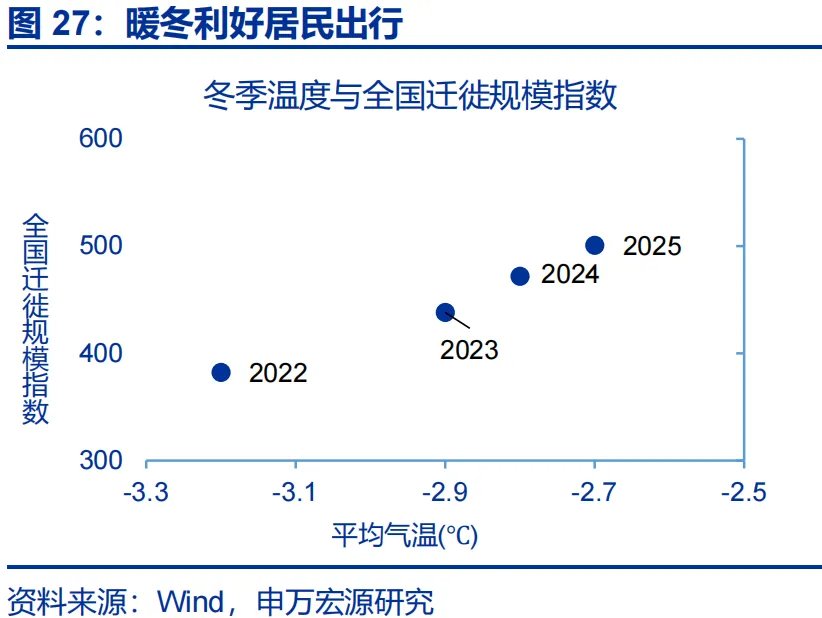
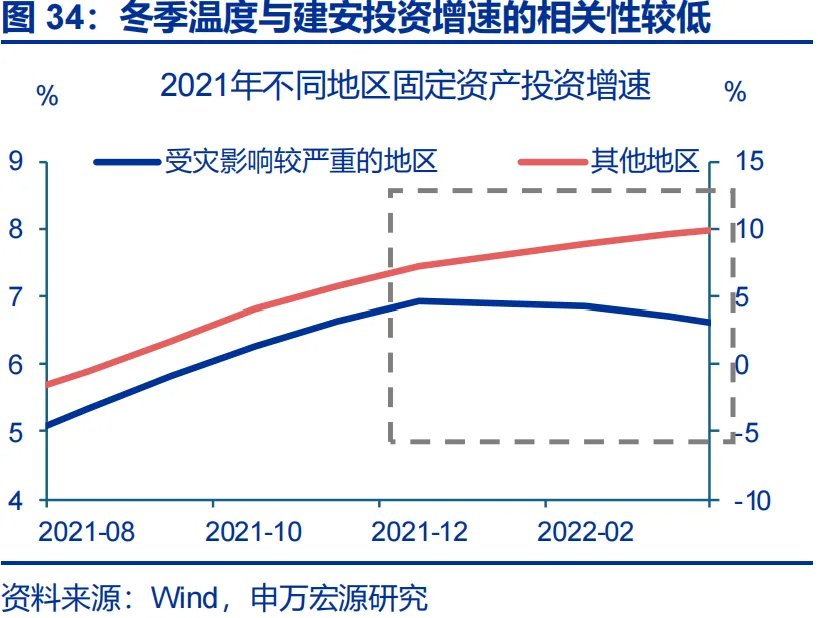
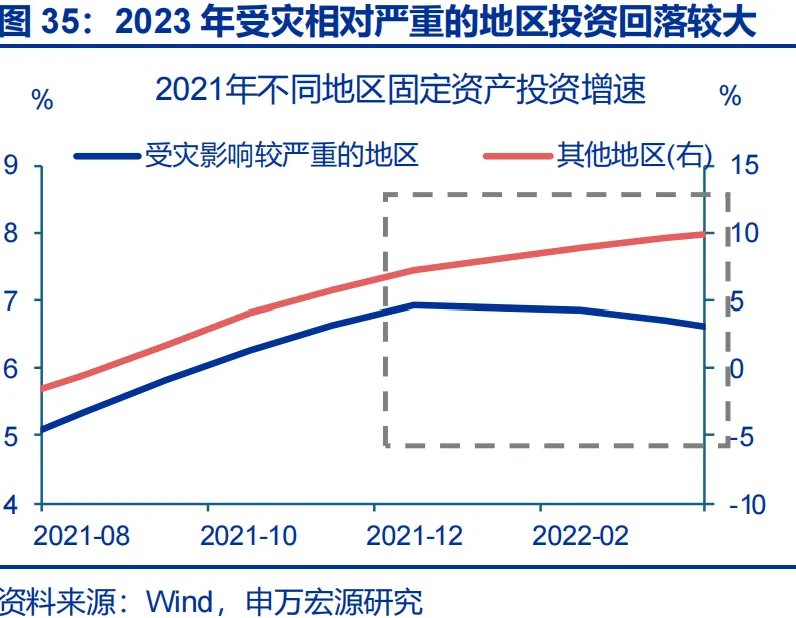
经济:暖冬或更多利好消费,阶段性寒潮或更多扰动投资。消费方面,暖冬利好居民出行,有助于服务消费需求释放;阶段性寒潮可能构成扰动,但影响时间相对较短。不同地是,冬季温度与投资并不相干,但阶段性寒潮或压制投资,譬如2023年12月,受寒潮影响较为严重的地区投资下行1个百分点;其他地区则保持稳定。此外,厄尔尼诺可能约束巴拿马等地航运,但对外贸影响或有限。
2027年春夏季:通胀影响、经济影响均达峰。利好菜、果、粮、煤价等,利空消费与投资。
春季:蔬菜、粮食、铜等或继续涨价,橡胶、棕榈油涨价效应或开始显现,通胀或延续上行,但经济影响弱化。蔬菜、粮食、铜等或继续涨价下,2027年春季CPI、PPI可能延续上行,幅度上或分别超季节性0.1、0.3个百分点。前期东南亚高温干旱下,厄尔尼诺对棕榈油、橡胶价格的推升或在该阶段开始体现(9-12个月的生长周期);但二者在PPI中权重不及1%,对PPI推升幅度或有限。
夏季通胀:蔬果、粮食、煤炭涨价幅度或抬升,可能对CPI、PPI的推升进一步增加。传导路径有三,一是强降雨会冲击蔬果、粮食等农作物生产,或直接推升CPI;二是海外粮食涨价或间接通过国内粮食生产者预期,进一步推升CPI;三是夏季高温、极端降雨或令火电需求上行,推高煤价;经验上,厄尔尼诺期间煤价环比涨幅或约12个百分点。综上,CPI、PPI 或分别超季节性0.3、0.3个百分点。
夏季经济:极端降水或对内需形成阶段扰动,投资、消费均面临下行风险。譬如2026年7月先后有3个台风登陆我国,影响范围广,居民出行意愿明显回落;数据上全国迁徙规模指数同比回落至-25%左右低位;同时极端天气对室外施工也有约束,期间投资增速回落0.5个百分点至-11.7%,其中受天气扰动较大、户外施工为主的建安投资更是大幅下滑4.7个百分点。
报告正文
本轮厄尔尼诺或为史上最强,对宏观经济的影响节奏如何,结构有何特征?本文分析,供参考。
1. “超强”厄尔尼诺影响的“时间线”
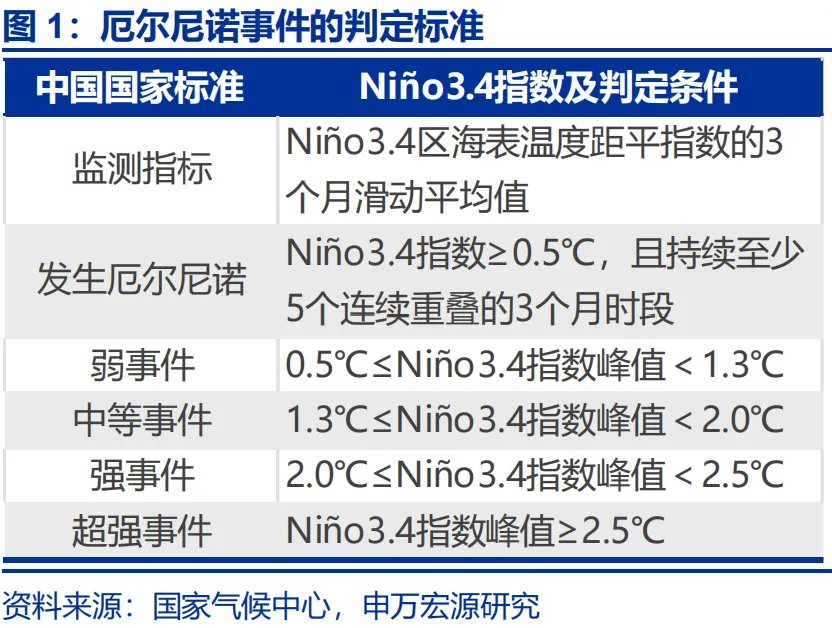
要点1:本轮厄尔尼诺或演为史上最强[1],持续时间可能在1年以上。厄尔尼诺是赤道中东太平洋海温持续偏高并引起大气环流变化的现象;通常而言,该地区海温指数(NINO 3.4指数,太平洋海报温度与常年均值的差)高于0.5℃即判定为厄尔尼诺事件,该指数超过2.5℃即为“超强”事件。9月3日,世界气象组织确认厄尔尼诺现象已形成并将持续增强,预计将发展为超强级别事件或也是有观测记录以来最强的一次。回顾过往,历史上共出现三轮“超强”厄尔尼诺,分别是1982-1983年、1997-1998年、2014-2016年,持续时间分别为15、13、19个月。
要点2:本轮厄尔尼诺在11月左右或达峰,但影响峰值或滞后于次年夏季。从发展节奏看,厄尔尼诺通常开始于5-8月,在11-12月前后达到峰值,期间我国温度偏高,如2016年、2024年冬季平均气温分别为-3.1℃、-2.8℃,均超过常年同期0.3℃;同时温度起伏也较明显,2016年、2024年河南、山东、河北等地均出现较多次数的寒潮。厄尔尼诺峰值过后,异常暖海温对气候的影响仍在,通常令次年春夏出现更强降水;如1983、1998、2016年夏季长江流域洪涝灾害的影响范围及程度均强于前一年。国家气候中心预计,2027年夏季长江中下游地区降水可能明显偏多,暴雨洪涝风险较高。
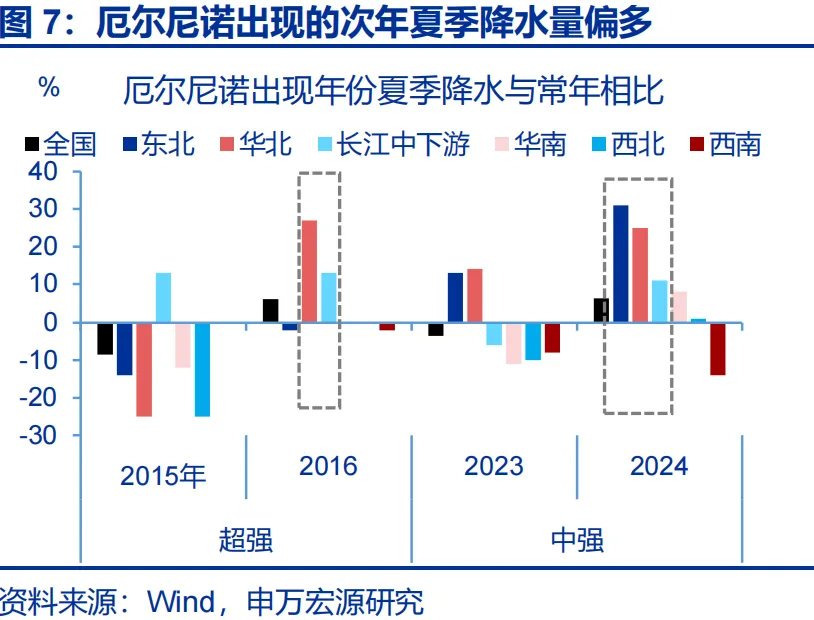
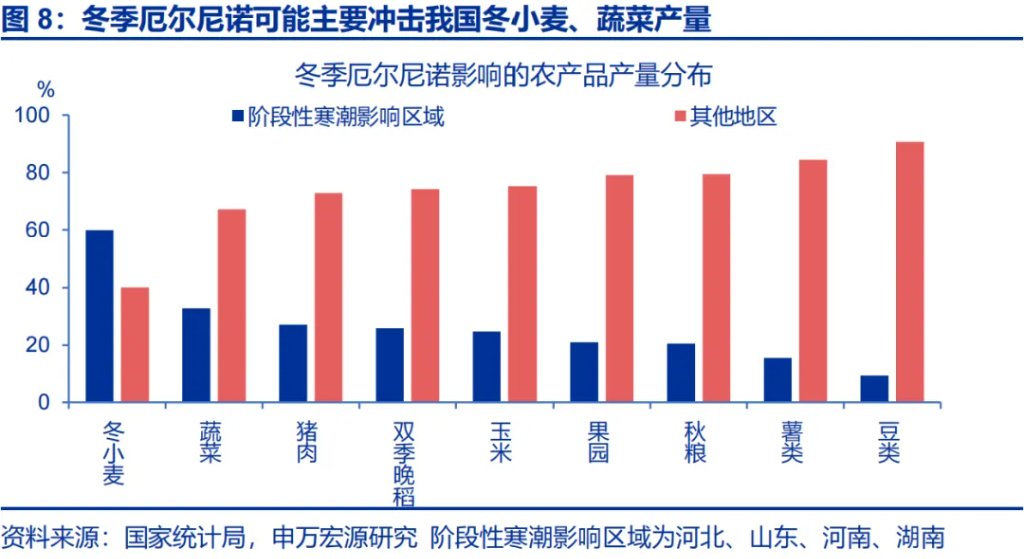
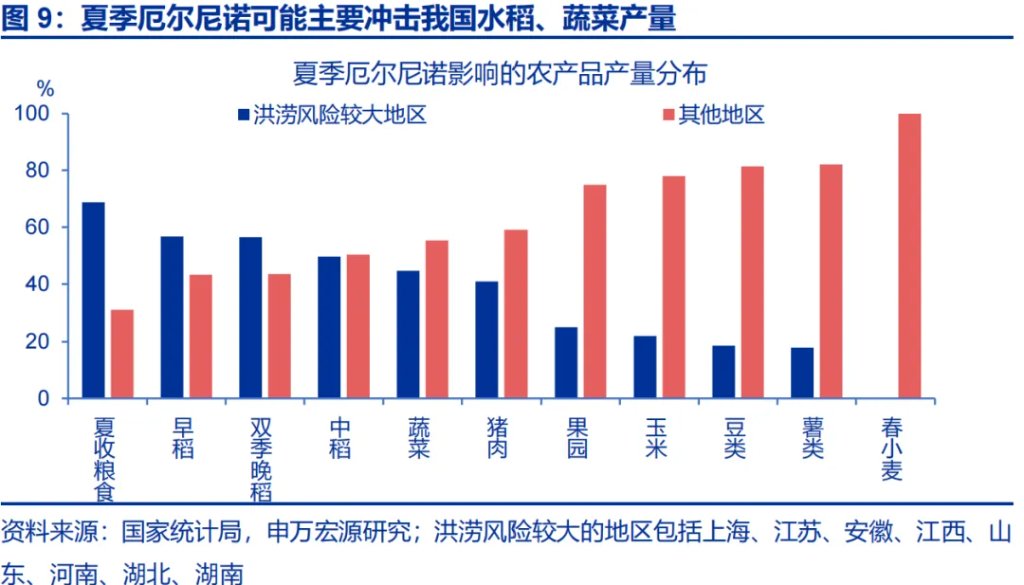
要点3:参考历史,本轮厄尔尼诺大概率会影响我国华北、长江中下游,该地区主产冬小麦、水稻、蔬菜等。复盘历史,过去两轮厄尔尼诺发生期间,秋冬季阶段性寒潮易出现在河北、山东、河南、湖南等地,上述地区冬小麦、蔬菜占比较高,分别是59.8%、32.8%;虽然猪肉占比也接近30%,但极寒天气对猪肉产量影响有限。本轮预计厄尔尼诺对夏季天气的影响或集中体现在华北、长江中下游,该地区的水稻占比较高,其中夏季播种成熟的早稻和中稻占比分别是56.7%、49.7%;蔬菜占比也有44.6%。
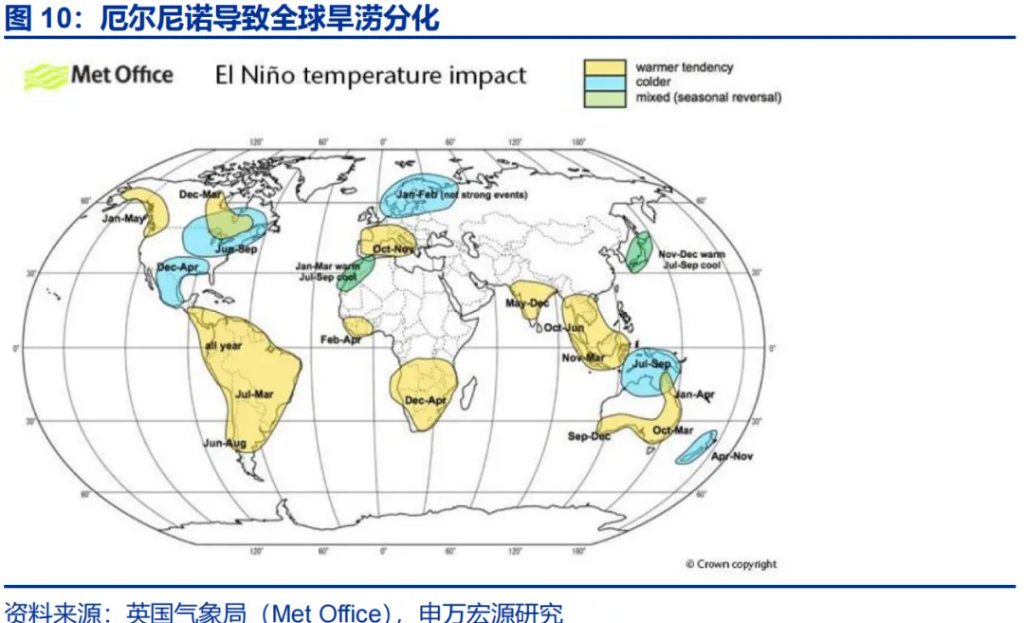
要点4:海外方面,厄尔尼诺主要影响太平洋沿岸,影响的农作物包括大豆、棕榈油、天然橡胶等。东太平洋沿岸地区中,秘鲁、厄瓜多尔等地在9-11月易出现暴雨洪涝,通常扰动水产品的捕捞产量;南美东南部在9月至次年5月降水偏多,洪涝风险相对高,主要影响大豆的生长环境。西太平洋沿岸气候呈现偏干特征,尤其是东南亚、澳大利亚等部分地区,主要影响棕榈油、天然橡胶的生长。此外,非洲区域干湿分化明显,西非在7-9月降水偏少,而东非降雨偏多。
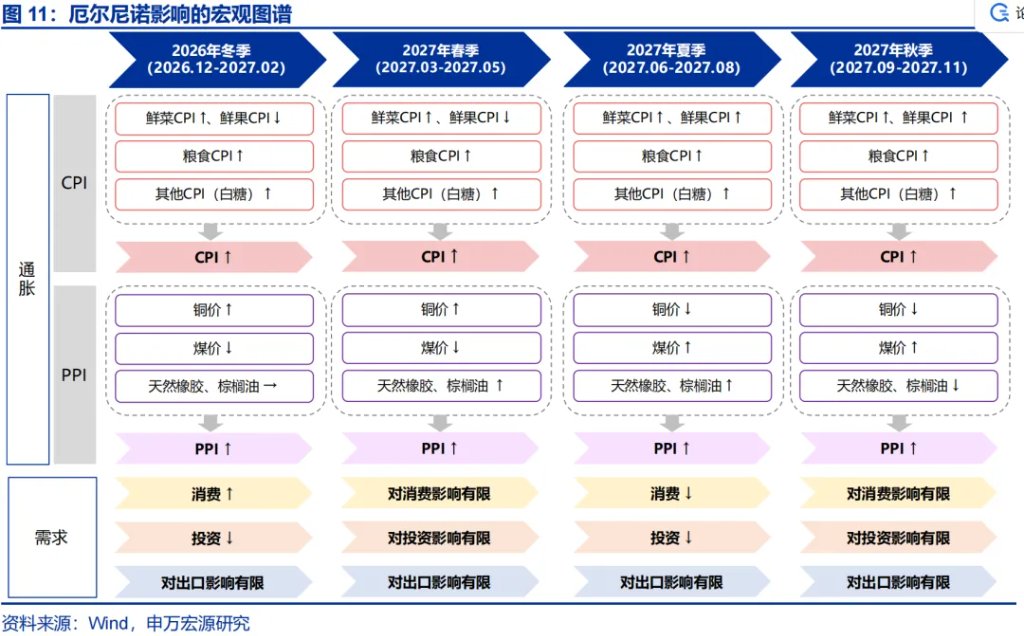
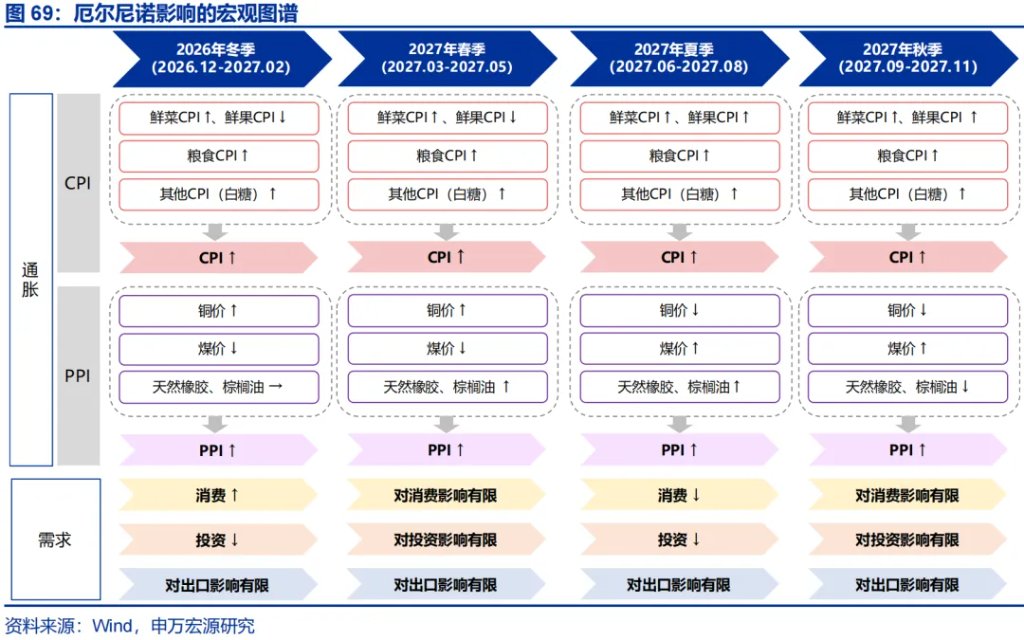
展望:本轮厄尔尼诺或在11月前后演变为历史最强的“超强”事件,影响峰值或滞后于次年夏季,影响方式或具有显著的季节差异。2026年冬季,厄尔尼诺的通胀影响或为正,结构上表现为菜价涨、果价跌,糖价涨、豆价跌,铜价涨、煤价跌;而经济指标中消费或改善、投资或回落。2027年春季,价格指标或均延续前一个季度表现,但该阶段厄尔尼诺对经济指标影响或较小。2027年夏季,厄尔尼诺的通胀影响或达峰值,对投资、消费的影响或均呈现负效应,但对出口影响或有限。具体逻辑下文展开。
2.2026年冬季:通胀影响升温,经济影响分化
2.1 通胀:整体上行,结构呈现三大“非对称效应”
非对称效应1:冬季我国天气偏暖或压制价格,但阶段性寒潮可能推升部分月份鲜菜CPI 额外上行10个百分点以上。2026-2027年秋冬季温度或高于往年同期;历史规律显示,冬季(前年12月-当年2月)温度较高年份,对应当季鲜菜CPI往往偏低(鲜菜生长周期1-2个月);秋季(当年9-11月)温度较高的年份,对应冬季鲜果CPI往往偏低(鲜果生长周期3个月左右)。厄尔尼诺期间,寒潮频次也偏多,经验上或更多影响蔬菜生长;譬如2015年、2023年11-12月寒潮天气偏多,令河南、江苏等部分地区蔬菜遭受冻害,推升冬季鲜菜CPI同比,分别较秋季上行18.2、8.7个百分点。
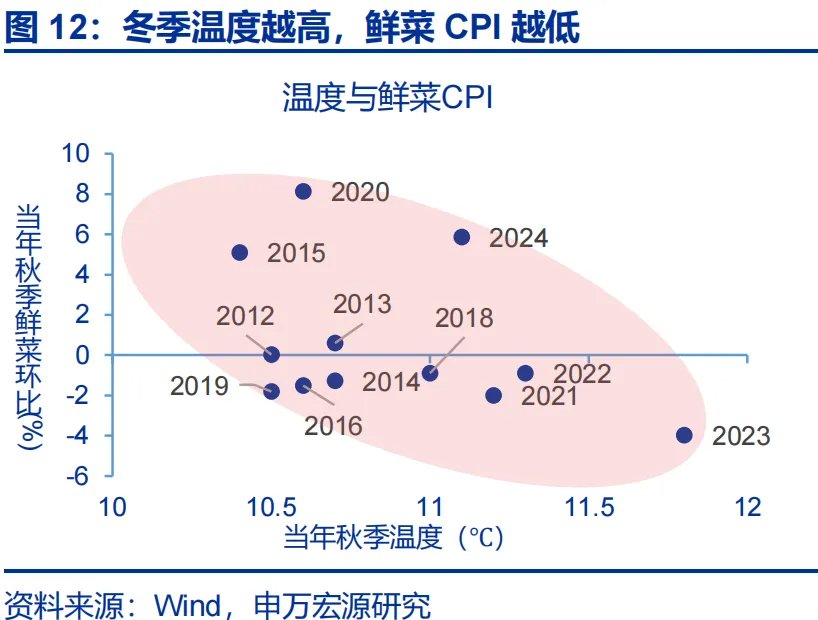
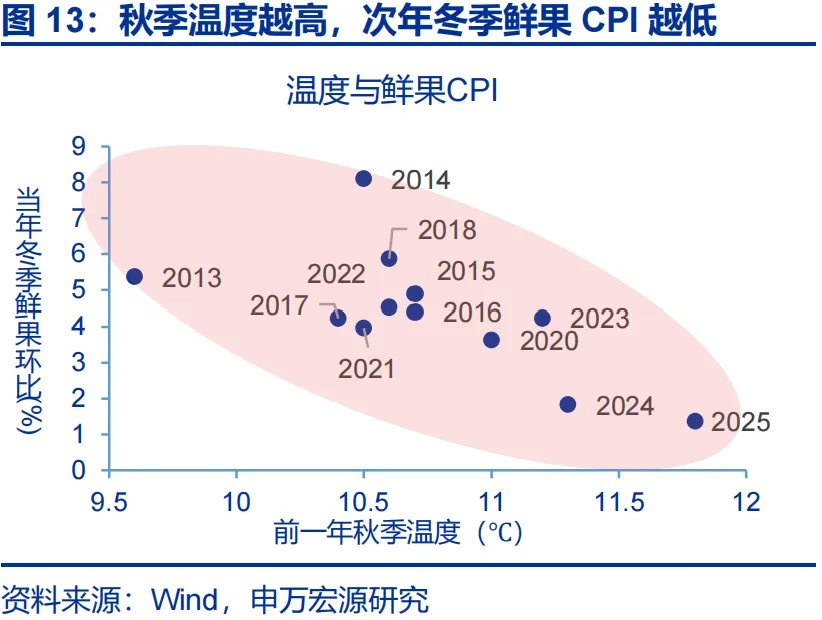
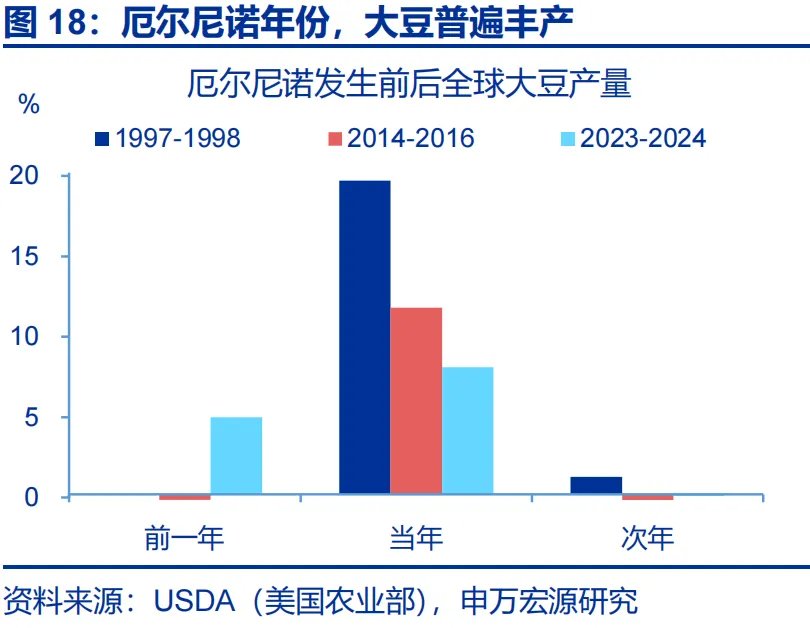
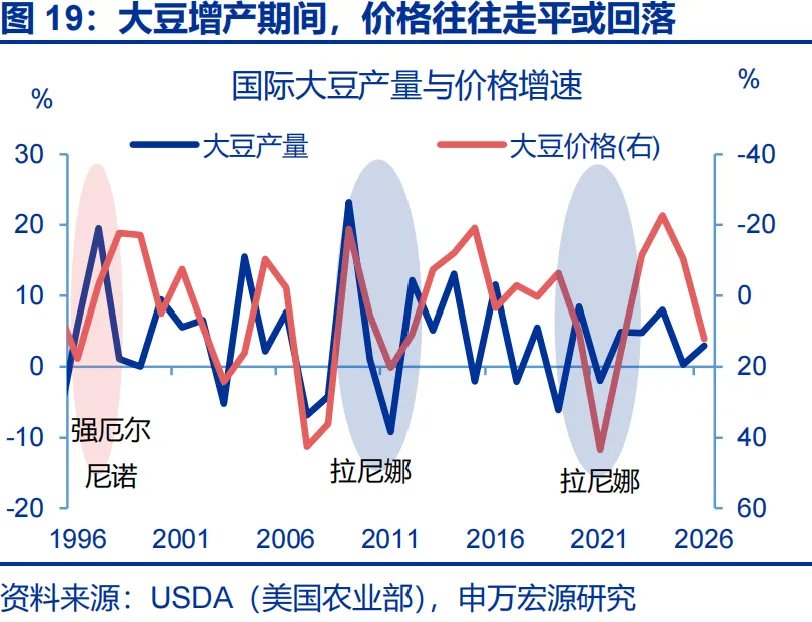
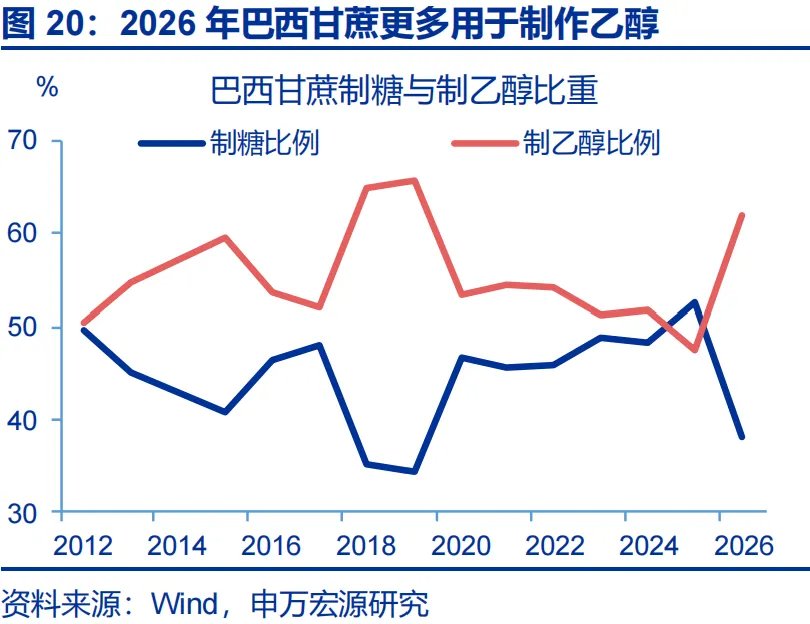
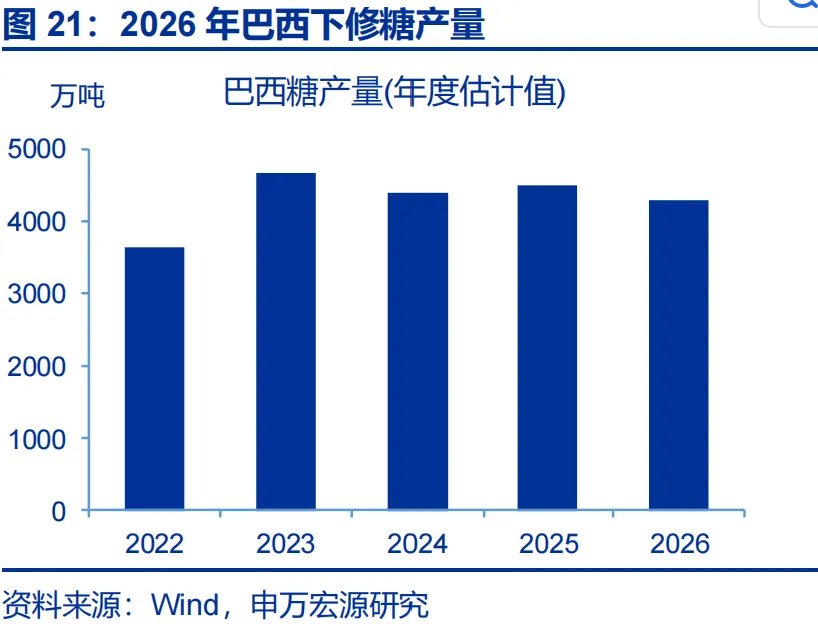
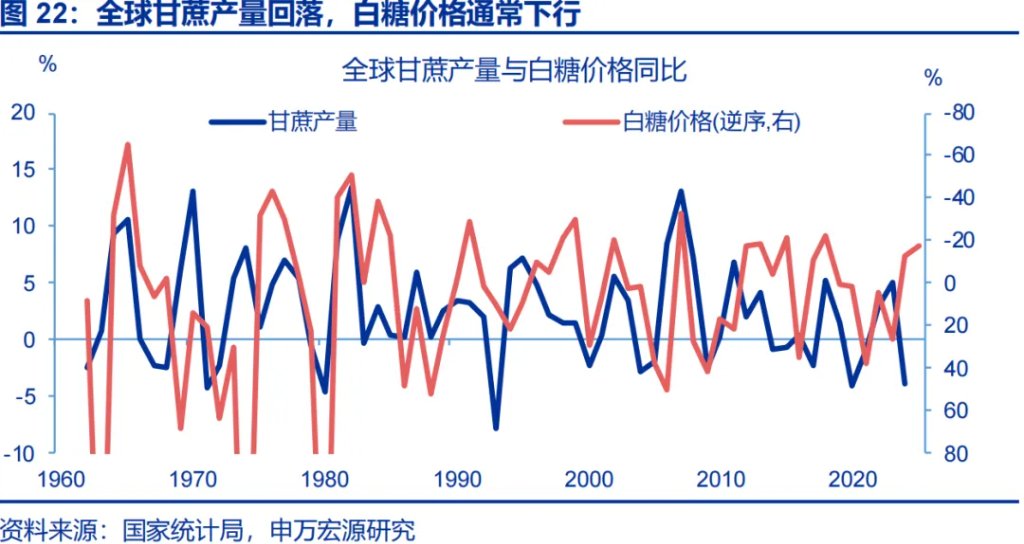
非对称效应2:南美易出现极端降水,利于大豆生产或压制豆价与粮食CPI,同时约束甘蔗收割或推高其他食品CPI,但幅度或有限。12月至次年2月正值南美大豆需水量大的时期,充足的降水利于大豆增产,期间大豆价格通常持平或者下跌。我国大豆主要来自巴西(进口占比,71.6%)、阿根廷(6.7%)等地,国内大豆价格回落的可能性也较高。不同的是,巴西等地降雨天气偏多影响甘蔗收割与加工;叠加油价走高下,巴西甘蔗更多用于乙醇生产,年内巴西糖产量下修213万吨至4289万吨,白糖价格已有上行。但考虑到大豆、糖类在CPI中占比或不足0.5%,二者对食品CPI影响有限。
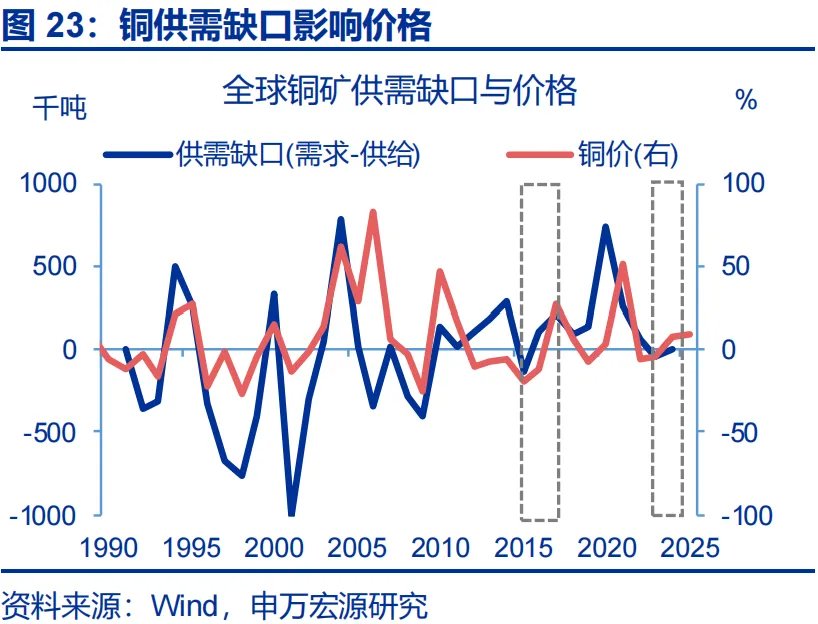
非对称效应3:我国冬季偏暖利空煤价,但南美异常多雨或影响铜供应、推高全球铜价上涨10个百分点左右。经验上,我国冬季温度越高,会减少火力用电量,同时用煤需求也有减少;数据上冬季温度与居民用电量确呈现反向关系,譬如2014、2017、2020年冬季平均温度分别较前一年上行0.9℃、1.7℃、0.9℃,对应居民用电量同比分别低至7.1%、6.2%、4.2%;幅度上,火力发电量每减少1个百分点,对应煤价回落0.6个百分点。但厄尔尼诺令智利、秘鲁等地11月至次年4月出现强降雨和山洪概率较高,会导致铜矿区开采、发运受阻,历史上全球铜价月均环比上行1%-2%。
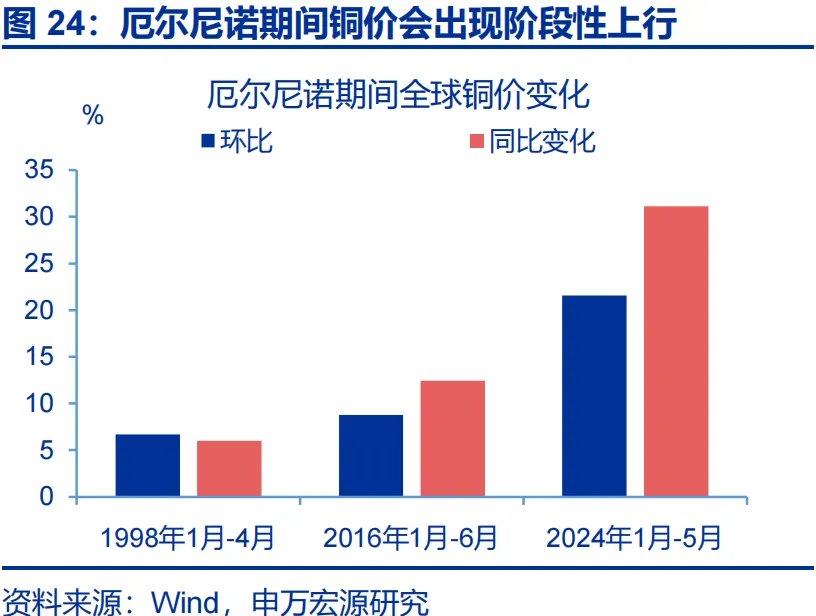
总结:2026年冬季厄尔尼诺对通胀的影响或为正,幅度上或令CPI、PPI分别额外上行0.3、0.1个百分点,结构上或利好菜、糖、铜价,利空果、豆、煤价。CPI方面,基于过去两轮厄尔尼诺期间的食品价格涨幅,预计2026年冬季鲜菜、粮食CPI同比或分别为1.8%、1.3%,贡献食品CPI同比0.4、0.1个百分点(超过季节性1.7、0.1百分点);鲜果CPI同比或为-6.4%,贡献食品CPI同比-0.5个百分点(弱于季节性0.1百分点)。综合来看,食品CPI同比或为-0.5%、高于季节性1.6个百分点,额外贡献CPI上行0.3个百分点。PPI方面,若2026年冬季铜价较季节性上行6%,煤价额外回落3%,二者对PPI贡献或分别高于季节性0.2个百分点、偏弱0.1个百分点。
2.2 经济:暖冬利好消费,阶段性寒潮或更多扰动投资
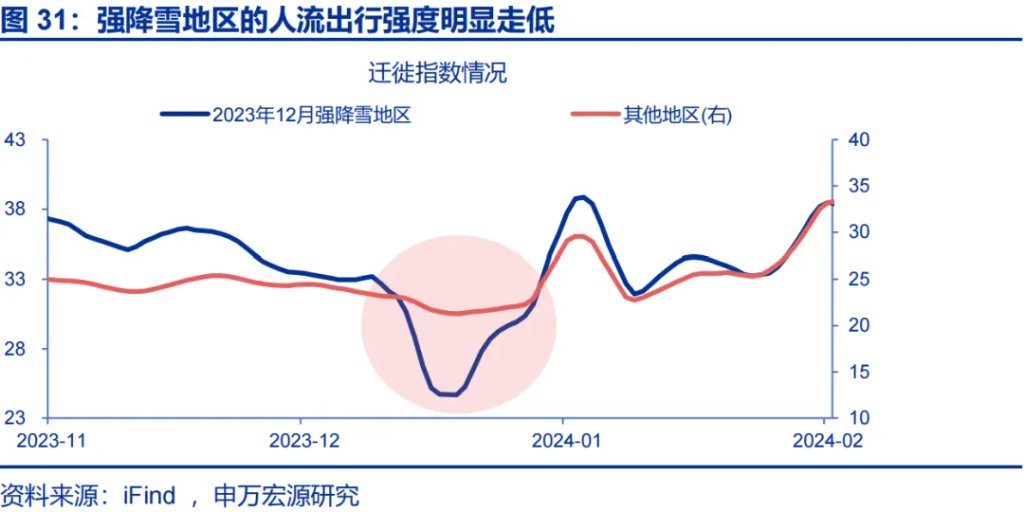
消费:暖冬利好居民出行,但阶段性寒潮可能构成短期扰动。数据上近年冬季的平均温度越高,全国迁徙规模指数也越高,对应旅游服务CPI同比也越高,譬如2023、2024年。阶段性寒潮虽然对居民出行形成明显约束,但影响时间较短,2023年12月中旬,河北、北京、山东等地出现大范围降雪,平均积雪深度为1961年以来历史同期第一,期间上述地区的迁徙指数较11月底最大下滑27.6个百分点,但持续时间仅约半个月;此后迁徙指数回升至降雪前的水平。
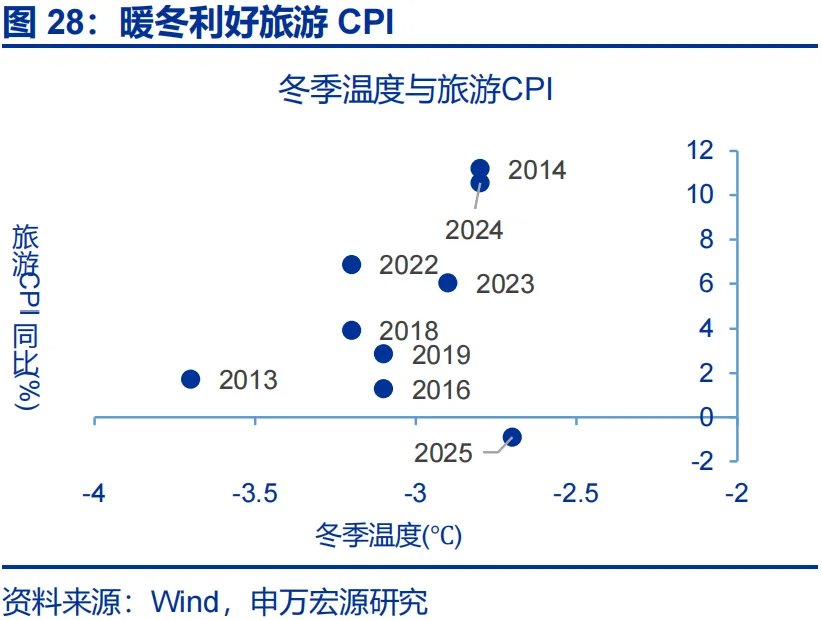
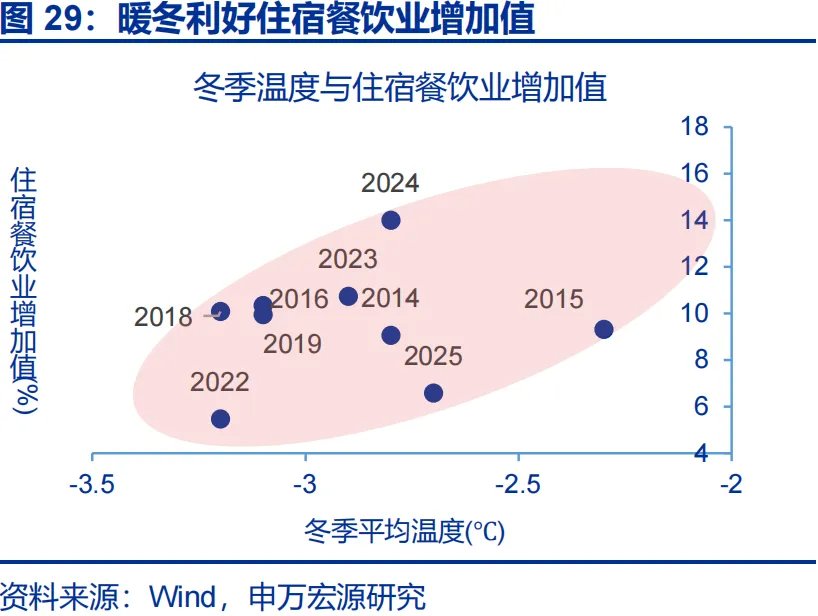
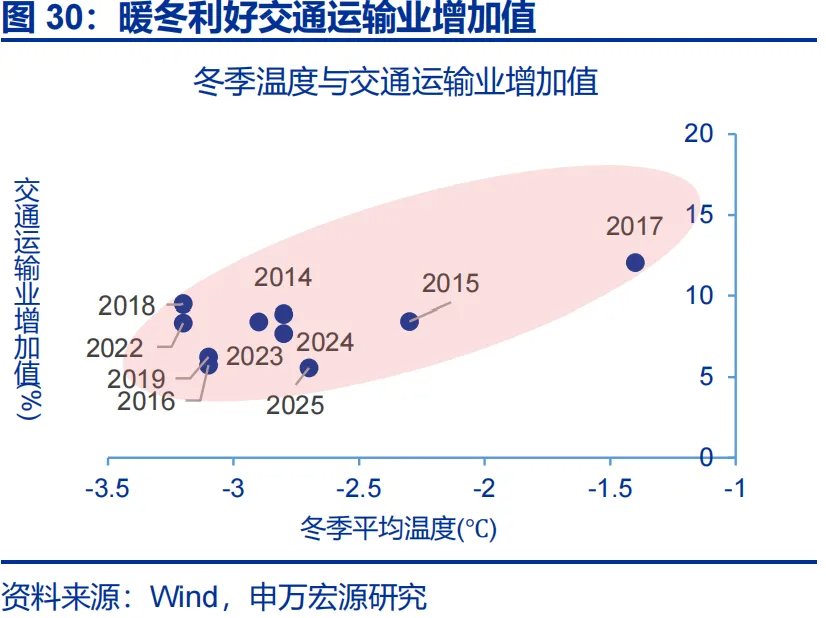
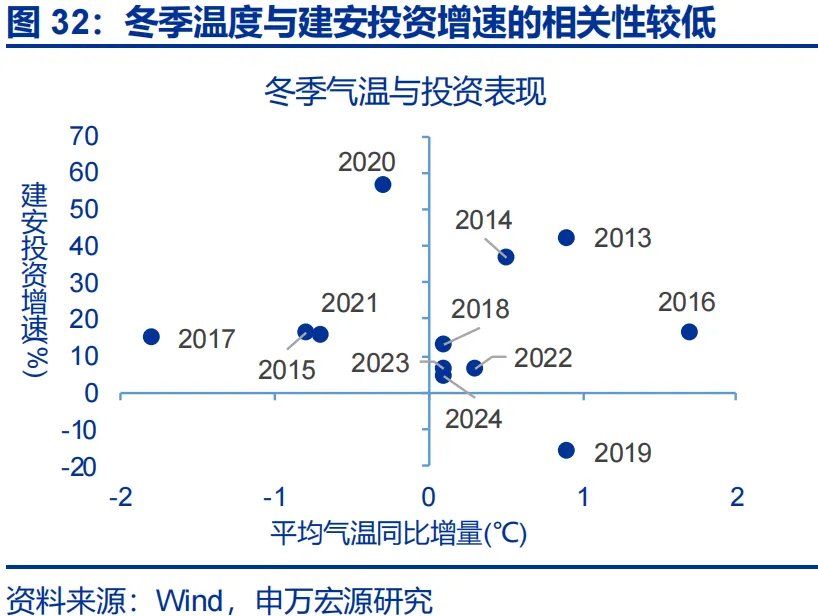
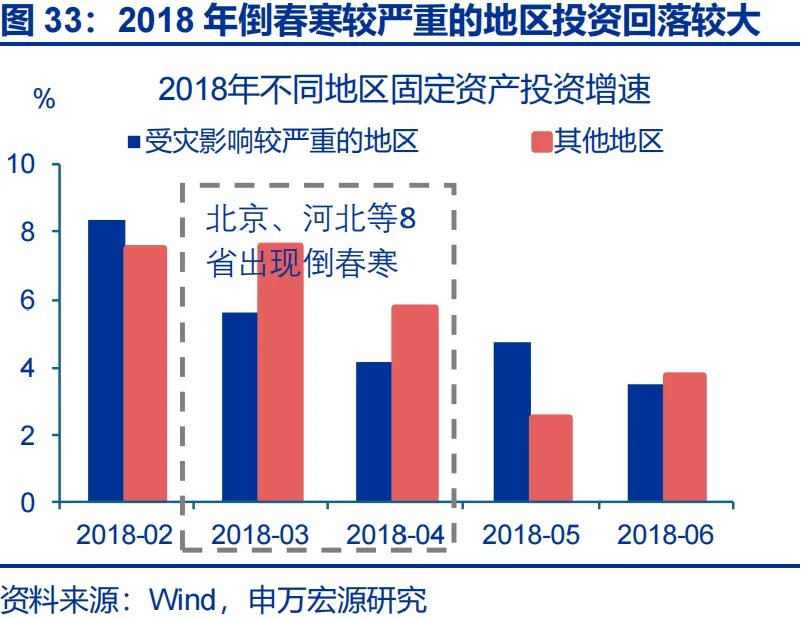
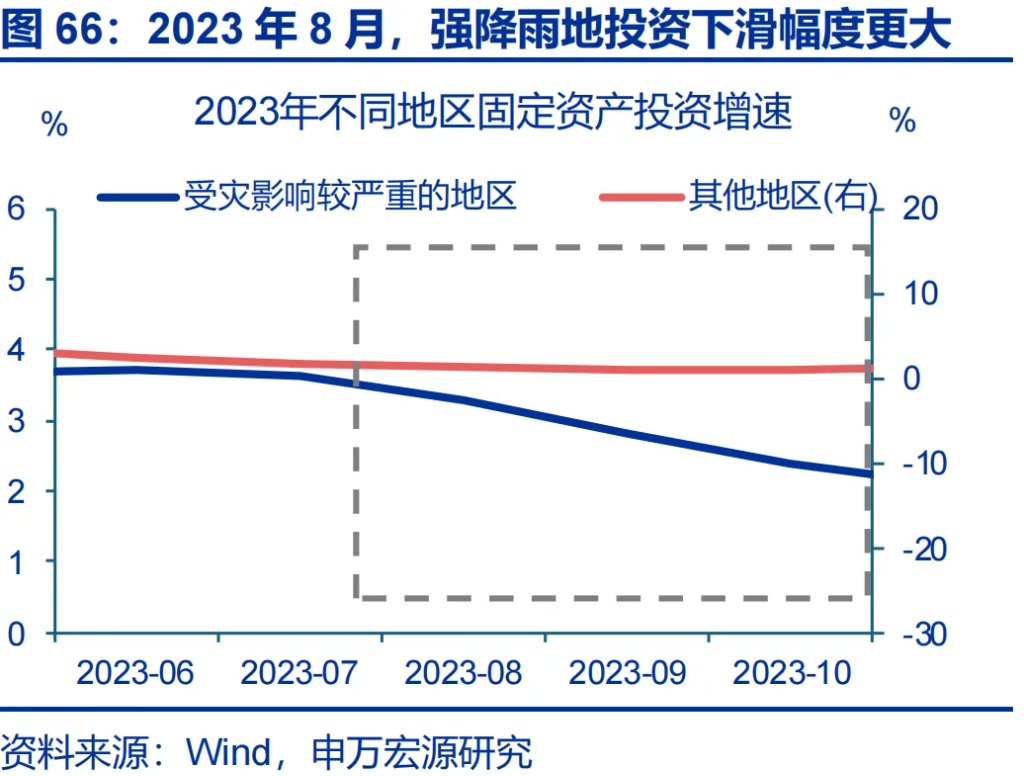
投资:暖冬不一定利好投资,但阶段性寒潮或构成短期扰动。数据上冬季平均温度与建安投资并不相关。但厄尔尼诺或令冬季出现较严重的寒潮,可能对投资形成扰动,譬如2018年3-4月,北京、河北等8省出现倒春寒,期间投资增速回落4.2个百分点,而其他地区仅下行1.7个百分点。2023年12月-2024年2月,华北、黄淮等地有大范围降雪,中东部出现两轮低温雨雪天气,受影响较严重的地区包括广西、山东、河北等,对应2023年12月投资回落较大、较寒潮前下行1个百分点;其他地区保持稳定。
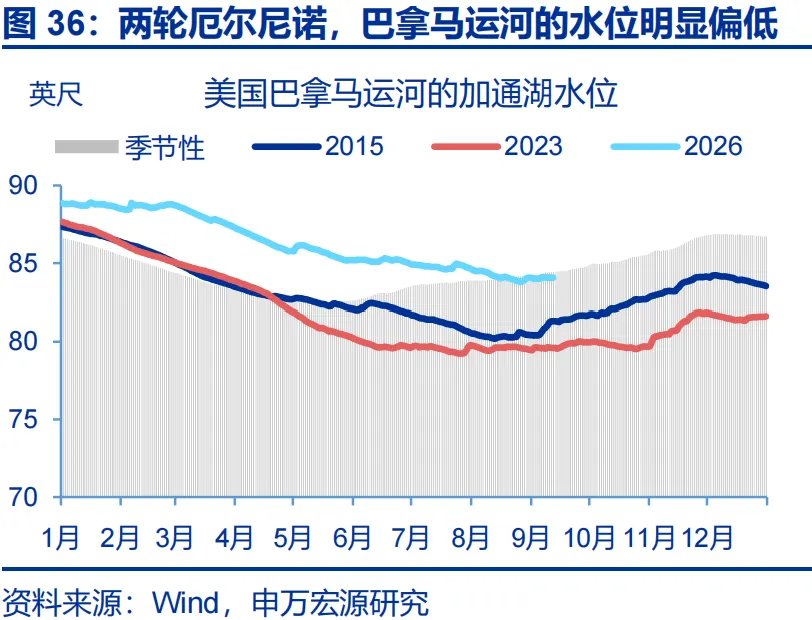
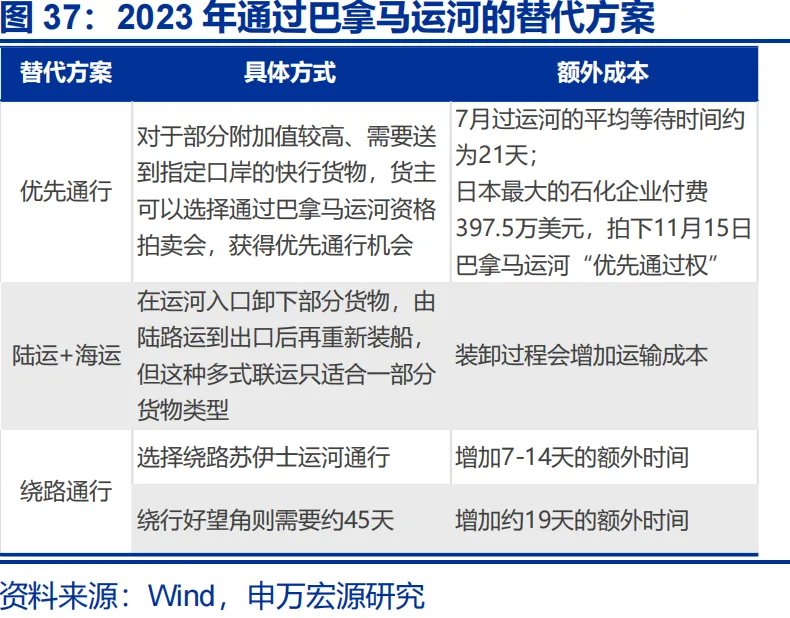
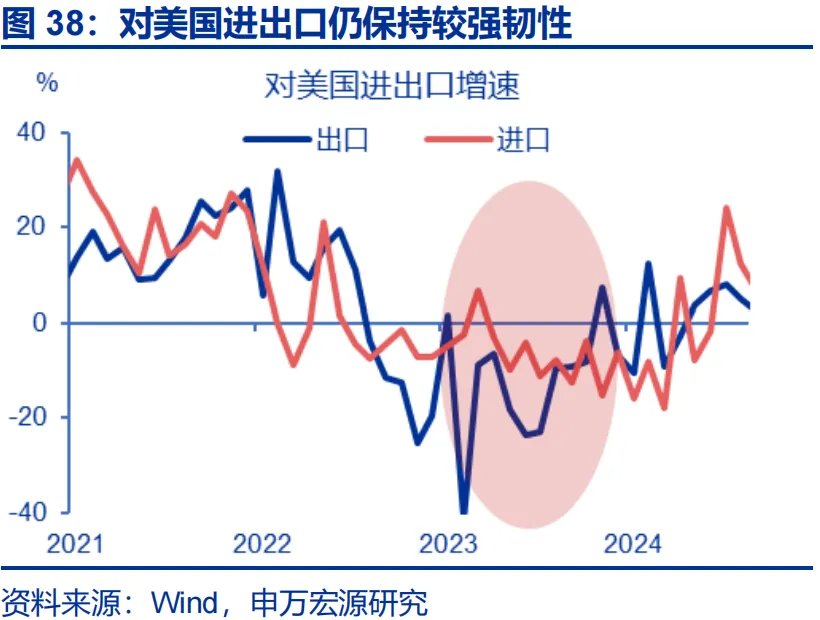
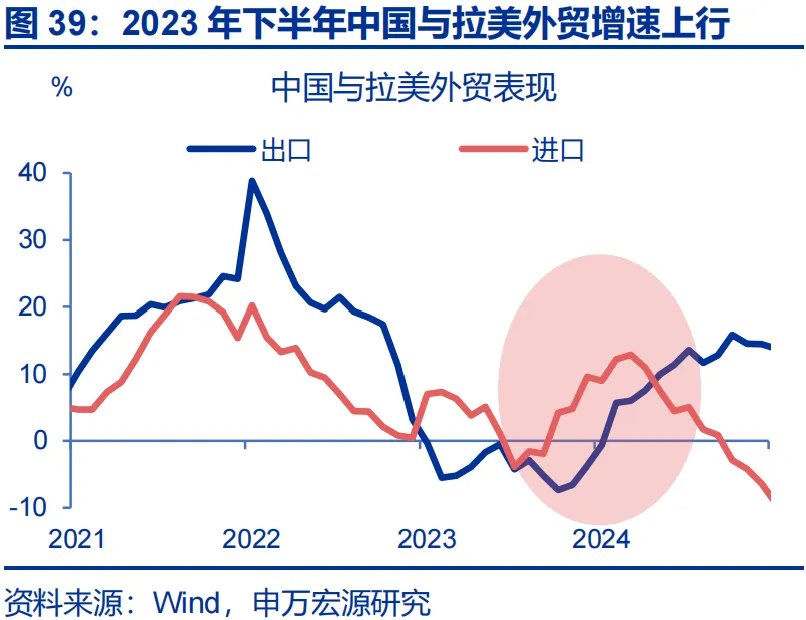
出口:厄尔尼诺可能约束巴拿马等地航运,但对外贸影响或有限。2023年受厄尔尼诺影响,巴拿马运河遭遇历史性严重干旱,5月以来加通湖水位明显低于往年同期;运河管理局被迫限制通行船舶的数量和吃水深度,7月运河日通航数量压缩至36艘,次年2月进一步压缩至18艘。但该事件仅影响中国对美集装箱出口中约30%的美东及美湾货流,占比70%的美西航线不受波及。反映在外贸层面,2023年下半年,中国对美出口、对拉美出口仍在上行,显示外贸并未受航运减少而有回落。
3.2027年春季:通胀影响延续,经济影响有限
厄尔尼诺影响的长尾效应下,蔬菜、粮食、铜等涨价或延续,通胀或继续上行,幅度上CPI、PPI或分别超季节性0.4、0.3个百分点。CPI方面,基于过去两轮厄尔尼诺期间的食品价格涨幅,2027年春季鲜菜、粮食CPI同比或分别为16.5%、2.4%,贡献食品CPI同比1.6、0.2个百分点(超过季节性2.3、0.2百分点);鲜果CPI同比或为-4.7%,贡献食品CPI同比-0.4个百分点(弱于季节性0.2百分点)。综合来看,食品CPI同比或为1%、高于季节性2.5个百分点,额外贡献CPI上行0.4个百分点。PPI方面,若2027年春季铜价上行、煤价回落,二者对PPI贡献或分别高于季节性0.4个百分点、偏弱0.05个百分点。
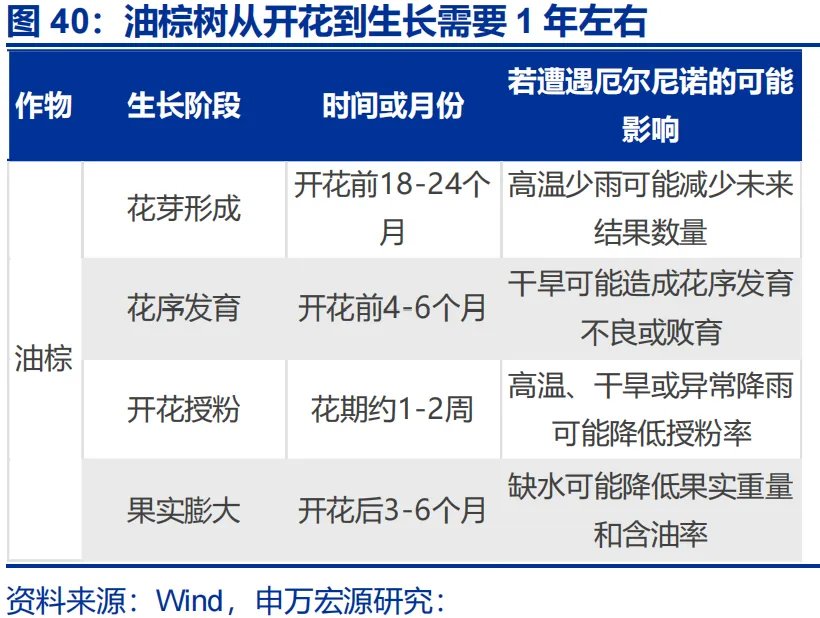
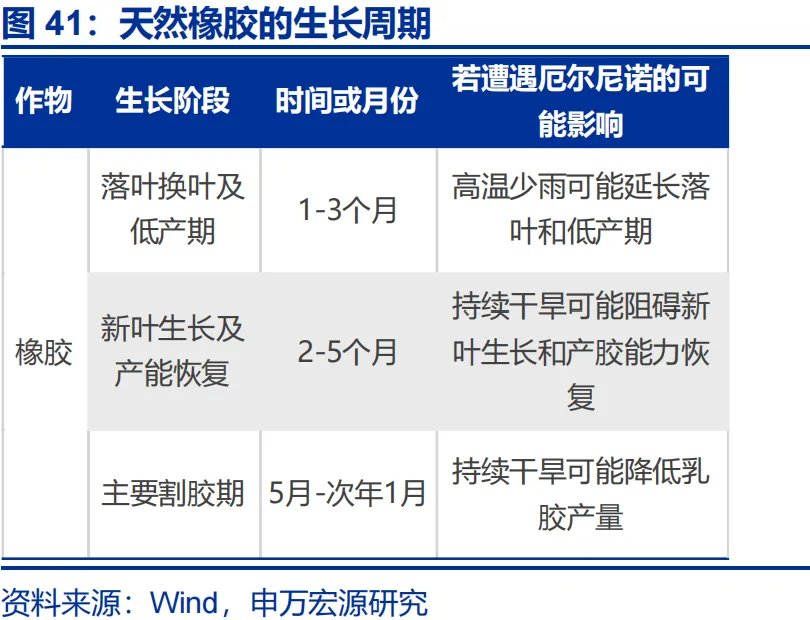
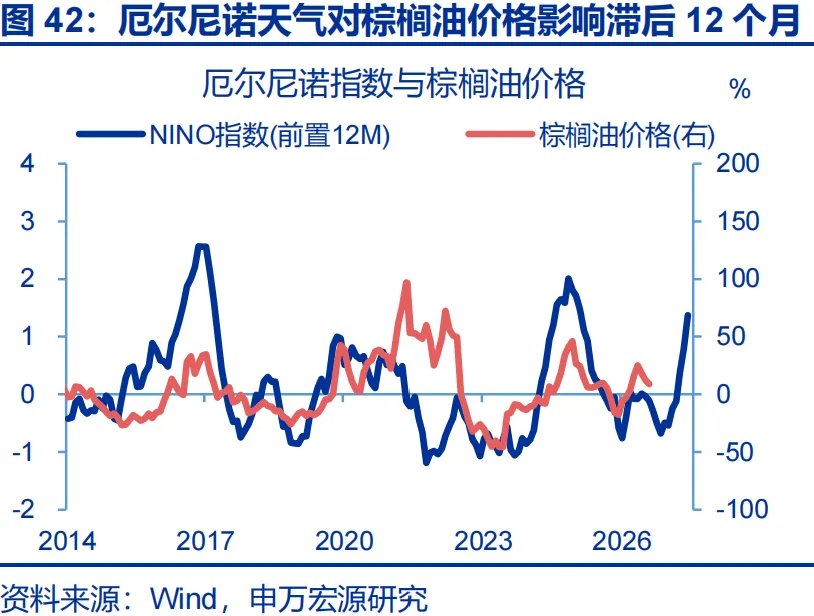
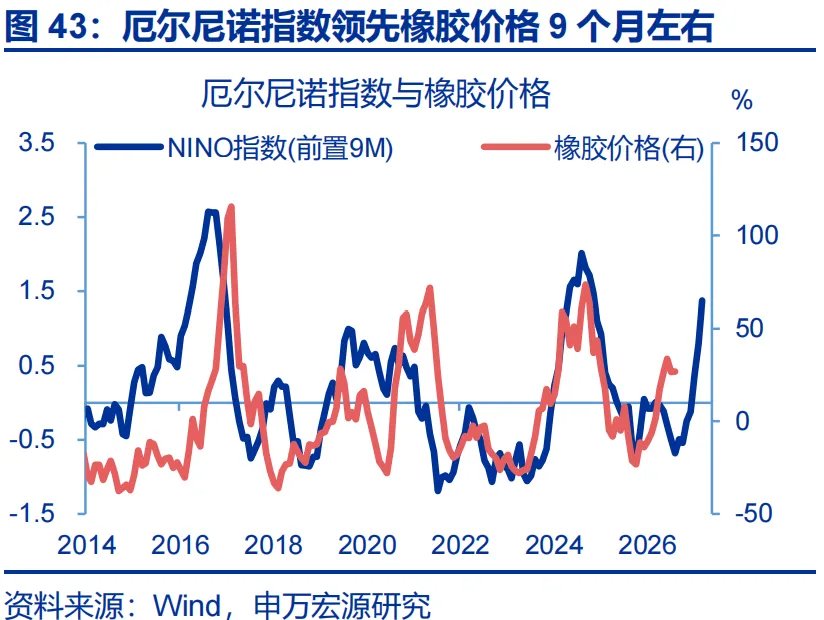
由于厄尔尼诺对棕榈油、橡胶价格的影响存在3-4个季度时滞,对应2027年春季后价格或有上行,但对PPI影响较小。超强厄尔尼诺往往引发东南亚持续半年以上高温干旱,导致油棕开花减少、橡胶树生长及胶乳分泌受抑。由于油棕树从开花到结果、橡胶树从新梢抽发到生产乳胶均需要9-12个月,因此厄尔尼诺会领先二者价格变化9-12个月。2026年夏季,东南亚高温、干旱情况强于往年,对应2027年春季后棕榈油、天然橡胶价格或有上行。我国棕榈油、天然橡胶高度依赖进口,其价格变化又会传导至国内农副食品、橡胶塑料PPI,但二者在PPI中权重不及1%,对总PPI推升有限。
4.2027年夏季:通胀影响、经济影响均达峰
4.1 通胀:上行幅度或加大,厄尔尼诺的影响可能达峰
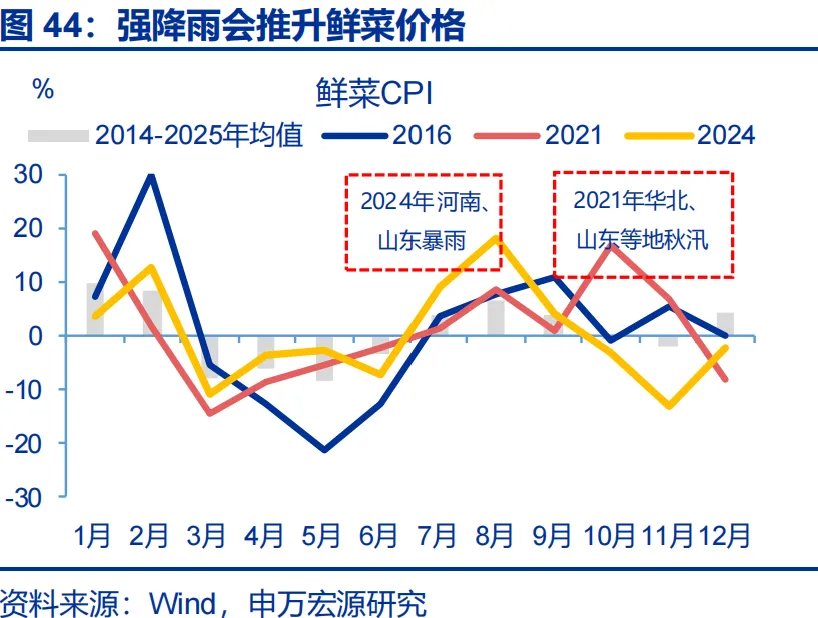
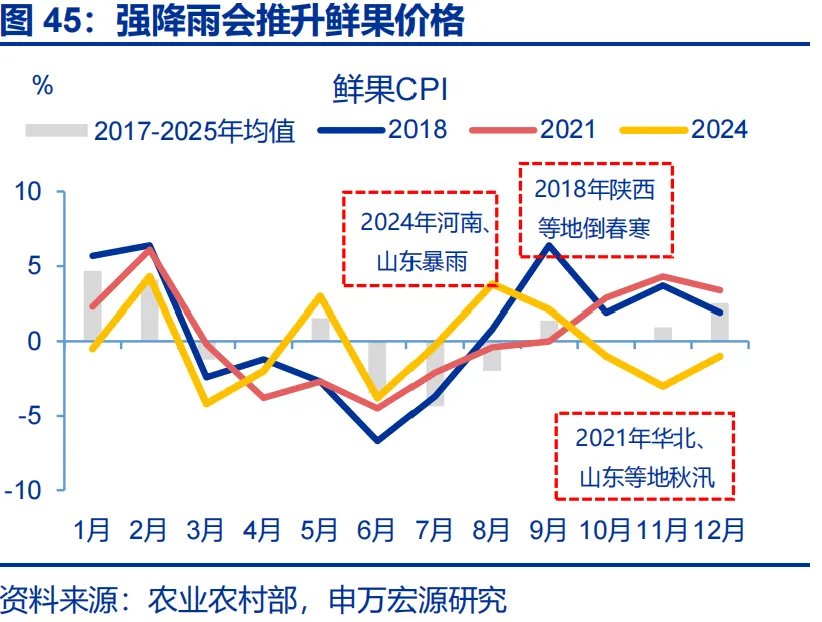
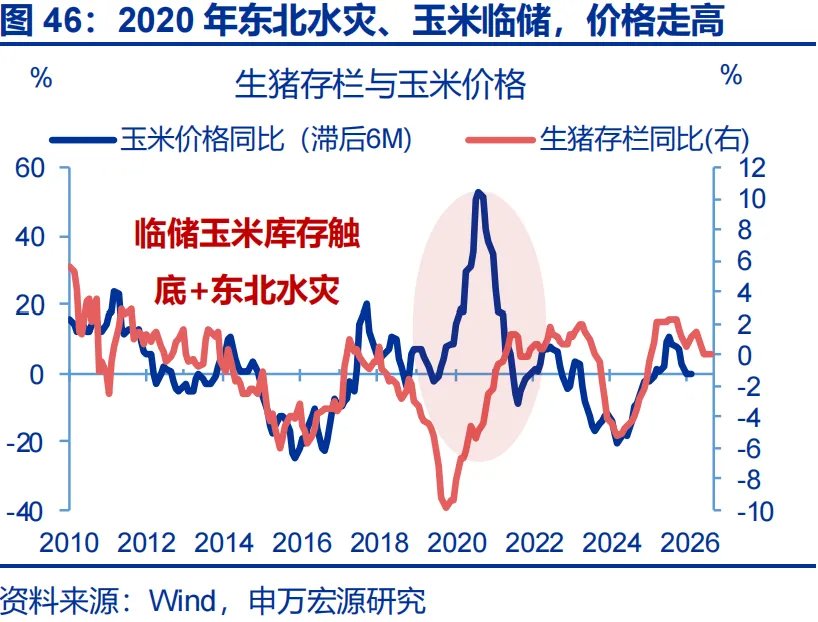
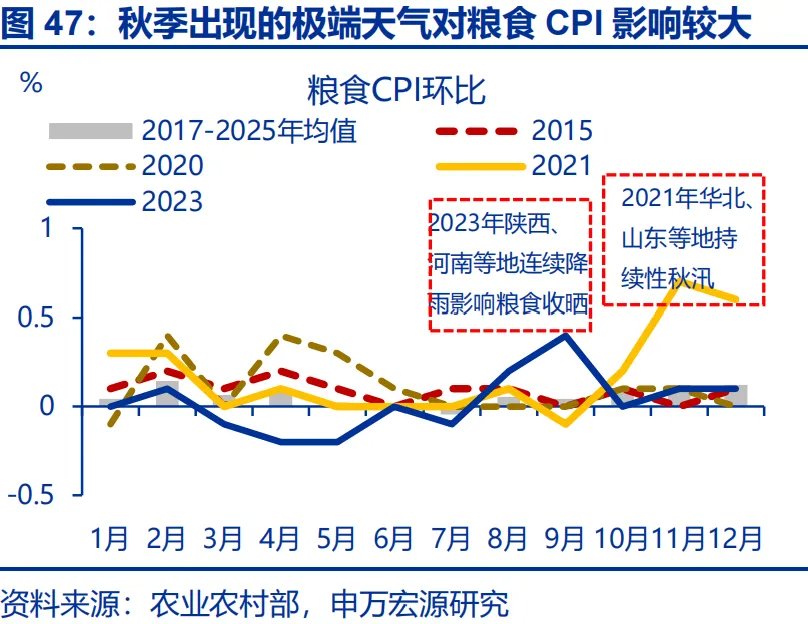
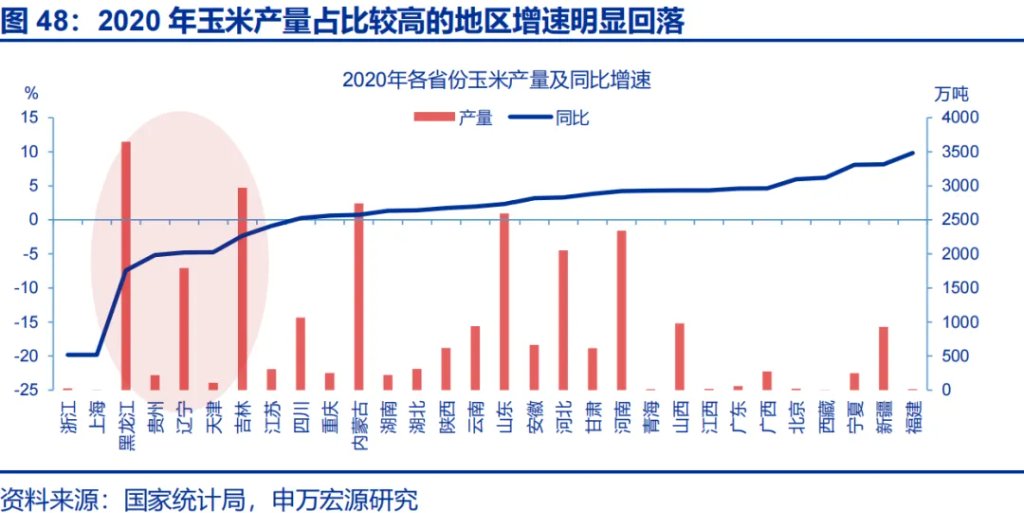
正向传导1:夏季极端降水天气会冲击农作物生产,直接推升CPI。一是若洪涝天气发生于蔬菜、水果主产地,对CPI推升幅度较大;如2024年7-8月,山东、河南、四川等地洪涝较严重,且上述地区恰为“产菜”大省,鲜菜CPI环比分别上行9.3%、18.1%,明显超季节性。二是强降雨会影响玉米、水稻等粮食生长;典型是2020年8月末,东北主产区接连遭遇巴威、美莎克、海神三场台风,叠加临储玉米库存触底,东北玉米减产5%,导致全国玉米产量为负,价格在8-11月环比涨幅达12.4%。后续秋季强降雨虽不会造成粮食减产,但或会延误玉米、水稻秋收晾晒进度;如2023年9月,陕西、河南等粮食主产区遭遇罕见秋汛,当月粮食CPI环比高达0.6%。
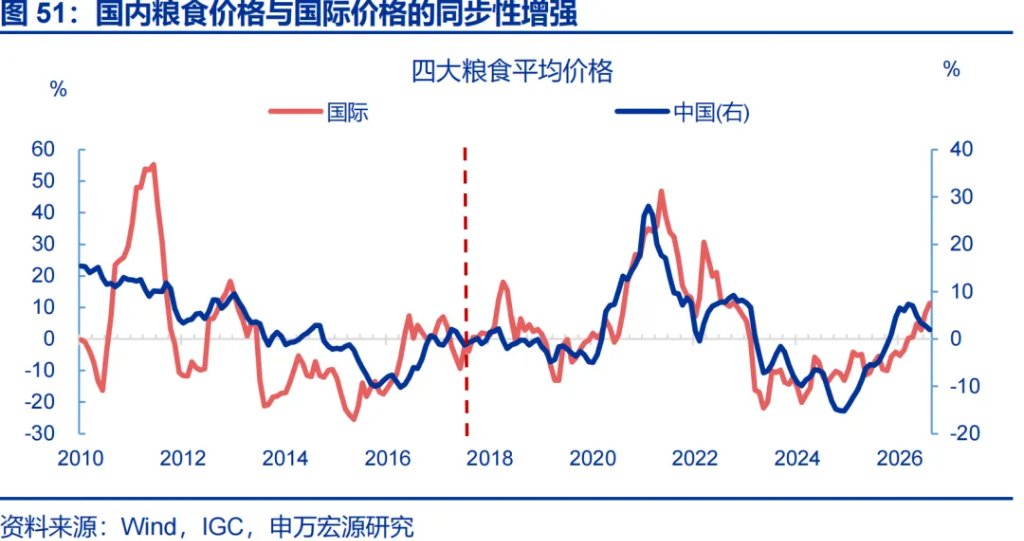
正向传导2:国际玉米、水稻涨价会影响国内粮食生产者预期,或额外带动国内粮食价格上行。国际粮食更多的涌入国内市场,对国内粮食生产者预期构成直接影响。从数据上来看,2017年之前,国际粮食价格同比与国内粮食价格同比的变化整体上并不十分匹配,但2017年之后,伴随进口依赖度开始提升至15%以上,国际粮价同比与国内粮价同比走势高度接近。幅度上相当于国际粮价涨幅的三分之二。考虑到厄尔尼诺也会令全球玉米、水稻涨价,或也通过影响生产者预期带动国内粮食价格上行。
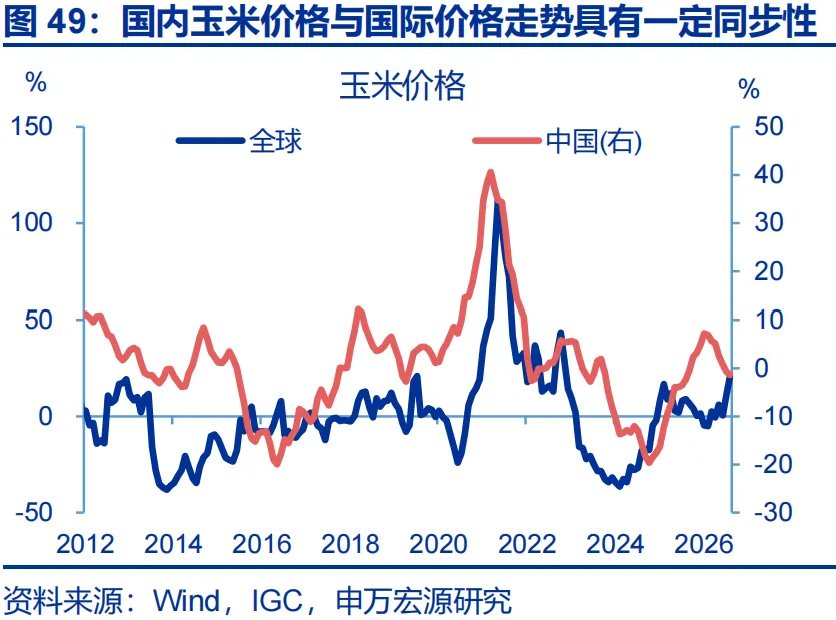
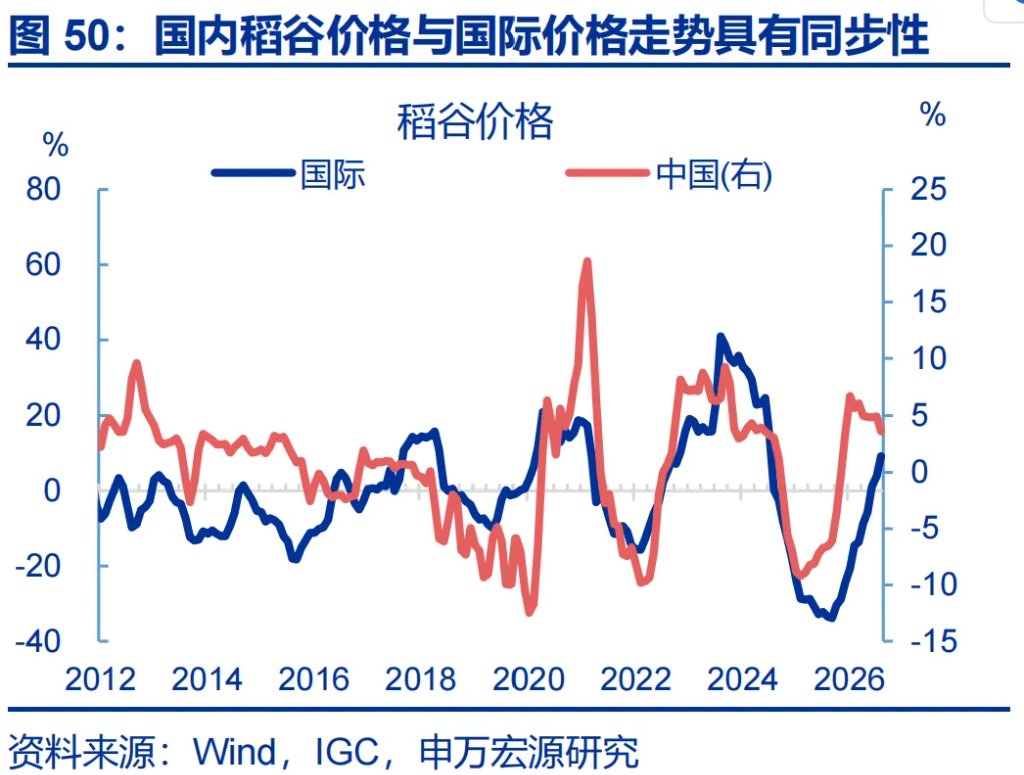
粮食涨价会作为成本进一步影响猪肉等价格,但该传导影响有限。玉米、大豆等粮食主要用于饲料和工业压榨,其价格也会通过“粮食价格→饲料成本→猪肉/鸡蛋价格”影响食品CPI。数据上玉米与蛋类价格走势具有一定同步性;典型如2017-2019年玉米价格大幅走高,蛋类CPI也有明显上行。但上述关系并不稳定,譬如2020年8-11月,玉米价格大幅上涨,但期间猪肉、蛋类CPI同比并未走强、甚至有所走弱,影响鸡蛋、猪肉价格的主要因素仍是本身供需情况。
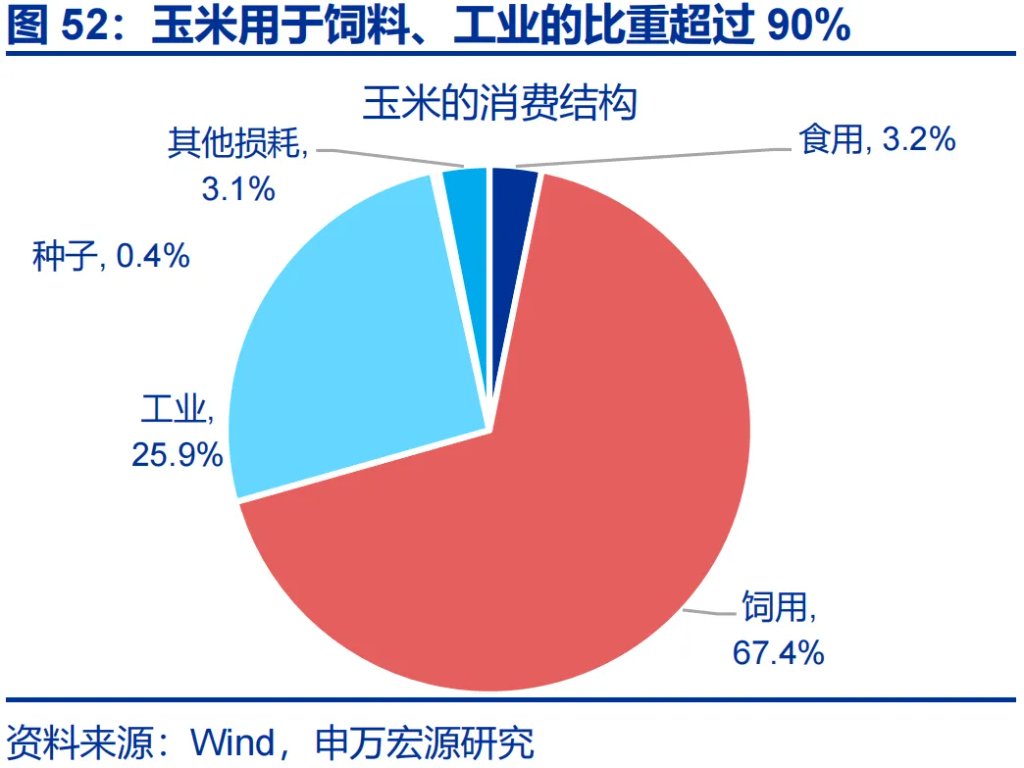
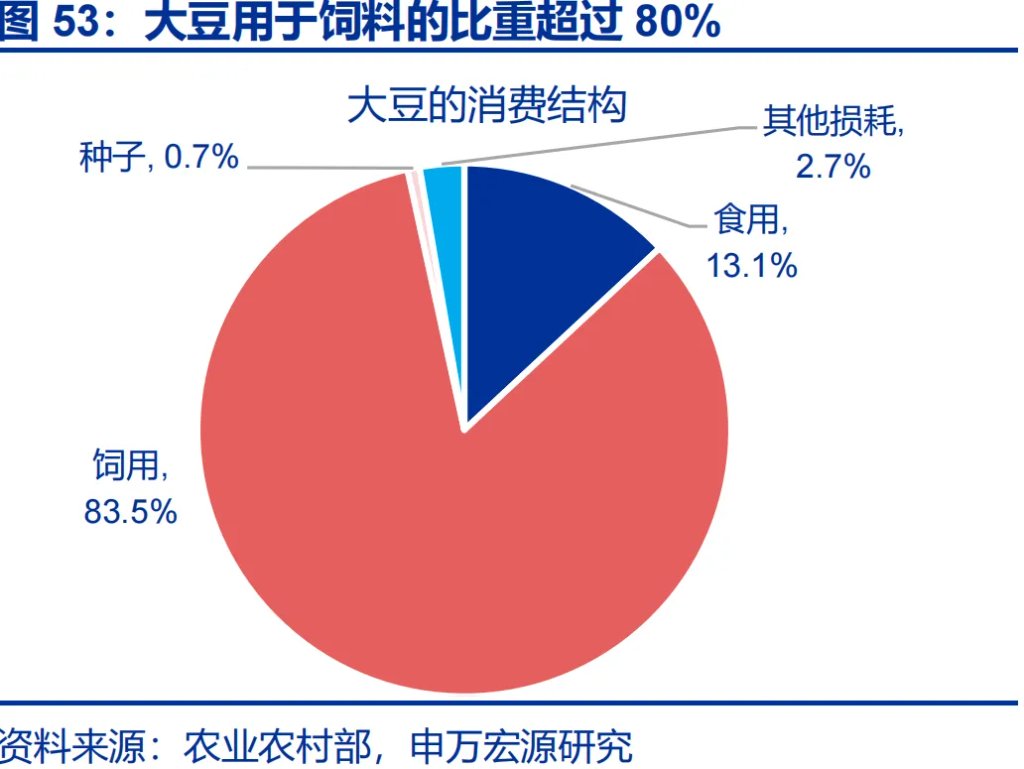
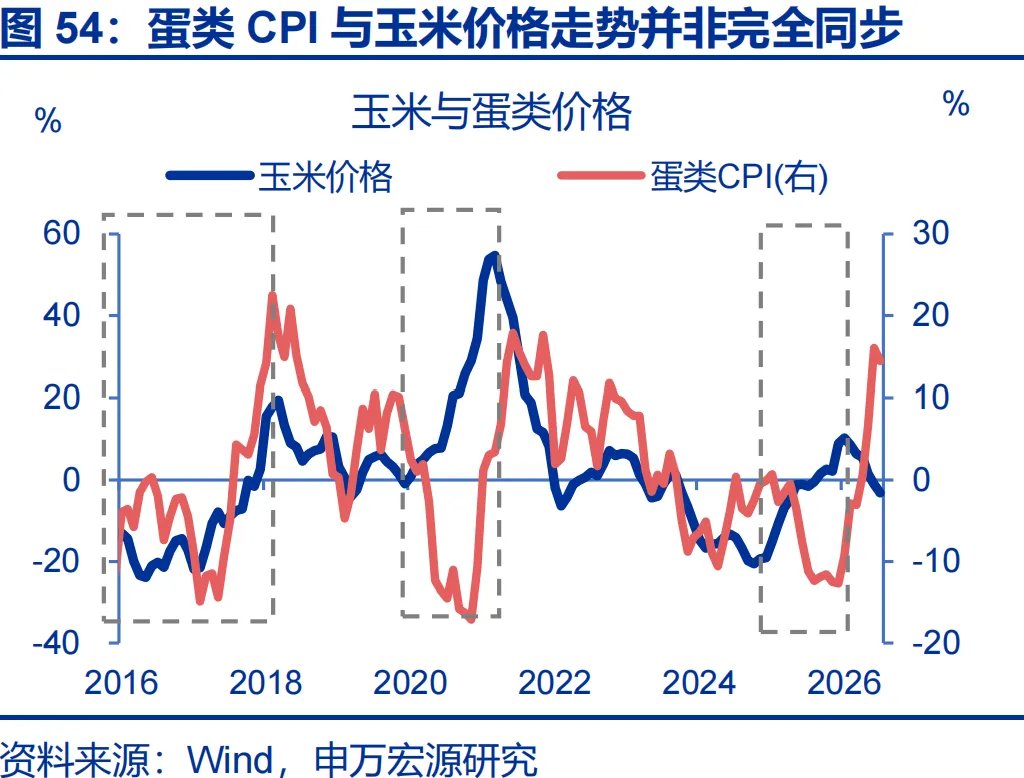
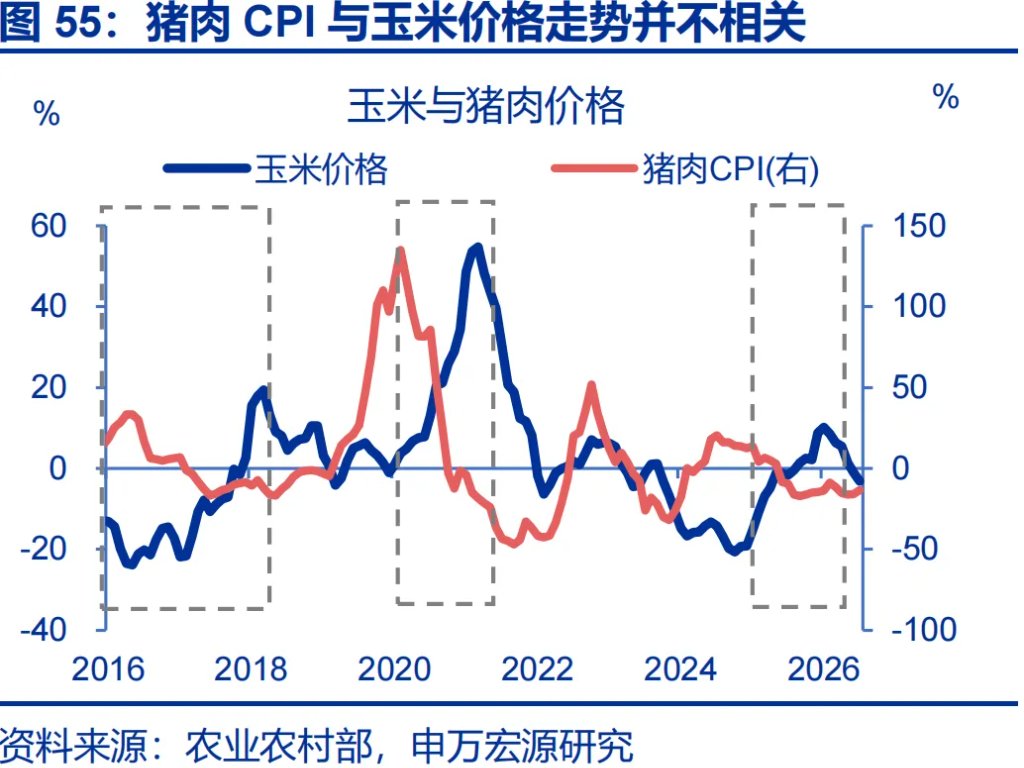
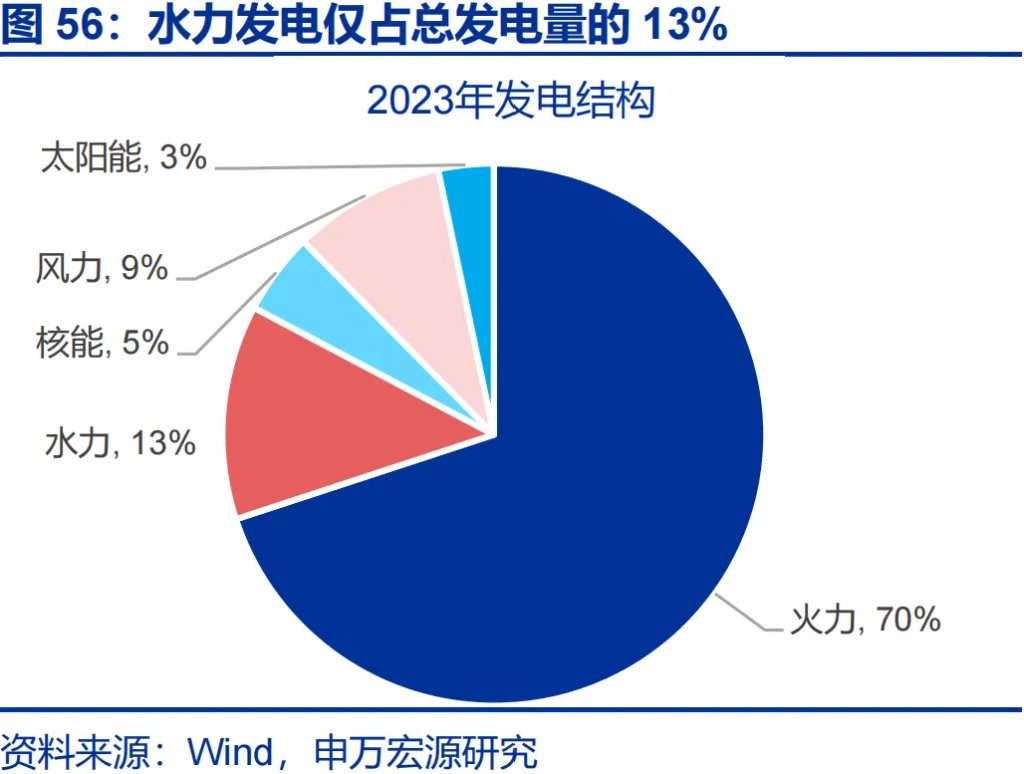
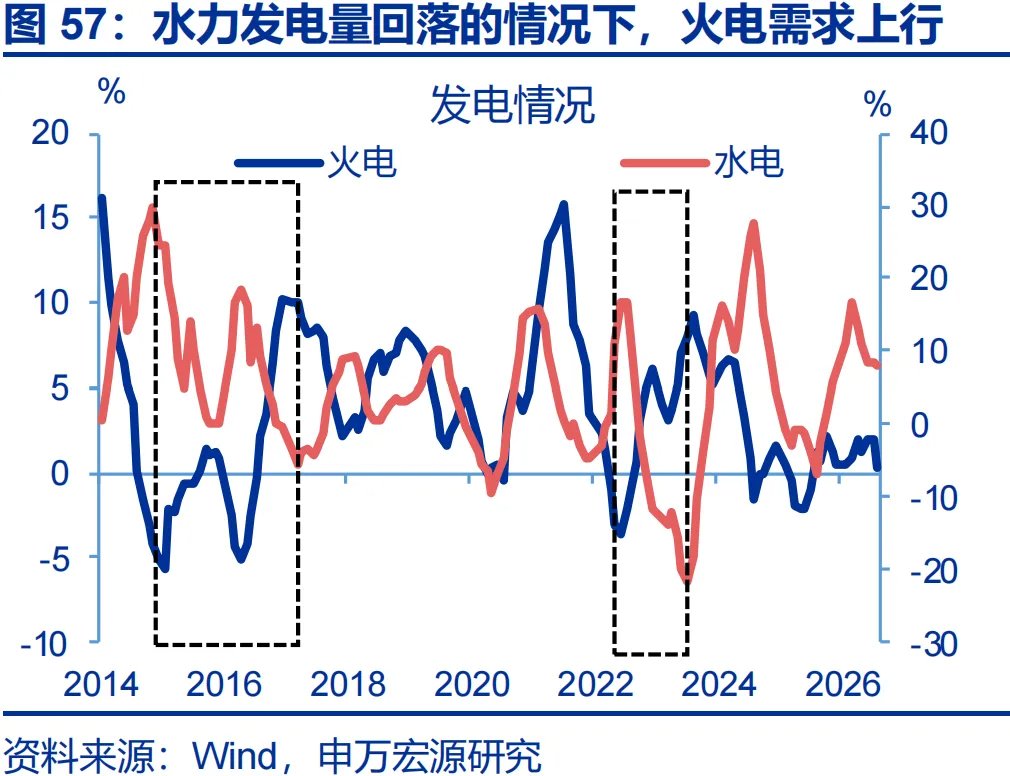
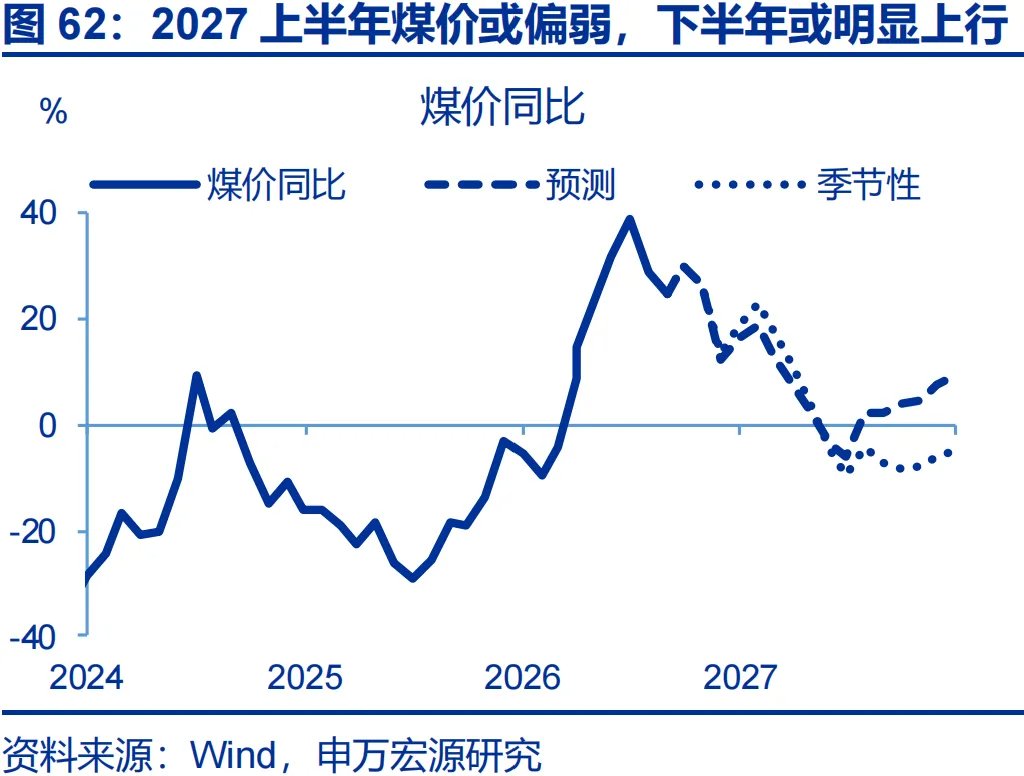
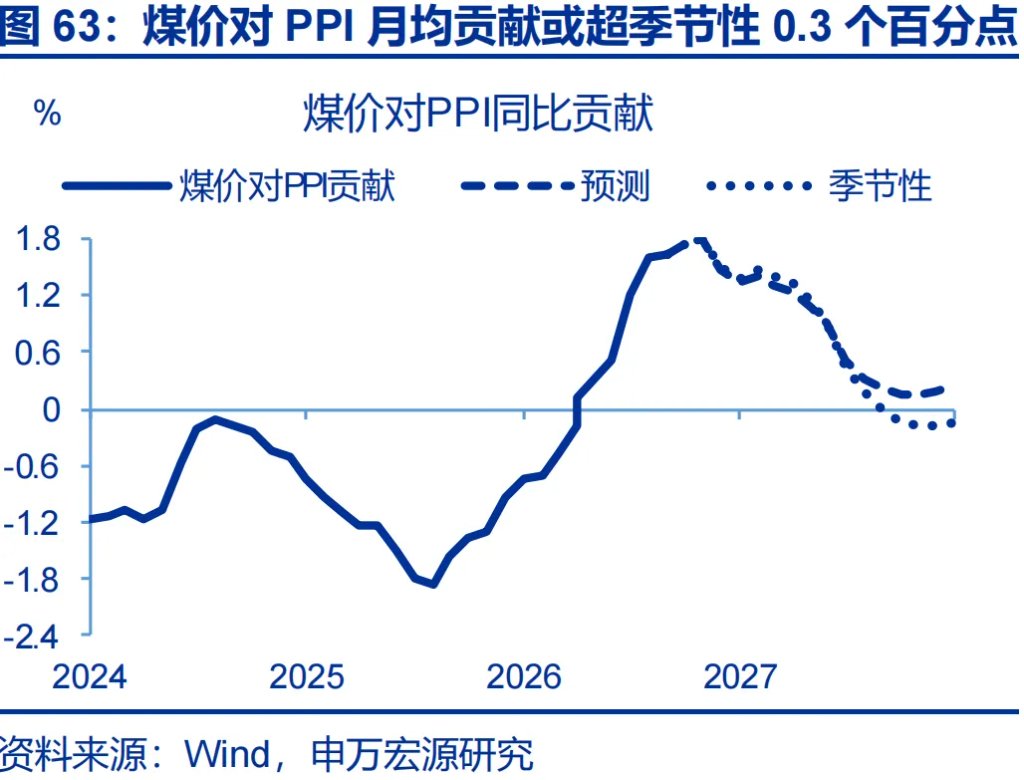
正向传导3:夏季高温、极端降雨或令火电需求上行,推高煤价;经验上,价格环比涨幅或在12个百分点左右。夏季天气对煤价的传导链条为“高温(水分蒸发)、暴雨(泄洪)→水力发电下行→火力发电量上行→用煤需求增加、煤价上行”;幅度上,水力发电量每减少1个百分点,火力发电量增加0.4个百分点,对应煤价上行约0.25个百分点;譬如2023年厄尔尼诺期间,全国水力发电量同比最大回落40个百分点,期间火力发电量上行约15个百分点。
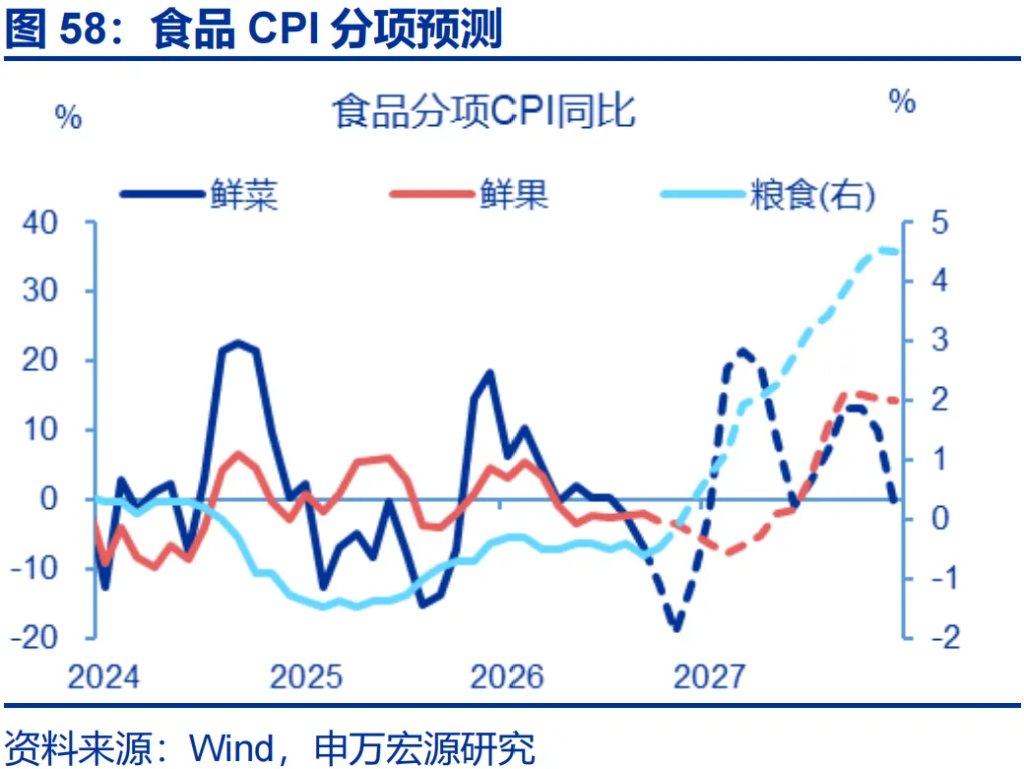
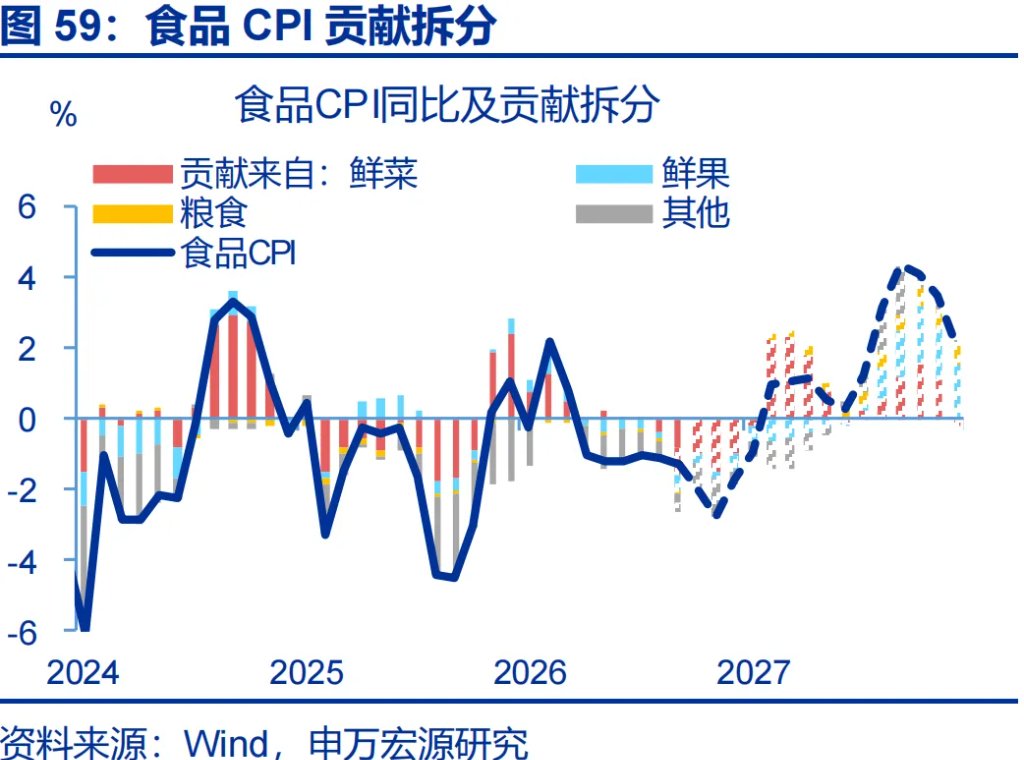
总结:2027年夏季,厄尔尼诺利好菜、果、粮、煤价,幅度上或令CPI、PPI分别额外上行0.3、0.3个百分点。CPI方面,基于过去两轮厄尔尼诺期间食品价格涨幅,2027年夏季鲜菜、鲜果、粮食CPI同比或分别为2.9%、4%、3.5%,贡献食品CPI同比0.3、0.3、0.3个百分点(月均超季节性0.7、0.4、0.4百分点)。综上,食品CPI同比或为1.6%、高于季节性1.7个百分点,额外贡献CPI月均上行0.3个百分点。PPI方面,若2027年夏季煤价月均多增3%,对PPI的月均贡献或超季节性0.3个百分点。
4.2 经济:极端降水或对内需形成阶段扰动
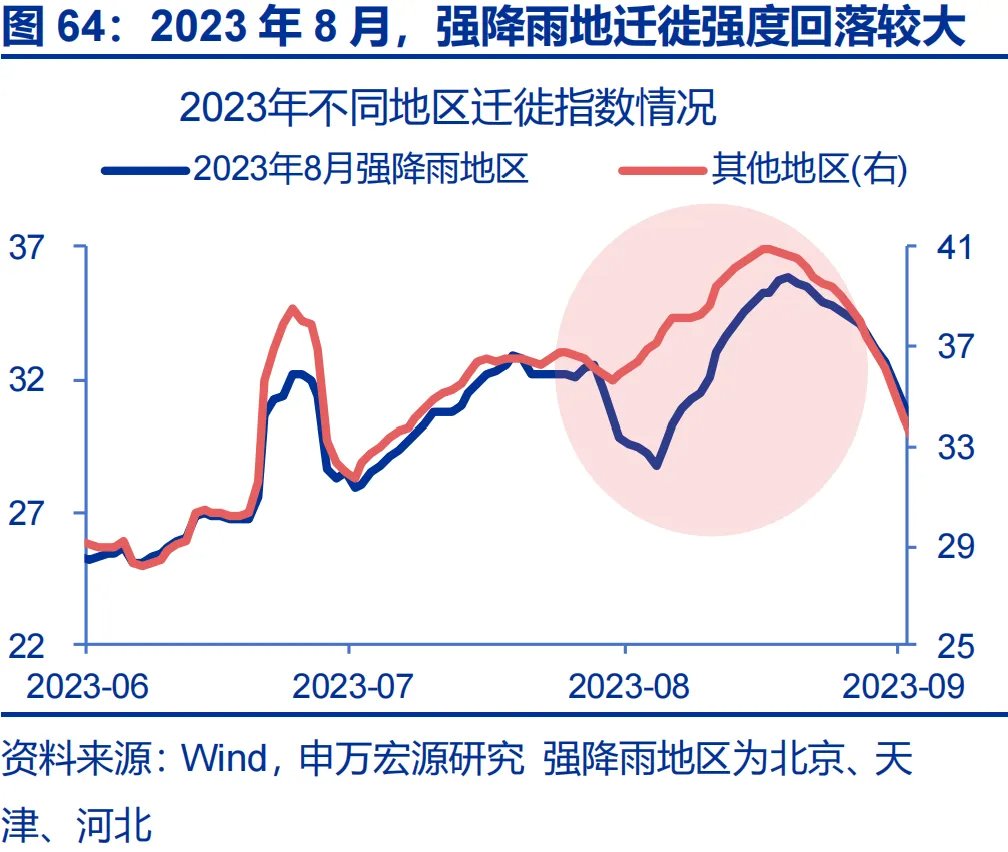
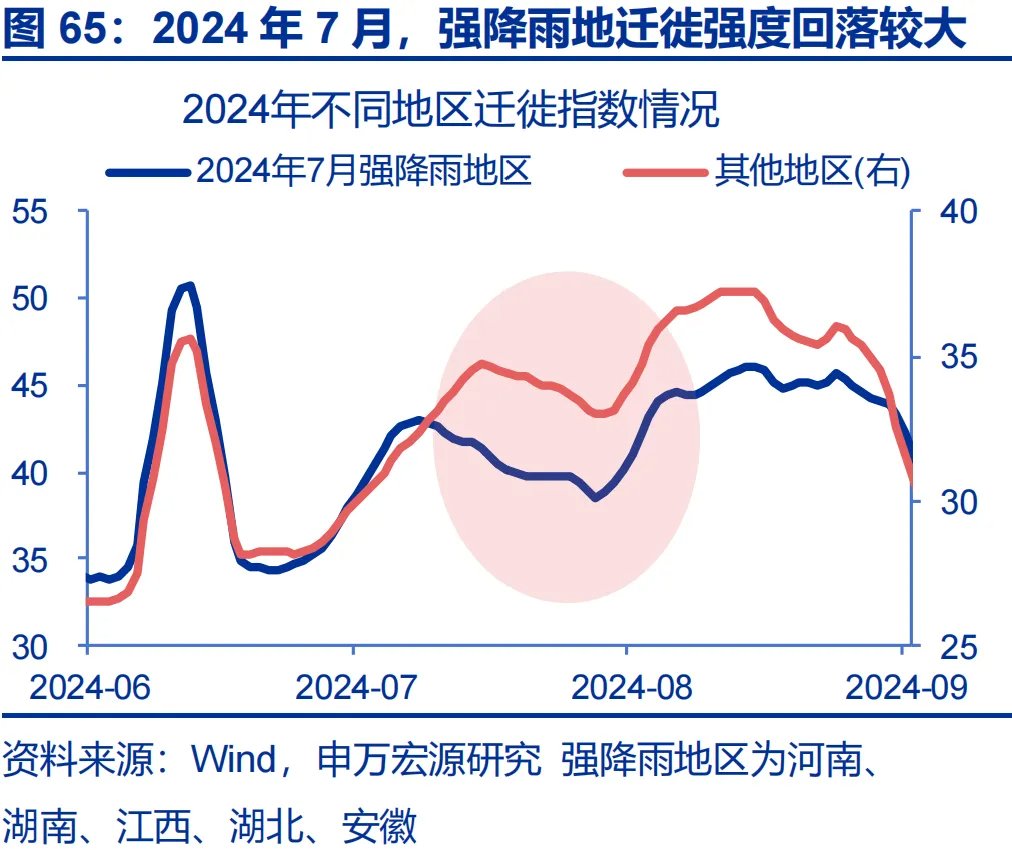
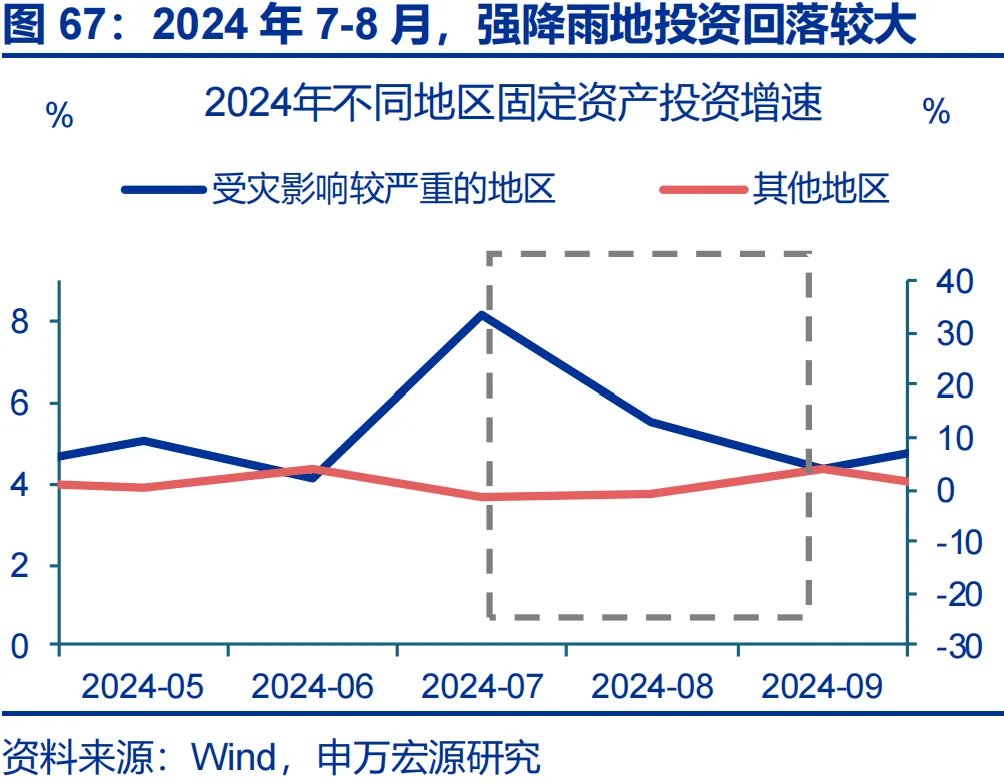
内需:夏季强降水或约束居民出行、室外施工,对应消费、投资可能再度面临下行风险。譬如2024年7月,受厄尔尼诺影响,河南、湖南、江西、湖北、安徽等地出现强降雨,对应地区迁徙规模指数较其他地区也有明显下行,投资也出现更大幅度回落。类似地,2026年7月先后有3个台风登陆我国,影响范围较广,居民出行意愿明显回落,数据上全国迁徙规模指数同比回落至-25%左右低位,投资增速回落0.5个百分点至-11.7%,其中以户外施工为主的建安投资增速大幅下滑4.7个百分点。
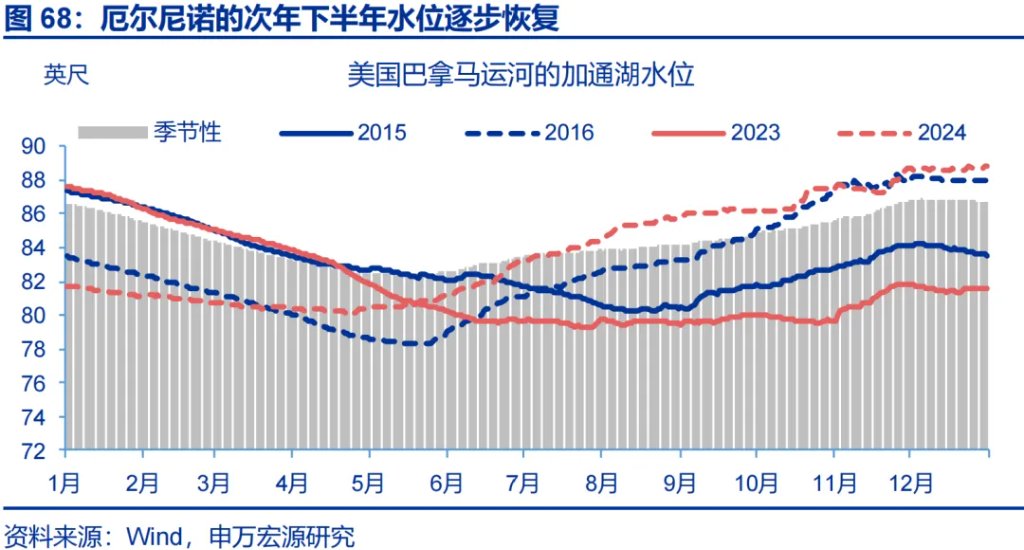
外贸:参照历史,厄尔尼诺次年6-8月巴拿马运河或逐步恢复通航。上两轮厄尔尼诺发生次年,即2016年与2024年,巴拿马运河的加通湖水位分别自低于季节性5%、3%的水平快速向季节性水平修复,并于2023年7-8月水位基本回升至季节性水平。相应地,对应运河船舶通行约束逐步解除,日通航艘次增加。
通过研究,本文得到如下结论:
本轮厄尔尼诺或在11月前后演变为史上最强,影响峰值或滞后于次年夏季。9月3日,厄尔尼诺现象已形成并持续增强,或在11月前后达到峰值;期间我国冬季偏暖、但伴随阶段性寒潮,北美、东南亚易偏干旱,南美易出现暴雨洪涝。但影响峰值或滞后于次年夏季体现,表现为长江中下游地区降水或偏多,暴雨洪涝风险较高。
2026年冬季:厄尔尼诺的通胀影响或升温,经济影响或分化。通胀方面,厄尔尼诺对通胀的影响或表现为,菜价涨、果价跌,糖价涨、豆价跌,铜价涨、煤价跌,总效应为正。经济指标中,暖冬更多利好消费,阶段性寒潮或更多扰动投资;美洲干旱可能约束巴拿马航运,但对外贸影响或有限。
2027年春季:涨价效应或延续,经济受影响或较小。蔬果、粮食、铜等或继续涨价下,2027年春季CPI、PPI同比或分别超季节性0.4、0.3个百分点。此外,厄尔尼诺对棕榈油、橡胶价格的推升或在该阶段开始体现(9-12个月的生长周期),但对PPI传导或有限。
2027年夏季:通胀影响或达峰值,经济影响或为负。通胀影响增强下,CPI、PPI或分别超季节性0.3、0.3个百分点。传导路径有三,一是冲击农作物生产,或直接推升CPI;二是海外粮食涨价通过国内粮食生产者预期,或间接推升CPI;三是火电需求上行,或推高煤价。此外,极端降水或再度对内需形成扰动,消费、投资面临下行风险。
本文来源:申万宏源宏观


