
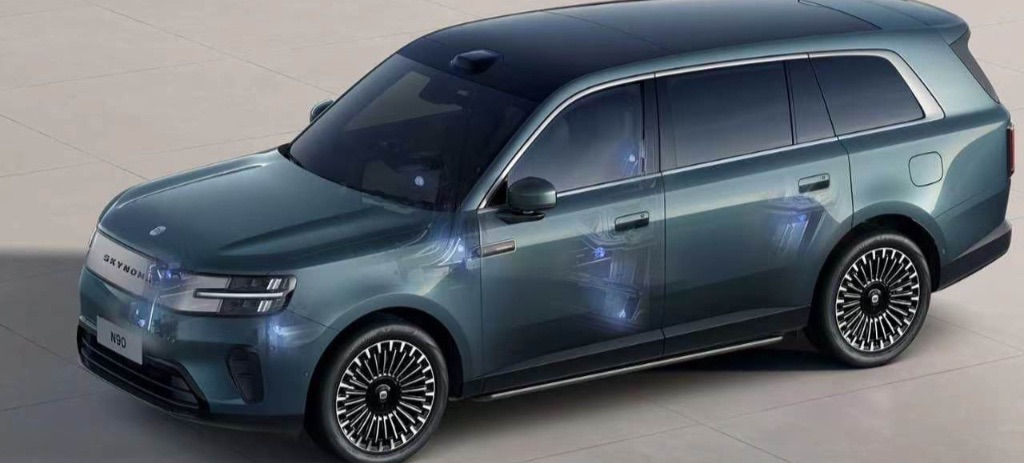
在增程市场整体下滑的背景下,小米的新车拿到了首月超过7万台锁单。这场家用SUV争夺战,又迎来了一个有订单规模的新竞争者。
10月9日,小米集团股价收盘涨9.72%,报25.96港元。此前,小米汽车披露,澎程N70、N90系列在9月7日至10月7日的首销月,累计锁单超过7万台。
这批订单已经开始转成交付。澎程系列于9月12日开启交付,9月交付超过1万台,同期小米汽车整体交付超过4万台。继SU7、YU7纯电系列之后,增程产品开始成为小米扩大交付的又一个来源。
中国数实融合50人论坛副秘书长、数字经济智库首席研究员胡麒牧表示,随着四季度产能进一步爬坡,小米澎程系列有望持续释放增长动能,推动小米汽车交付规模再上新台阶,同时加速20万至30万元级家用SUV市场的新能源替代节奏。
乘联分会数据显示,今年1至8月,国内新能源乘用车累计零售667.4万辆,同比下降12.1%。其中,增程乘用车累计零售60.6万辆,同比下降19.3%。小米进入前,增程的终端销量已经承压,降幅还大于新能源市场整体。
8月,国内新能源乘用车零售同比下降10.1%,零跑汽车全品牌国内狭义乘用车零售却同比增长65.9%,达到8.5万辆。大盘下滑,仍有公司保持增长。在终端总量收缩的阶段,企业增长更需要争取市场份额。小米的大批锁单,则先给这场新业务扩张提供了需求基础。
车企争取增量的范围,还在随着产品路线扩大。小米在SU7、YU7纯电产品之外补入增程,零跑D19则同时提供纯电和增程,两家公司都能争取不同补能需求的客户。小米进入增程市场时已经有纯电业务和交付规模,原有增程品牌的竞争对手,多了一家跨动力路线经营的企业。
澎程切入的是20万至30万元家用SUV市场,零跑D19也落在二十多万元的价位。更多品牌进入同一价格带,原有产品要维持售价、守住销量,就会面对新车给出的参照。既有品牌若下调成交价争取订单,需要考虑价格让步后能留下多少毛利;维持原价,则要让用户继续愿意为原有产品买单。新进入者把选择交给用户,也把这组取舍留给了同行。
首销期订单让小米获得了短期放量的机会。四季度产能爬坡,有助于把这批需求更快转成交付,也可能抬高短期销量。随着首销期订单逐步兑现,更大的产能需要由持续进入的新需求支撑。小米随后争取的,是上市开局之后每个月的新增订单,获客节奏也要跟上交付节奏。
销量扩张还有经营上的代价。澎程上市前,小米二季度智能电动汽车及AI等创新业务分部毛利率为19.2%,低于去年同期的26.4%。公司将下降归因于SU7 Ultra交付占比降低、汽车核心零部件价格上涨及AI业务相关成本增加。
其中,SU7 Ultra交付占比的变化已经影响到分部毛利率,卖出怎样的车型,也在改变经营结果。澎程放量会增加家用SUV在产品组合中的比重,小米能扩大销售规模,新增交付的毛利贡献则取决于实际销售结构与成本。
小米拿下7万台锁单,给增程SUV市场又添了一个强势对手。市场在缩,新车却还在增加,二十多万元的大电池、大空间车型越来越多。小米、零跑等品牌挤进同一价格带,围绕家庭购车预算的新一轮争夺,已经打响。


