
国庆假期数据出炉。本文中,我们从宏观、零售轻工及美妆、社会服务及传媒等角度为大家详细解读。
宏观:消费平稳增长,“拼假游”释放
2026年国庆假期消费总体平稳增长,商圈营业额增速较此前的端午、中秋假期边际改善。人员出行量增速放缓,可能油价高企拖累了自驾出行,而铁路等公共交通出行客运量增长加快。旅游出行方面结构特征明显,中秋+国庆拼假拉长了出行窗口,长线游、跨省游占比提升,去往西部省份的订单增长较快。此外,在免签政策带动下,入境游延续较快增长态势,一些非传统旅游城市和客源地的游客增多。
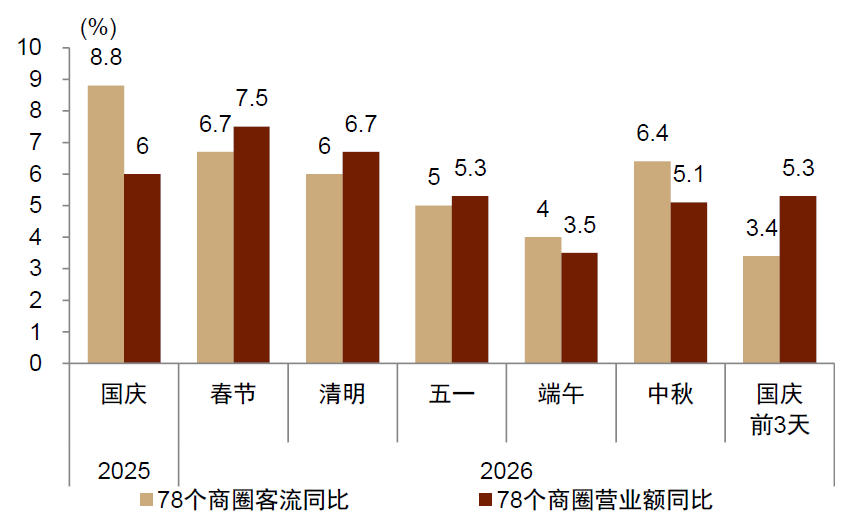
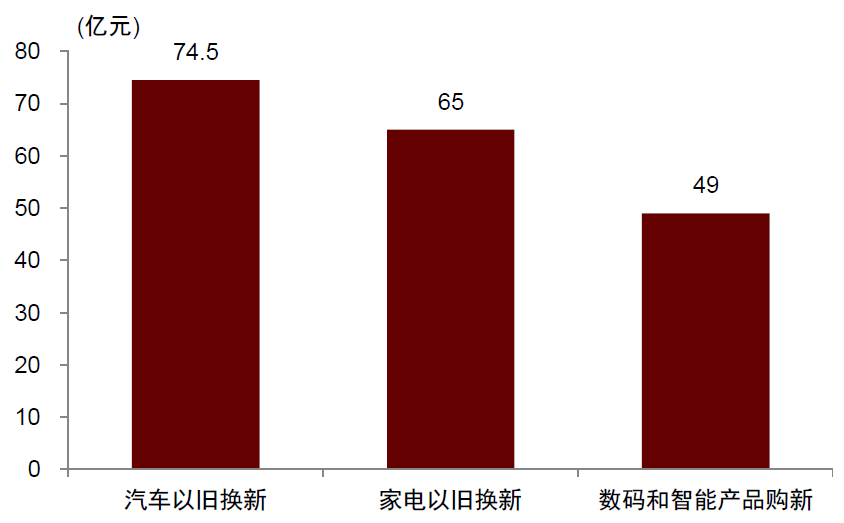
国庆假期消费平稳增长,边际上可能增速有所改善。商务部监测数据显示,假期前三天,全国78个重点监测商圈客流量、营业额比去年假期前三天分别增长3.4%、5.3%[1]。商圈营业额增速持平于今年五一假期(5.3%)、高于端午(3.5%)和中秋(5.1%)假期,反映出假期零售消费增速总体平稳,和最近两个假期相比边际上可能有所改善。假期前三天,消费品以旧换新累计带动销售额196.3亿元,惠及348.3万人次,其中汽车、家电、数码/智能产品分别带动销售额74.5、65、49亿元。
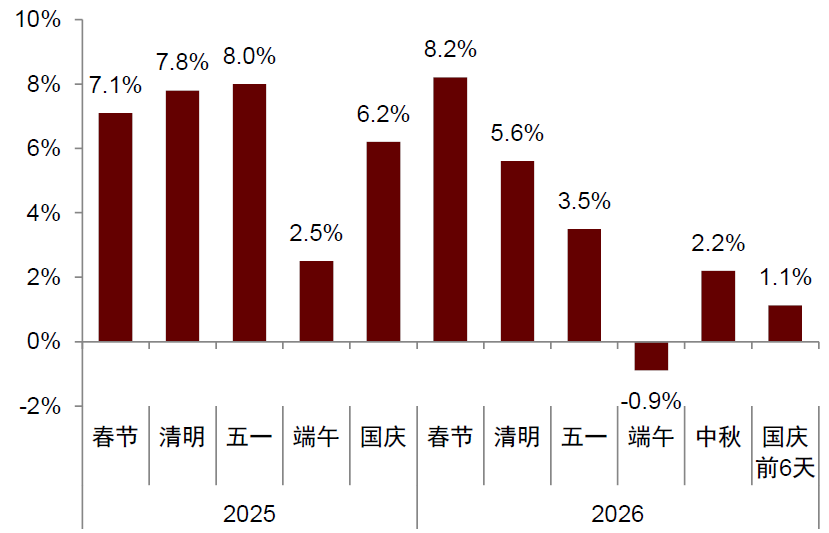
人员出行量受自驾拖累而增长放缓,公共交通出行增速加快。据交通运输部数据,国庆假期头六天全社会跨区域人员流动量累计约18.5亿人次,日均约3.1亿人次,较去年同期(假期头六天)日均增长1.1%,总体的人员流动增速自年初以来呈现几个假期逐步放缓的态势。结构上看,自驾出行量日均同比下降1.1%,其占社会总出行量的79%,是拖累社会总出行量的主要分项。在成品油价格高企的背景下,人员自驾出行可能受到一定程度的抑制。而几个公共交通形式(铁路客运、公路营业性客运、水路客运)的出行量增长较快,其中铁路日均客运量同比增长14%,高于上半年的几个假期。
我们统计了部分披露假期旅游数据的省份情况。其中,四川假期前六天纳入统计的A级景区接待游客同比增长1.78%;湖北假期前六天A级旅游景区接待游客同比增长3.44%;广东假期前两天4A级及以上景区接待游客同比增长5.4%。此外,山东200家重点监测景区10月6日单日接待游客同比增长15.2%、内蒙古假期首日接待国内游客同比增长47.51%,增速相对较高。受限于数据可得性,现有样本难以测算假期总体的旅游消费情况,不过本次长假旅游出行的结构特征较为明显:
拼假出游带动国庆假期长线游、跨省游占比提升。今年中秋、国庆假期可以通过“请3休13”的拼假方式拉长出行窗口,推动了长线游和深度游需求的释放。携程数据显示,每十位游客中就有一位将中秋、国庆合并连休,近半数连休游客出游时长超过8天,国庆假期跨省游占比为82%。长假期带动长途、多点旅游行程的增长,同程旅行报告显示,长假期间新疆、云南、四川等西部地区目的地旅游订单增长较快;美团数据显示,今年中秋国庆假期预订两个及以上目的地机票的用户同比增长70%,通过飞机、高铁组合一次性串联多座城市的“跳城游”用户同比增长14%。
此外,官方数据也显示,入境游延续较快增长态势。据国家移民管理局数据,2026年中秋假期全国日均出入境人员223.6万人次,同比增长16.8%,其中外国人出入境同比增长37.3%。国庆假期数据显示,北京口岸国庆假期前五天出入境人员同比增长11%,其中入出境外国人同比增长18.4%,免签入境占入境外国人总量的72%,免签政策效果持续释放。张家界国家森林公园国庆假期前五天接待境外游客同比增长11.86%,入境游正向非传统旅游城市纵深扩展。携程报告显示,中秋、国庆期间,入境游保持双位数增长,英国、马来西亚、加拿大等市场增速超过50%,客源版图正从传统的东亚近邻向欧洲、大洋洲加速扩展。
图表:国庆假期商圈客流量和营业额增速
资料来源:商务部,中金公司研究部
图表:10月1-3日以旧换新零售额
资料来源:商务部,中金公司研究部
图表:历次假期全社会跨区域人员流动量同比
资料来源:交通运输部,中金公司研究部
图表:10月1-6日日均客运量增速
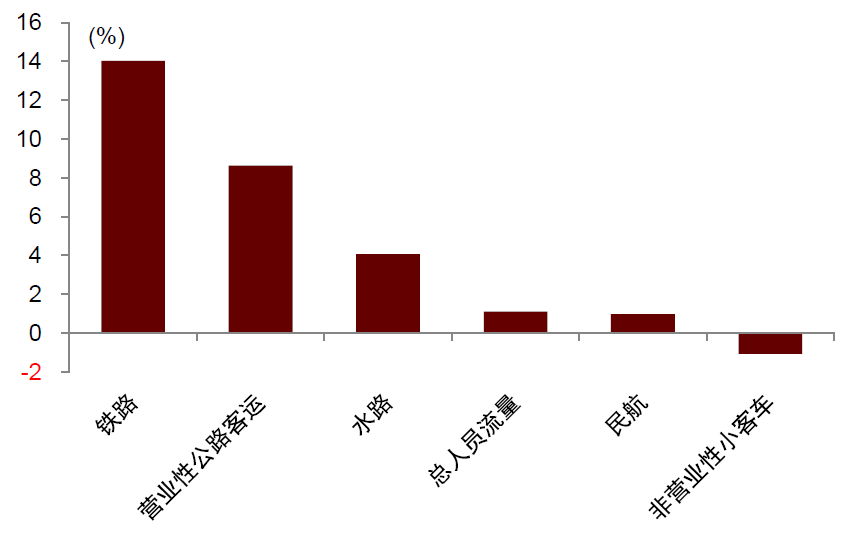
资料来源:交通运输部,中金公司研究部
零售轻工及美妆:国庆消费稳健,长线、串游、县域游热度高
2026年国庆假期消费数据陆续披露,中秋、国庆分开放假叠加拼假,出行周期前移拉长。据商务部,中秋假期全国重点零售和餐饮企业日均销售额比去年农历同期增长6.1%;国庆假期前三天,重点监测的78个步行街(商圈)客流量/营业额同比分别增长3.4%/5.3%,营业额增速高于去年同期的4.0%。结构上,长线、串游与县域游走强,美业、运动与智能硬件消费较好。
1、出行总量平稳,商圈客流与消费稳中有升。据交运部,国庆假期前5日跨区域人员流动量约15.5亿人次,同比基本持平,其中铁路同增11.9%,民航同降1.6%,我们认为主因部分拼假游客提前出行、未计入国庆假期统计(中秋三天民航日均客运量同比增长19.8%)。重点省市中,北京70个重点商圈国庆假期客流同增5.2%,上海9月30日至10月6日线上线下消费同增9.9%,广东国庆前3日零售额同增7.5%;部分地区客流实现双位数增长,深圳福田商圈国庆前4日客流同增12.3%,海南离岛免税国庆前5日购物人数同增13.4%。
2、长线、串游与县域游走强,港澳及入境客流旺盛。去哪儿显示2000公里以上航线预订量同增超四成,预订3个/4个及以上城市酒店的订单量同增35%/53%,串游旅客入住地中三线及以下城市占比由两年前的25%升至近40%;美团显示多个县域民宿预订量同增超100%。出入境方面,国庆前4日中国香港、中国澳门内地访客分别同增7%、12%;北京口岸国庆前5日入出境外国人同增18.4%,支付宝显示国庆前4日入境游客消费额同增近50%。
3、美业、运动与智能硬件消费景气度较高。美业方面,美团“化妆私教课”搜索热度上涨377%,“妆造旅拍”日均搜索量环比9月增长200%。运动方面,美团“网球培训”搜索热度同增超100%,“普拉提培训”搜索量同增133%,飞猪徒步登山体验商品预订用户同增近80%。智能硬件方面,苏宁国庆首日智能手表、耳机、运动相机销售额同比倍增,商务部数据显示中秋假期重点平台户外运动装备、智能穿戴设备销售额分别同增30.2%、1.2倍。
图表:2022-2026年国庆假期国内部分省市消费数据统计
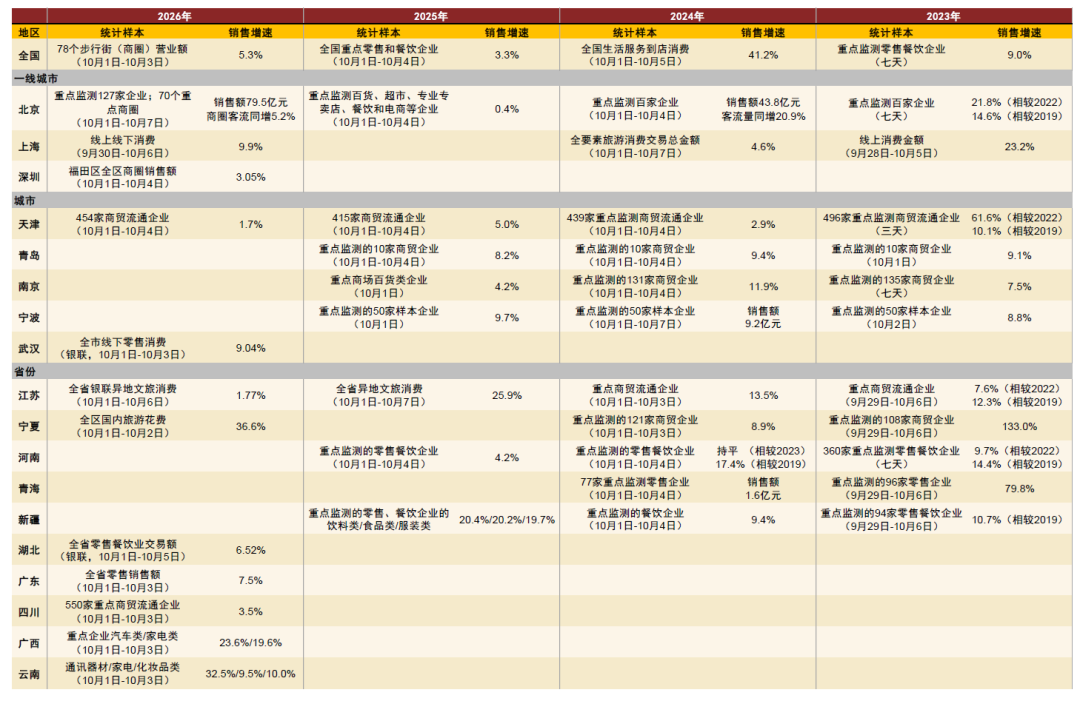
资料来源:新疆日报,央广网,青海新闻网,上海市商务委员会,宁夏日报,各省商务厅,新浪财经,各市商务局,中金公司研究部
图表:2026年国庆及 2026年五一、2026年春节、2025年国庆假期国内部分省市消费数据统计
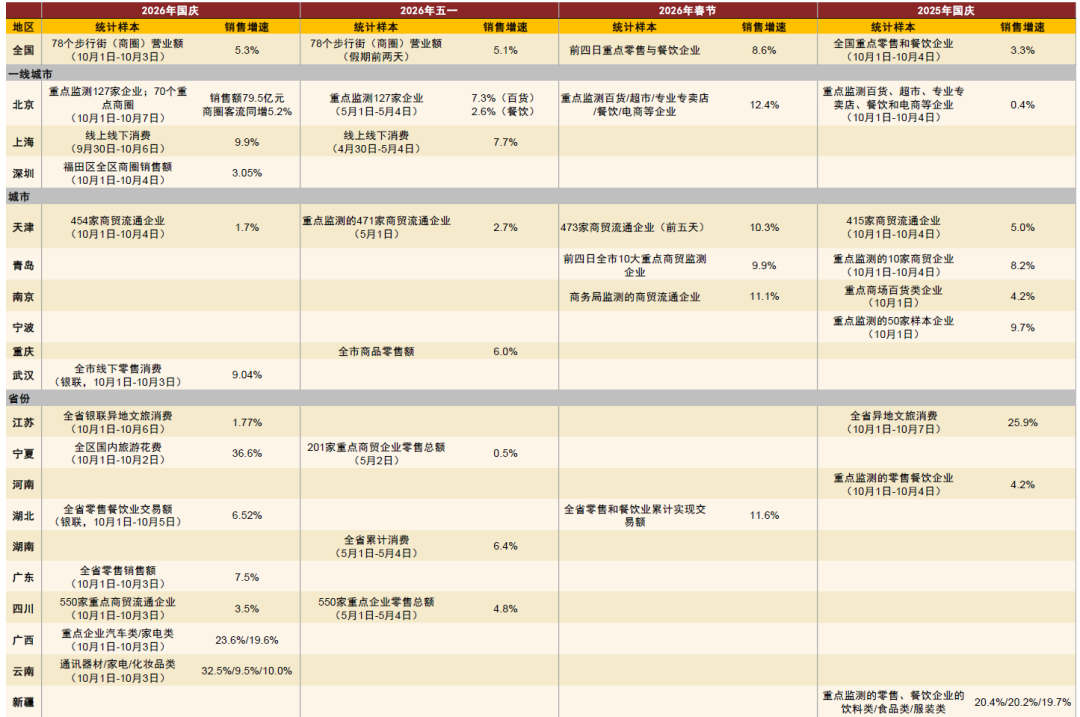
资料来源:新疆日报,央广网,上海市商务委员会,各省商务厅,新浪财经,各市商务局,中国新闻网,青岛日报社,南京晨报,中金公司研究部
图表:国庆假期国内部分商圈消费情况概览
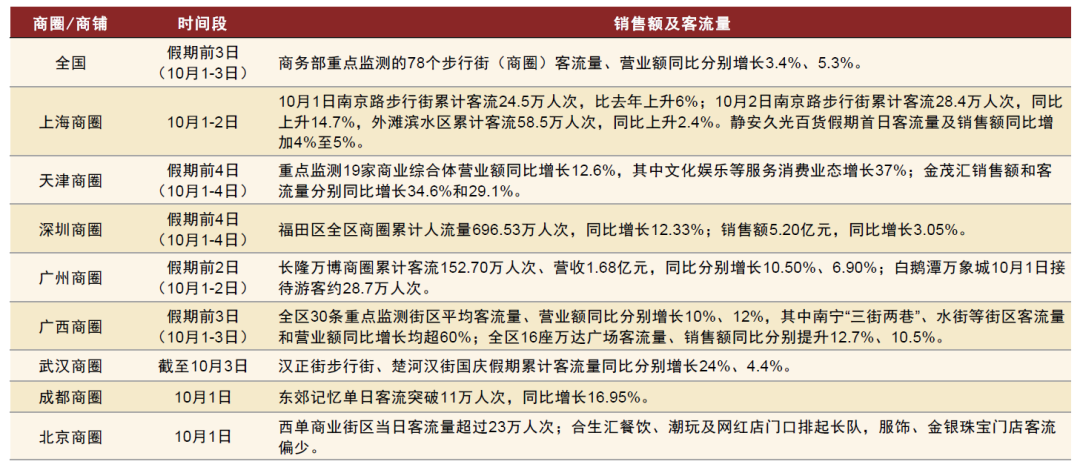
资料来源:中国新闻网,广州日报,央视网,新华社,观点网,南京新闻,津云新闻,中金公司研究部
图表:国庆假期国内部分零售平台及企业消费数据
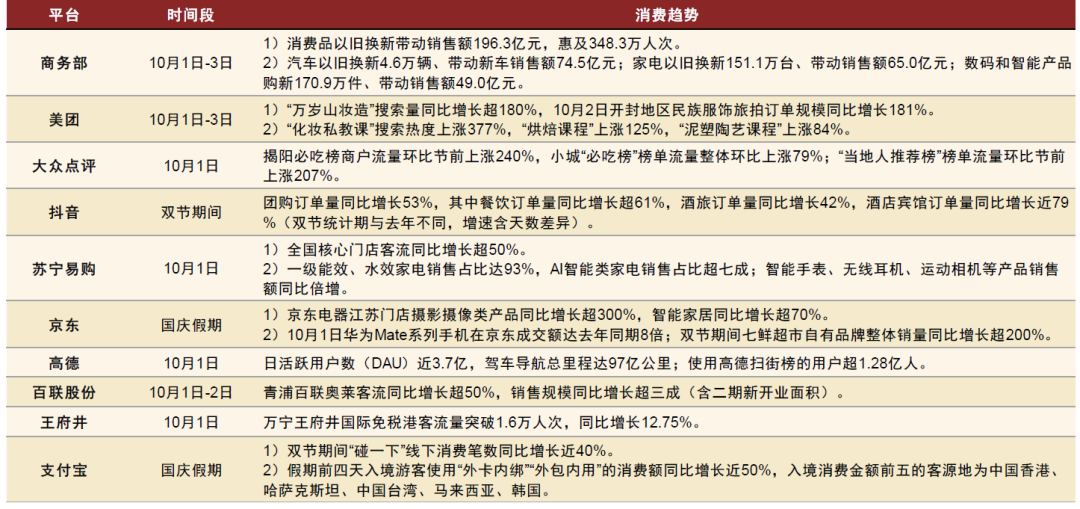
资料来源:中国经济网,环球网,潇湘晨报,电商派,中金在线,中国生活消费网,中金公司研究部
图表:国庆假期全国旅游/出行相关消费情况概览
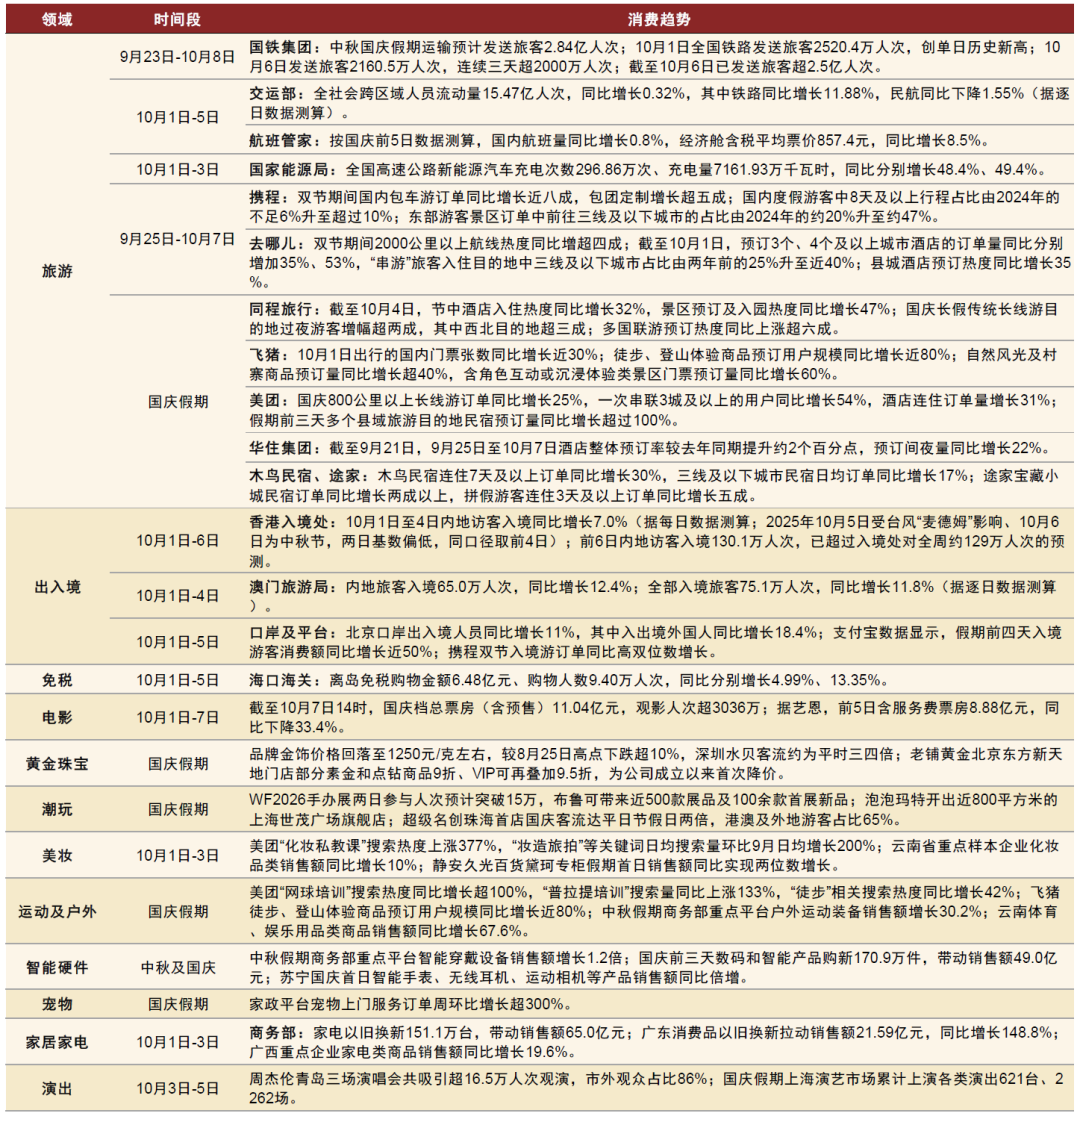
资料来源:中国网,交运部,航旅纵横,海拔新闻岛事,新浪财经,赛迪网,北京日报,央视网,上海证券报,央视财经,新华社,壹宠物,证券时报,中金公司研究部
风险
行业竞争加剧;宏观经济承压;行业政策变动
社会服务:总量平稳,体验升级
国庆假期服务消费呈现总量平稳、体验升级特征。消费者对于深度体验需求的提升叠加拼假拉长出行窗口,国内长线深度游和远途出境游、“奔县”游和“跟着演唱会去旅行”等成为新亮点。
旅游:“请3休13”拼假拉长双节出行窗口,需求总量增长、客流错峰释放,出游长线化。据交通运输部数据,国庆假期前五日(2026/10/1-2026/10/5)全社会跨区域人员流动量日均同比增长1%,其中铁路客运量/公路人员流动量(自驾为主)/水路客运量/民航客运量日均同比+10.5%/+0.2%/+3.5%/+0.5%。对比今年“五一”假期,国庆前5日整体、铁路、公路、水路及民航客运量增速分别环比-2.7/+5.9/-3.4/+4.9/+6.3ppt。公路内部,营业性客运同比+8.3%,非营业性小客车出行同比 -1.1%。非营业性小客车出行同比明显走弱,反映错峰与出行偏好变化:因2026年中秋、国庆假期仅间隔3个工作日,部分客流提前出行(即“请3休13”拼假)。营运性客运与铁路仍稳健扩张。从总量来看,今年双节旅游呈现出“需求更多,高峰更平”的特征。携程数据显示,双节国内游峰值日订单量约为日均的1.75倍,低于2024年的2.0倍和2025年的2.4倍;同时错峰长线出行增加,9月28-30日800公里以上长线订单占比由中秋期间约24%升至约36%。中青旅遨游数据显示,9月25-30日出发人数占统计期内总出发人数73.49%。
图表:2026/10/1至2026/10/5全社会跨区域人员流动量
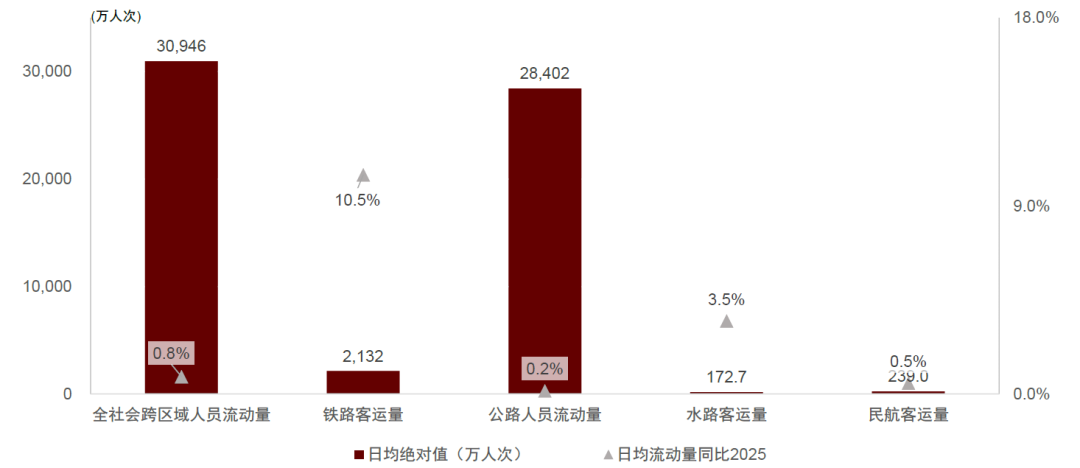
注:同比增速以2025年国庆假期(2025/10/1-2025/10/5)日均数据为可比基准
资料来源:交通运输部,中金公司研究部
具备稀缺资源的头部自然景区目的地表现领先,主题乐园客流承压。中秋假期,峨眉山景区接待游客9.11万人次,同比增长31.7%;黄山风景区接待游客超6万人次,同比增长26.8%;国庆假期,九寨沟景区10月1日至6日门票均提前售罄(最大承载量4.1万人次)。宋城演艺10月1日至7日累计演出419场,日均演出场次较25年同期日均同比减少约6%(剔除26年新开业的青岛千古情影响后同比减少约16%);西安/杭州/青岛/桂林/广东千古情演出场次领先、10月1日至7日分别累计演出87/54/45/39/39场。主题乐园客流表现承压。根据乐园等候时间和神奇等候时间小程序数据,国庆假期前6日(2026/10/1-2026/10/6),北京环球影城日均客流3.78万人次,同比下降1.4%;上海迪士尼日均客流4.19万人次,同比下降33.3%。携程数据显示,亲子景区订单中主题乐园占比由2024年的约19%降至约14%,自然风光类由约30%升至约35%。
图表:2026年国庆假期宋城演艺演出场次对比
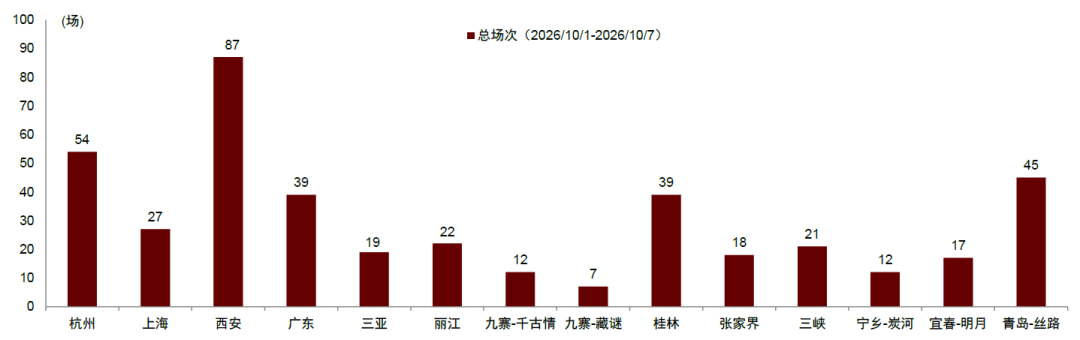
资料来源:宋城演艺,中金公司研究部
图表:2024-2026年国庆假期前6天上海迪士尼度假区日均人次及同比增速
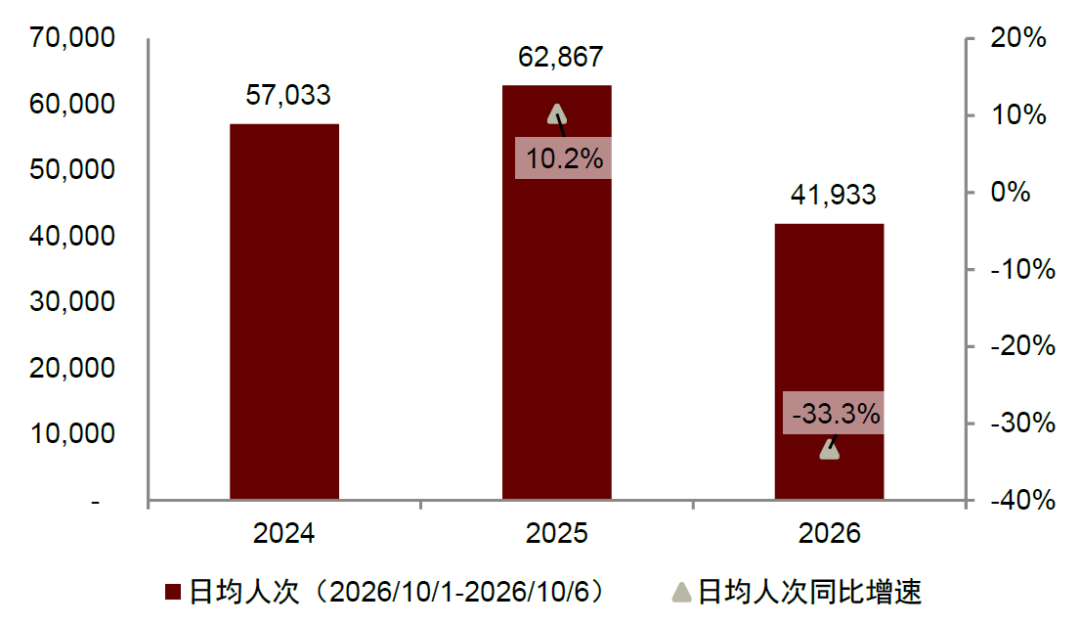
资料来源:神奇等候时间小程序,中金公司研究部
图表:2024-2026年国庆假期前6天北京环球影城度假区日均人次及同比增速
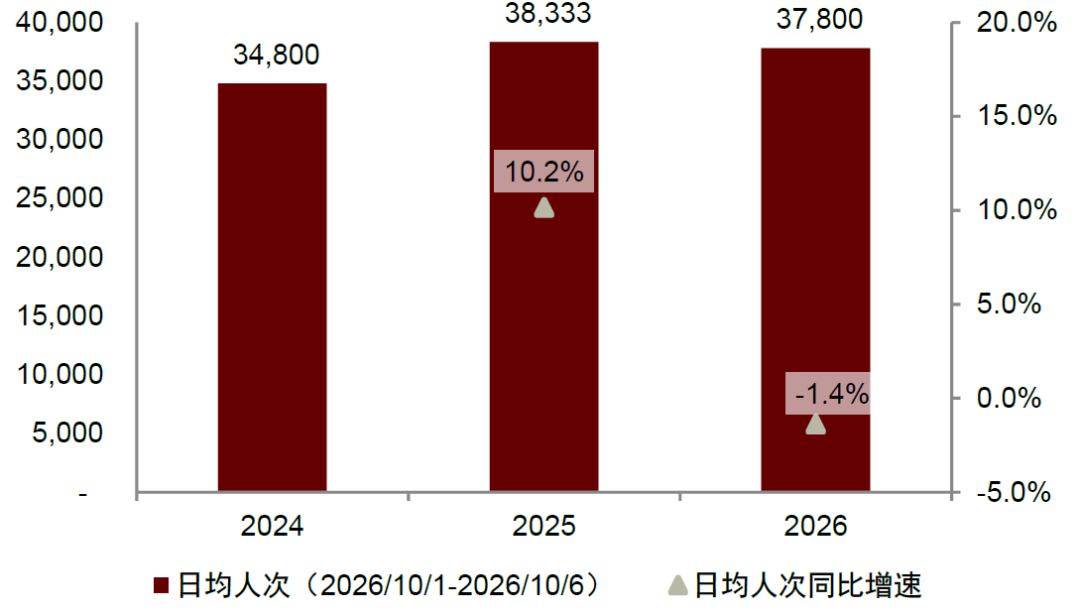
资料来源:乐园等候时间小程序,中金公司研究部
长线深度游表现强劲,超长假期推动多城串联游。1)长线、深度特征突出,小团游较快增长。去哪儿数据显示,2000公里以上航线预订量同比增超四成。同程旅行数据显示,新疆、西藏、四川、云南、青海、内蒙古、贵州等西南、西北长线目的地表现突出,截至10月4日,6天至10天跟团游及定制游产品出游热度同比上涨超过60%。携程数据显示,8天及以上行程的占比超过10%(2024年同期不足6%)。美团数据显示,国庆前一周,“小团游”关键词搜索量同比上涨21%。2)超长假期推动多城串联游。中青旅遨游旅行数据显示,游客平均行程达到10.31天,较去年同期增加1.19天;同程旅行数据显示,多城串联游用户平均停留城市数量较去年同期增加1.2个。
客群多元、需求多样,长线深游、亲子休闲、文化体验及小城游多点开花。1)中青旅遨游旅行数据显示,从游客年龄分布看,26-35岁、36-45岁游客占比合计46.31%,56岁及以上的银发客群占比34.94%。 2)据携程数据,长线游客国内度假8天及以上行程占比近翻倍;亲子家庭集中于国庆出行,游玩场景从乐园拓展至山野,国庆景区订单中亲子占比约54%;年轻游客偏好古迹探访与博物馆游览,20—25岁游客景区订单中文化类占比升至约48%;东部及高消费客群加快向中小城市流动,东部游客赴三线及以下城市的景区订单占比接近一半,金钻及以上用户三线及以下城市订单占比增幅领跑各等级用户。
部分重点省市数据:国庆假期前4日,北京全市公园累计接待游客798.81万人次,同比增长8.2%;湖北省A级旅游景区累计接待游客1,117.18万人次,同比增长5.93%,星级饭店平均出租率同比提升3.36ppt。四川省纳入统计的A级旅游景区,中秋假期/国庆假期前4日分别累计接待游客1,336.88/2,755.55万人次,按同口径分别较2024年中秋假期/2025年国庆同期增长30.37%/3.62%。
超长假期释放长线出境游需求,欧洲游领跑,亚洲近程游活跃;免签便利叠加“China Travel”热度拉动入境观光与消费。
出境游方面,根据CADAS,9月29日至10月5日国际航线客流量同比+4.7%。“请3休13”推动长线出境游需求集中释放,去哪儿数据显示,8,000公里以上长线航线机票预订量同比增长超30%。分区域看,众信旅游数据显示,中国游客赴澳新/欧洲/中东出游规模分别同比增长326%/140%/140%,其中欧洲为出境游主力市场;中青旅遨游旅行数据显示,欧洲出行占出境游比例约61%。亚洲近程游方面,国庆假期前6日,中国香港/澳门内地日均访客分别同比增长约11.7%/17.8%;韩国、新马泰等仍居热门出境目的地前列。同时,多国联游趋势突出,同程旅行数据显示,多国联游产品预订热度同比增长超65%,平均串联国家数达2.8个,两国或三国串联游用户占比接近四成。
入境游方面,免签政策便利叠加“China Travel”海外热度,双节入境游延续高景气。携程数据显示,中秋国庆期间入境游订单保持高双位数增长,俄罗斯游客同比增长173%,英国、马来西亚、加拿大等客源地增速均超50%,目的地由高线城市扩展至小城和边境。与此同时,“China Haul”风潮带动入境国货购物及在地体验型消费进一步活跃。
图表:出境酒店预订量Top 10国家
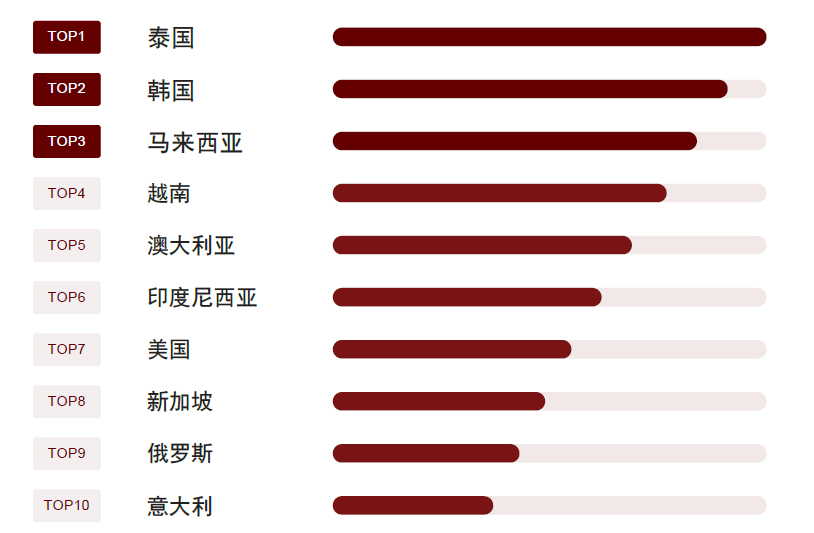
资料来源:去哪儿,中金公司研究部
图表:2024-2026年国庆假期中国香港/澳门内地访客日均人次及同比增速
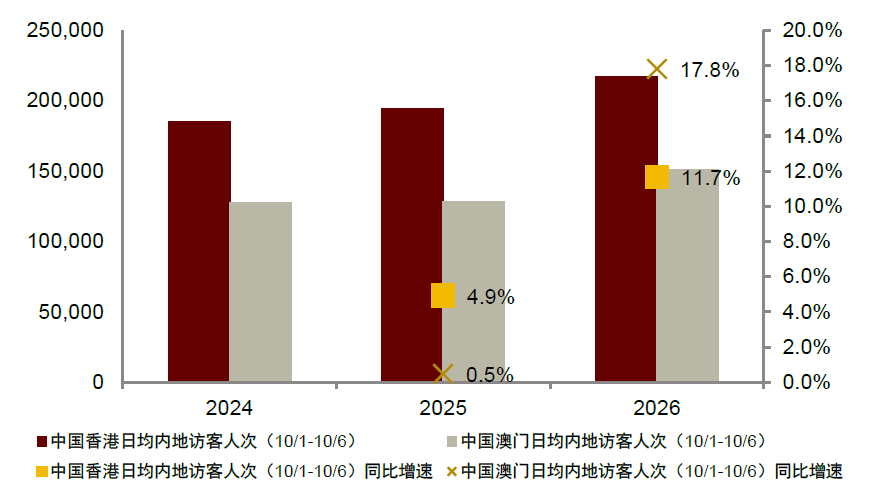
资料来源:香港特区政府入境事务处官网,澳门旅游数据+,中金公司研究部
酒店:“体验经济”带火演出周边,“奔县”催生“小城高星”式旅行。1)“跟着演唱会去旅行”成为双节代表性消费场景。去哪儿旅行数据显示,中秋国庆期间酒店抢订量最高的商圈TOP5均为演唱会场馆周边,其中凤凰传奇演唱会带动济南奥体中心/万象城商圈酒店预订量同比增长12.8倍,并带动济南全市酒店预订同比增长65%,邓紫棋演唱会带动深圳龙岗中心区/大运新城周边酒店预订增长2.9倍;周杰伦演唱会带动青岛酒店预订同比增长20%;同程旅行数据显示,中秋期间全国一二线城市地标演出场馆周边5公里内酒店预订热度同比提升37%。
2)“奔县”持续升温,“小城高星”需求走热。去哪儿数据显示,县城酒店预订热度同比增长35%,全国Top 10热门景区被小城包揽;根据美团9月中旬双节预订数据,三线及以下城市高星酒店预订量同比增长超60%,低线市场酒店需求呈现“住得更好”的品质化趋势;同程旅行数据显示,预订热度增幅较大的县域目的地均拥有极具特色的文旅体验项目或赏秋景点,例如陵川县/修武县/太白县/祁连县酒旅预订热度分别同比增长超230%/200%/130%/100%。
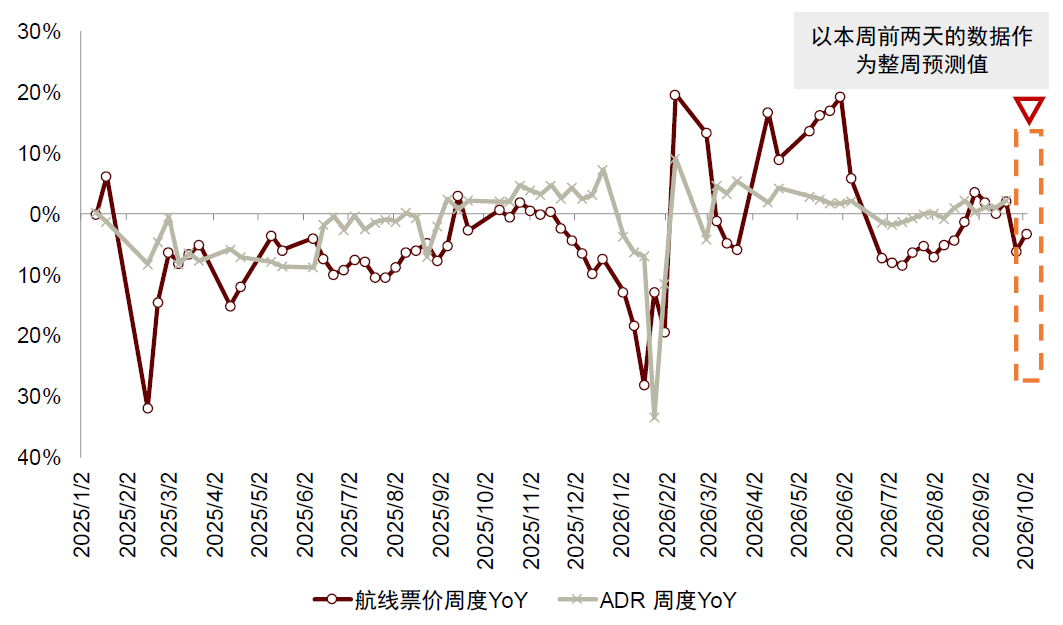
3)整体需求温和修复。航司数据方面,根据CADAS,10.1-10.5日国内航司日均客流量同比增长1%,平均单价同比持平,对比五一假期(客运量同比下滑5%,平均单价同比增长4%)客运量同比增速温和修复。酒店方面以华住为例,9月24日,华住集团发布数据显示,9.25-10.7日期间旗下品牌酒店整体预订率较去年同期(2025/9/26-2025/10/8)提升约2ppt,预订间夜量同比增长22%。需求结构方面,旅游消费呈现“拼假错峰出行”“连住深度游”“城市微度假”的特点,双节假期酒店订单延续同比增长趋势。
i)“请3休13”拼假模式激发长线深度游需求,带动酒店连住订单增长。同程旅行平台数据显示,国庆节节中酒店入住热度同比去年国庆增长32%,3晚以上连住订单占比较去年明显提升。赏秋色成为国庆长线游的核心驱动力之一,秋色景区热度高;去哪儿旅行数据显示,双节期间预订2个及以上城市酒店的“多城据点游”订单量同比增长30%,人均酒店入住时长超过3天;ii)大城市充足的酒店供给、相对稳定的房价及密集的文博和演出场景,推动年轻客群在熟悉或邻近城市开展微度假。根据同程旅行平台数据,中秋期间90后、00后城市微度假酒店订单同比增长24%,预订重心集中于核心景点、知名商圈及文博场馆周边。
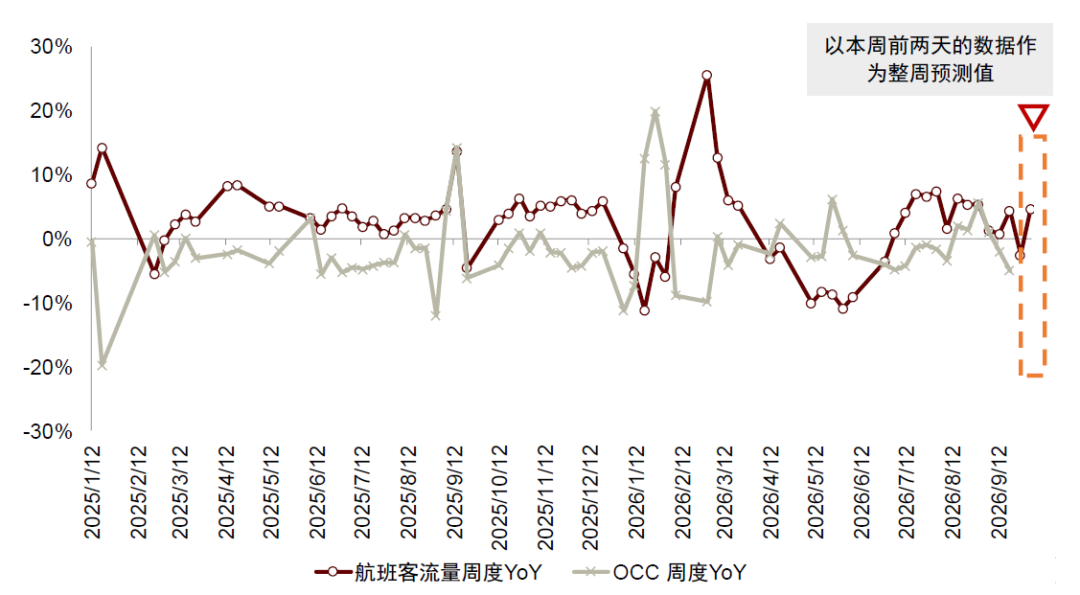
4)关注行业RevPAR变动走势:根据酒店之家数据,2026年第40周(2026.9.28-2026.10.4 vs 2025.9.29-2025.10.5)全国酒店行业RevPAR同比基本持平,其中ADR同比增长1.2%,OCC同比降低1.4ppt,我们认为今年双节假期酒店行业RevPAR增速有望延续9月温和修复趋势,建议关注节后商旅需求恢复情况。
图表:2025年以来航班客流量及OCC周度同比变动趋势
注:数据截至2026/10/5
资料来源:Wind,STR,CADAS,中金公司研究部
图表:2025年以来航班票价及ADR周度同比变动趋势
注:数据截至2026/10/5
资料来源:Wind,STR,CADAS,中金公司研究部
免税:客流增、客单降,驱动销售额整体增长。1)客流方面,离岛免税购物人数增长迅速。双节假期(10.1-10.6)海口美兰机场日均运送旅客数达80,834人次,相较25年同期(10.1-10.6,剔除10.5)日均运送旅客数同比减少2%,相比2023年双节假期(9.29-10.6)、2021和2019年国庆假期(10.1-10.7)分别同比增长4%/49%/29%;根据海口海关数据,2026年10.1-10.5日海南离岛免税购物人数9.40万人次,同比增长13.35%。2)客单价下降,销售额整体上升。根据海口海关数据,2026年10.1-10.5日海南离岛免税购物金额6.48亿元,同比增长4.99%,据此测算客单价约6,894元,同比下降约7.4%,假期免税消费呈现客流韧性强于单客消费的特征。
图表:2020-2026年国庆假期期间海口美兰国际机场运送旅客人次
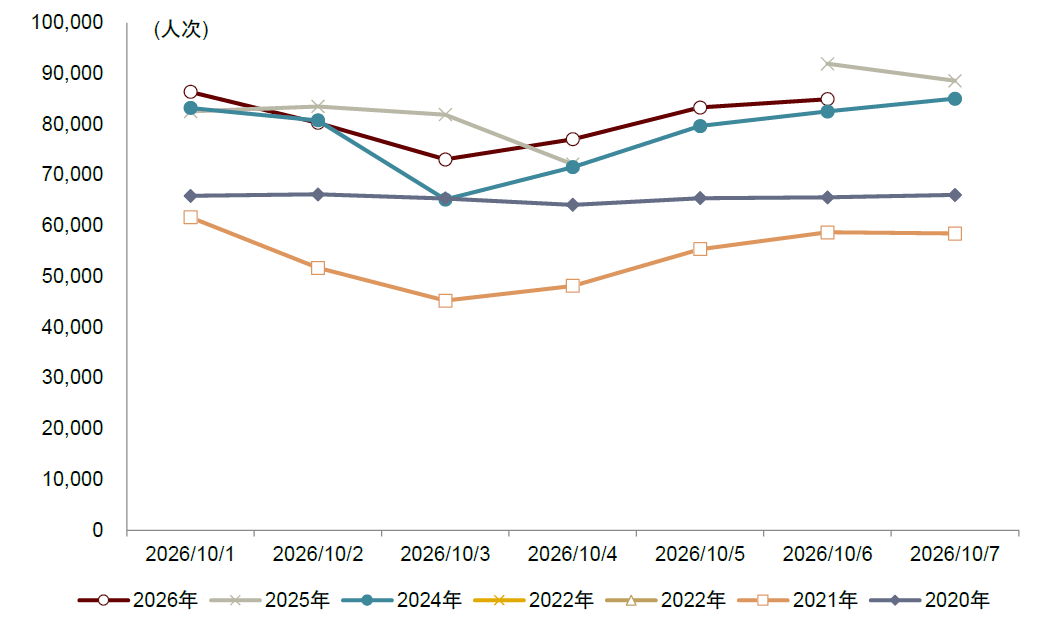
注:2023年为中秋国庆双节,假期时间为9.29-10.6,前7天为9.29-10.5;其中2025.10.5数据未披露,不做对比;数据截至2026/10/6
资料来源:海口美兰国际机场官方微博,中金公司研究部
图表:2026年国庆假期期间海口美兰国际机场运送旅客人次占比2020-2025年情况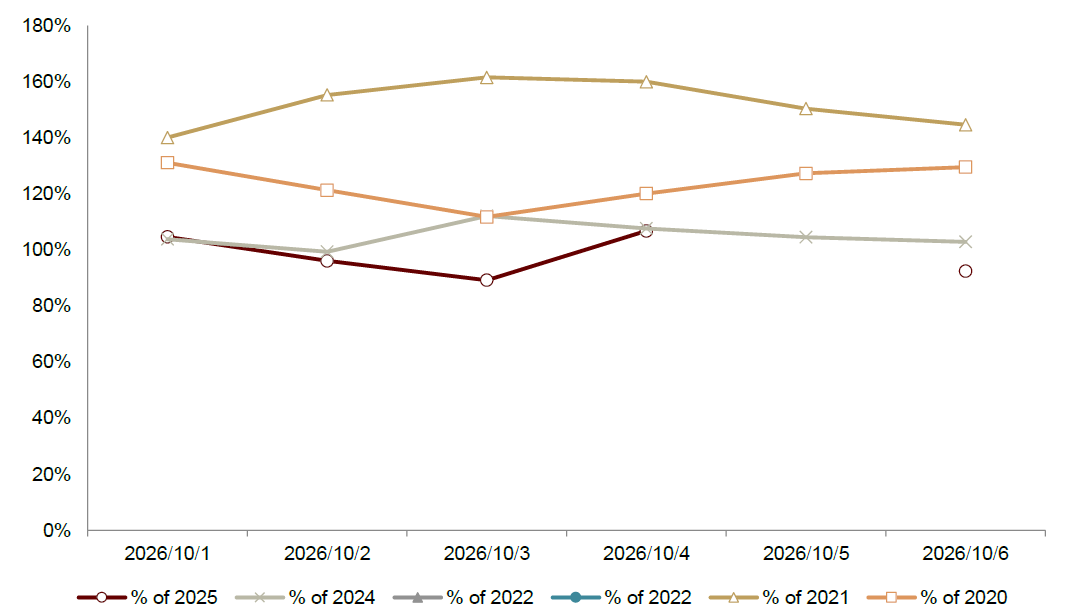
注:2023年为中秋国庆双节,假期时间为9.29-10.6,前7天为9.29-10.5;其中2025.10.5数据未披露,不做对比;数据截至2026/10/6
资料来源:海口美兰国际机场官方微博,中金公司研究部
餐饮:假期餐饮消费平稳增长。国庆前三天广东餐饮营业额、四川重点餐饮企业营业额分别同比增长6.7%/1.9%,国庆前四天湖北餐饮营业额同比增长6.6%。海底捞全国门店国庆首日预订量同比增长35%。
风险
政策及效果弱于预期。若促消费政策的出台节奏、支持力度或落地进度不及预期,或对居民消费意愿及实际支出的拉动有限,旅游、酒店、餐饮及免税等领域的需求修复可能承压,制约客流增长向收入增长的转化,影响企业盈利改善。
竞争加剧。若行业新增供给释放快于需求增长,或产品与服务同质化推动价格竞争加剧,企业可能面临客流分流、销售价格承压及营销投入增加等压力。若未能通过产品创新与服务体验形成差异化优势,则可能面临市场份额流失及利润空间收窄的风险。
企业未能提升管理能力。经营规模扩大对跨区域运营、人才培养及服务标准化提出更高要求。若企业管理体系、人才储备与成本管控未能同步提升,可能出现服务质量不稳定、运营效率下降及费用增长快于收入等问题,影响品牌口碑与扩张回报,制约盈利增长。
传媒:2026年国庆档回顾——票房平淡,量价下滑
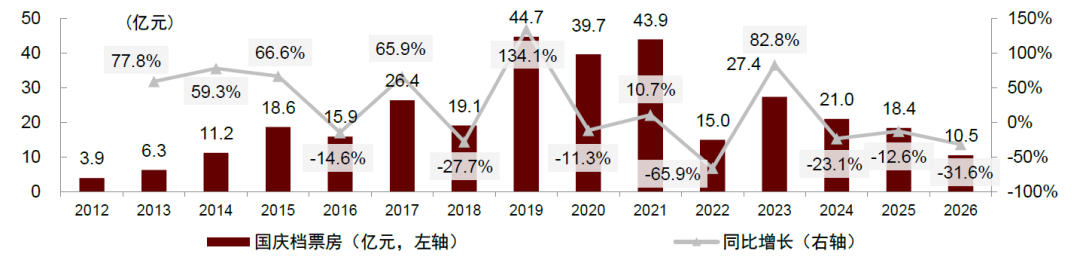
根据艺恩数据,2026年国庆档(10月1日~10月6日)前6天总票房10.5亿元(10月7日上午10时统计,含服务费,下同),同比2025年同期下降31.6%。档期内影片《神探之痕迹》票房位列第一。
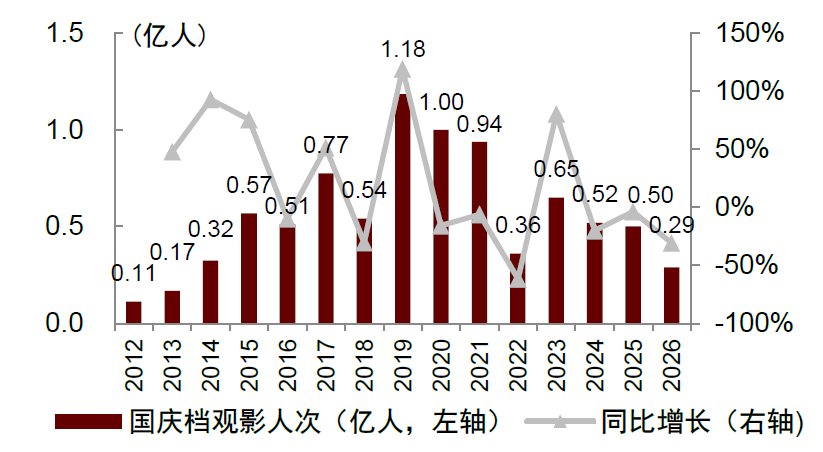
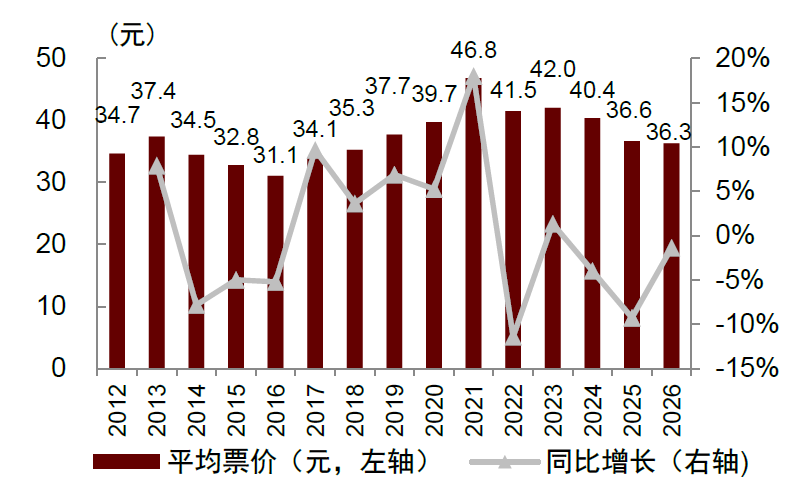
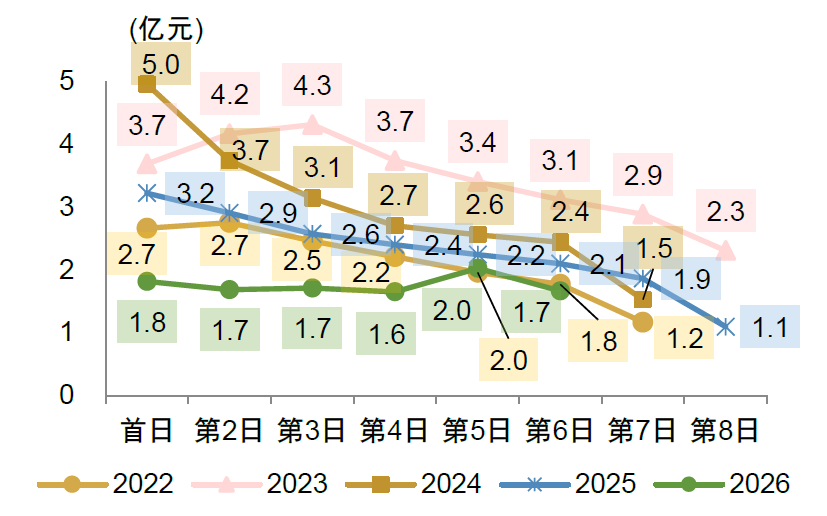
档期票房表现平淡,缺乏头部商业化影片。2026年国庆档前6天票房10.5亿元,较2025年同期下降31.6%,低于我们预期;观影人次2,900万人次,较去年同期下降30.7%;平均票价36.3元,较去年同期下降1.5%。分时间看,今年国庆档首日票房1.81亿元,同比下滑43.7%,档期内单日票房均有同比下滑。我们判断,因头部商业化影片欠缺,用户娱乐需求多元化,档期票房不及预期。
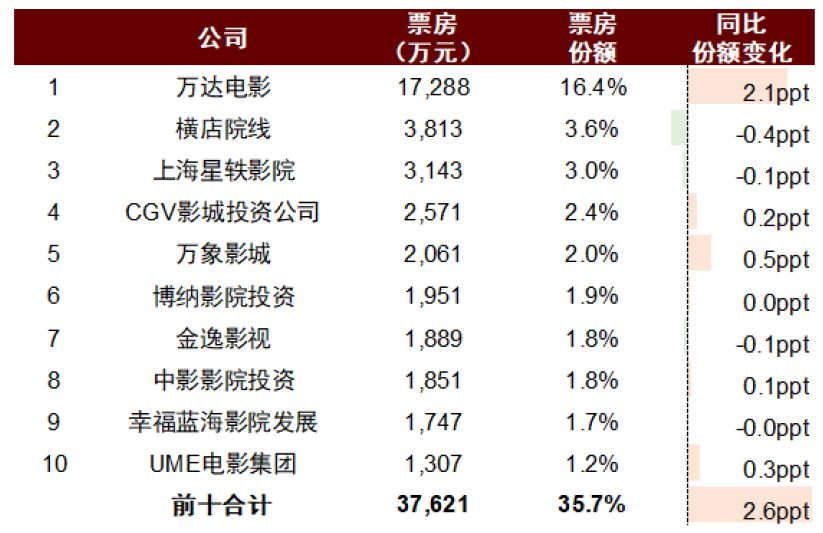
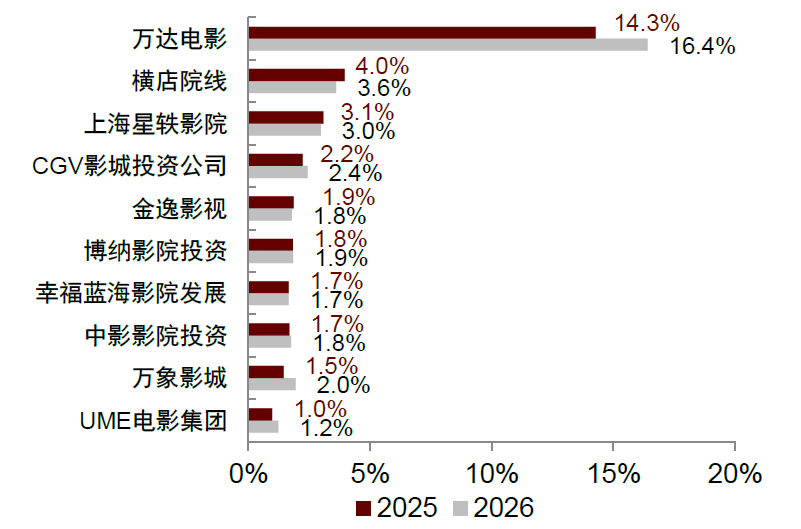
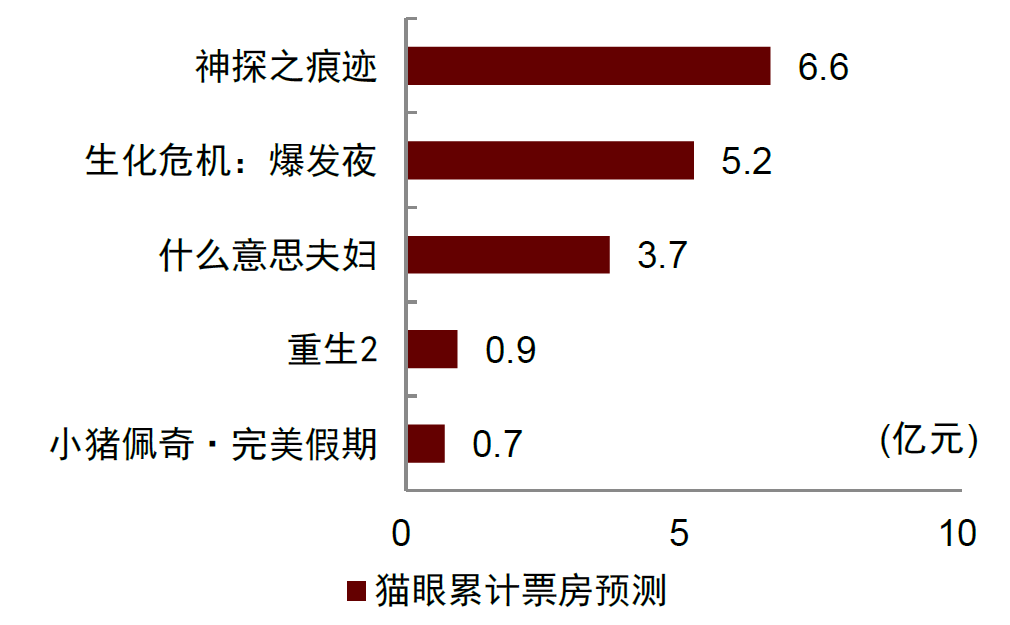
影片票房分布相对分散,渠道端竞争格局稳定。内容端:截至10月6日,由阅文集团出品、猫眼娱乐主发行的《神探之痕迹》票房为3.9亿元,票房占比21.3%,《什么意思夫妇》《生化危机:爆发前夜》分别位列第二和第三,票房占比分别为12.2%和7.1%。今年档期单部影片票房均未超4亿元,且2亿元及以下影片数量居多,头部影片欠缺。渠道端:影投前十名合计市场份额为35.7%,同比提升,前三名排序不变,竞争格局稳定。
关注年末重点进口影片及2027年春节档。我们认为,优质内容供给仍是提振观影需求的关键要素。展望后续,根据猫眼专业版,进口影片储备包括《复仇者联盟5》《沙丘3》等;国产影片储备包括《流浪地球3》(2027/2/6)、《转念花开》。建议持续关注后续上映影片定档节奏及票房表现。
图表:2026年国庆档前6日票房为10.5亿元,同比下降31.6%
注:票房含服务费;2017年、2020年和2025年国庆档统计区间为10月1日-10月8日,2023年国庆档统计区间为9月29日-10月6日,2024年国庆档统计区间为10月1日-10月7日,2026年国庆档统计时间为10月1日-10月6日;同比根据2026年国庆档前6日和2025年国庆档前6日数据计算
资料来源:艺恩,中金公司研究部
图表:2026年国庆档前6日观影人次0.29亿人,同比下降30.7%
注:同比根据2026年国庆档前6日和2025年国庆档前6日数据计算
资料来源:艺恩,中金公司研究部
图表:2026年国庆档前6日平均票价36.3元,同比下降1.5%
注:同比根据2026年国庆档前6日和2025年国庆档前6日数据计算
资料来源:艺恩,中金公司研究部
图表:2022~2026年国庆档单日票房:2026年国庆档单日票房均同比下降
注:票房含服务费
资料来源:艺恩,中金公司研究部
图表:2012~2026年国庆档首日票房及占比:2026年档期首日票房占比17.2%,同比下降
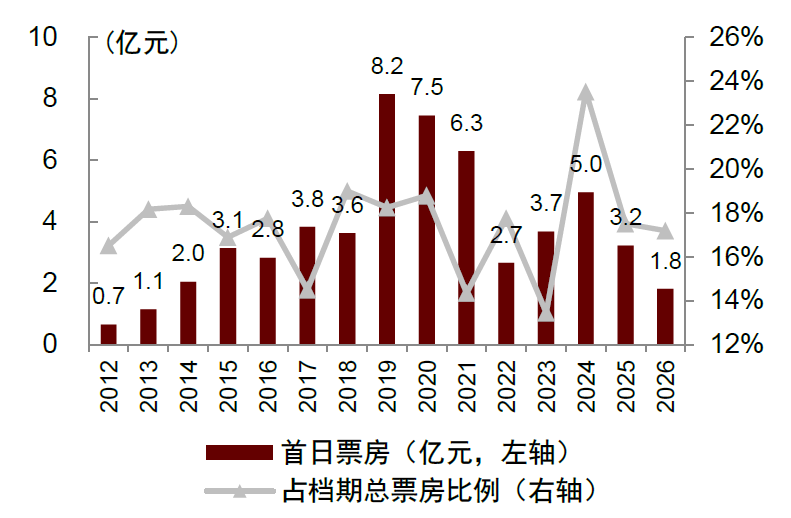
注:票房含服务费;2026年数据统计区间为国庆档前6日
资料来源:艺恩,中金公司研究部
图表:2026年国庆档前6日主要影片票房、场次、人次占比日度变化:《神探之痕迹》占比较高
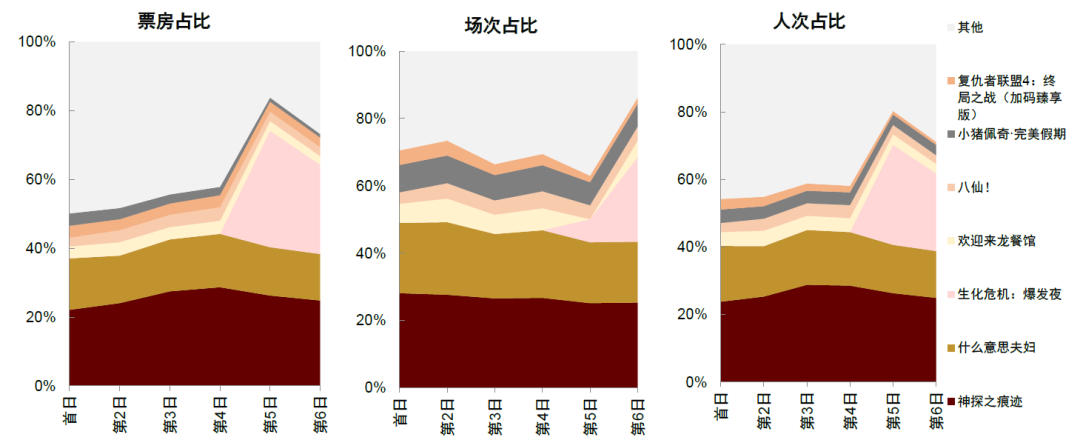
注:票房含服务费
资料来源:艺恩,中金公司研究部
图表:2017~2026年国庆档分城市观影人次分布:2026年三线及以下城市占比52.4%,同比下降2.0ppt
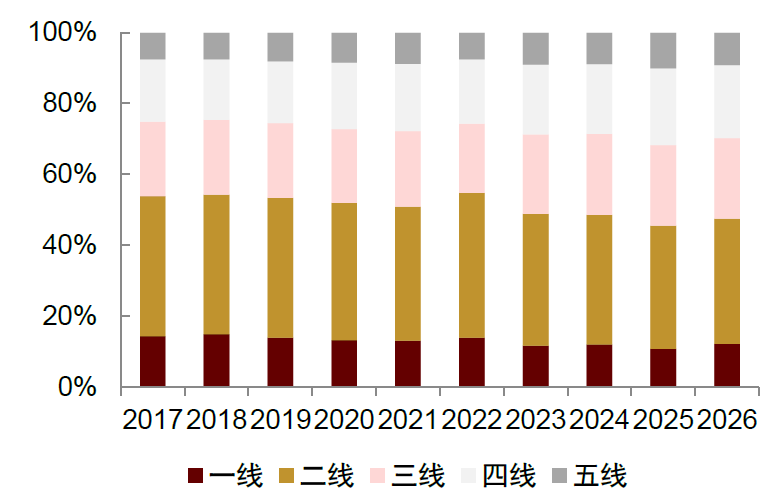
注:票房含服务费;2026年数据统计区间为国庆档前6日,其余均为国庆档全档期
资料来源:艺恩,中金公司研究部
图表:2026年国庆档各线城市观影人次及同比增速:各线城市观影人次均下降
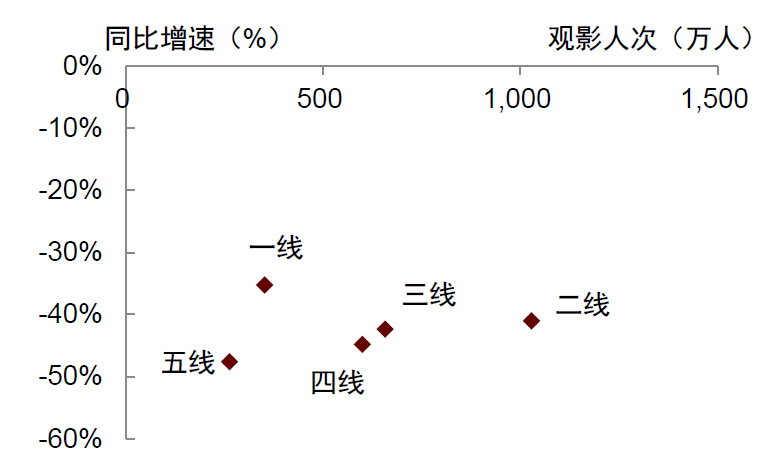
注:票房含服务费;2025年数据统计区间为国庆档全档期,2026年数据统计区间为国庆档前6日
资料来源:艺恩,中金公司研究部
图表:2026年国庆档影投公司市场份额及同比变化
注:票房含服务费;2025年数据统计区间为国庆档全档期,2026年数据统计区间为国庆档前6日
资料来源:艺恩,中金公司研究部
图表:2025及2026年国庆档前十影投公司市场份额比较
注:票房含服务费;2025年数据统计区间为国庆档全档期,2026年数据统计区间为国庆档前6日
资料来源:艺恩,中金公司研究部
图表:2026年国庆档主要影片单日票房走势:《神探之痕迹》占据较高市场份额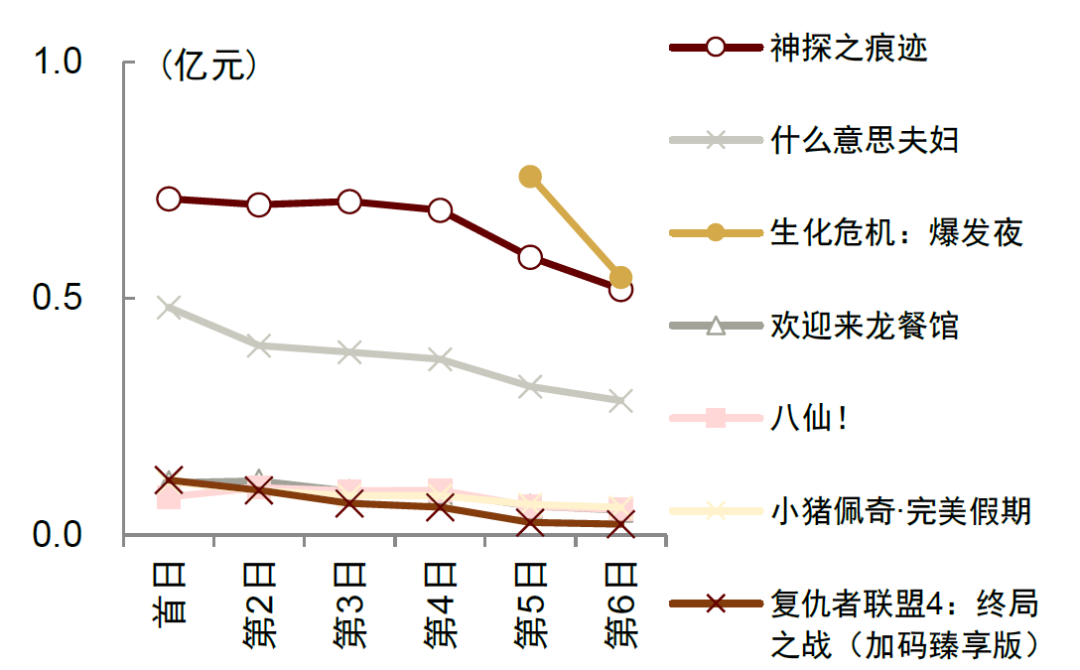 注:票房含服务费
资料来源:艺恩,中金公司研究部
图表:2026年国庆档上映影片总票房预测
注:票房含服务费;数据截至2026年10月7日下午13时
资料来源:猫眼,中金公司研究部
图表:2026年及2027年春节档待映重点影片
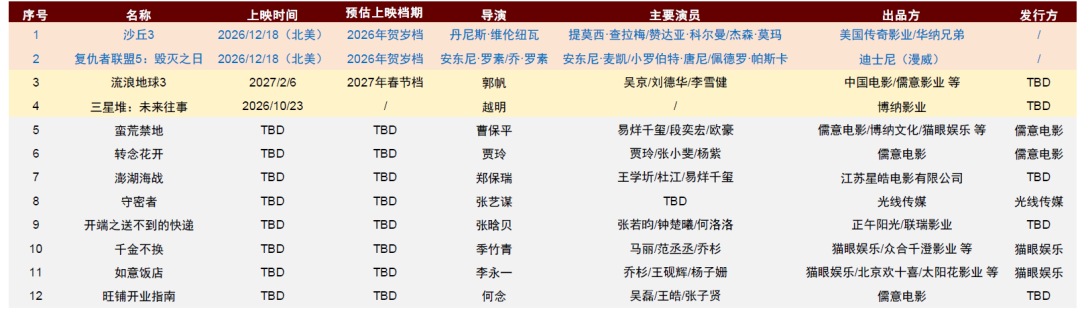
注:数据截至2026年10月7日
资料来源:猫眼专业版,艺恩,豆瓣,中金公司研究部
本文来源:中金点睛


