
核心洞察
Kalshi推出了其首只美国股票指数永续合约。US 500提供杠杆化的多空股权指数敞口。苹果、特斯拉和英伟达的单股永续合约申请仍处于待定状态。
10月6日,Kalshi推出了其US 500永续合约,标志着其业务从预测市场扩展到杠杆化股权指数交易。该公司表示,该合约为美国交易者提供了对500家大型公司的多空敞口,且没有到期日。
此次发布扩大了Kalshi的产品范围,超越了基于事件的合约和加密货币永续合约,使其更深入地进入受监管的衍生品市场。杠杆率、保证金、资金费率及清算规则现在共同塑造着交易者的风险。
Kalshi开启US 500永续交易
Kalshi表示,其US 500合约追踪由500家美国大型公司组成的市值加权篮子。根据Kalshi Pro于10月6日的更新,英伟达、微软和苹果对该指数的影响力最大。
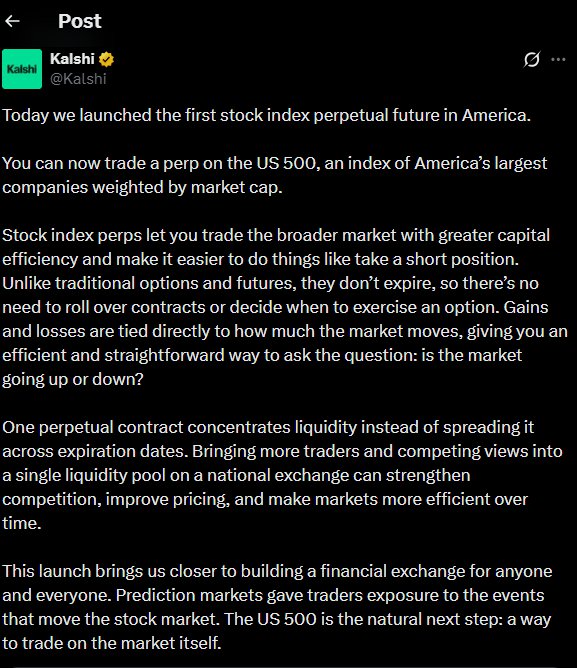
该公司将该工具描述为其首只股票指数永续合约。交易者可以通过杠杆建立多头或空头头寸,而不是直接购买标的股票。
商品期货交易委员会(CFTC)的记录显示,US500PERP于10月3日获得批准。监管机构将该合约分类为与股权指数挂钩的未来合约。
Kalshi还在10月4日认证了另一只US500T股权指数未来合约。文件显示,在US 500发布之前,该交易所已经扩展了其股权挂钩衍生品活动。
Kalshi Pro表示,交易者可以通过其永续市场选择器访问US500。该更新指出,美联储决策和财报季可能是推动指数的潜在因素。
该公司在该更新中并未公布具体的US500杠杆上限。这意味着仓位限制和保证金要求对于交易者评估产品的风险特征及潜在的长期持有成本至关重要。
Kalshi超越预测市场
预测市场通常允许交易者对具有固定结算条件的离散结果进行持仓。相比之下,Kalshi的永续合约提供连续的价格敞口,并且不会在预定日期到期。
Kalshi帮助中心表示,永续头寸将保持开放,直到交易者平仓或发生清算为止。资金支付有助于使永续价格与其参考市场保持一致。
这种结构为Kalshi带来了除事件合约之外的另一类产品类别。该公司此前已在5月份推出了加密货币永续合约,随后增加了金属和股权指数敞口。
Kalshi仍然运营着与股权基准挂钩的事件合约。其标普500小时市场在固定时间针对指定的指数水平进行结算。
而永续产品则在不预设到期日的情况下保持方向性敞口。这将新产品与Kalshi传统的预测市场区分开来。
Kalshi于9月14日发布的研究表明,永续合约用重复的资金支付取代了定期的合约展期。该公司表示,当永续价格偏离参考指数时,资金将在多头和空头之间转移。
这种结构可以减少展期的摩擦,但并不能消除交易成本。Kalshi的费用文档指出,费用适用于名义头寸价值,而资金支付则是单独计算的。
Kalshi股票永续文件指向更广泛的扩张
商品期货交易委员会的记录显示,Kalshi还提交了众多单股永续合约的申请。截至10月6日,这些申请仍处于监管审查之中。
苹果AAPLPERP合约的状态为“待批准(45)”,日期为9月18日。特斯拉TSLAPERP和英伟达NVDAPERP也具有相同的监管状态。
这些待定的合约符合Kalshi向直接股票敞口发展的既定方向。然而,这些文件并未确立最终批准或确认的交易日期。
其他待处理的Kalshi文件涵盖了微软、Meta、亚马逊、Alphabet、Netflix以及几家主要的美国公司。监管机构将大多数此类文件分类为与个股挂钩的证券期货产品。
这一区别很重要,因为股票指数期货和单股期货处于不同的监管框架之下。因此,已批准的US500PERP并不能自动清除Kalshi拟议的个股合约。
杠杆带来清算风险
永续合约使交易者面临的风险不仅限于价格方向。杠杆增加了对标的市场相对较小波动的敏感度。
Kalshi表示,当账户权益低于适用的维持保证金阈值时,头寸可能会被清算。快速的市场波动也可能导致执行价格偏离预期的清算水平。
该公司目前对许多永续头寸使用独立保证金制度。这种结构隔离了大部分头寸级别的敞口,而不是自动在不相关的交易之间共享抵押品。
然而,独立保证金并不能消除亏损风险。Kalshi警告称,极端条件仍可能导致超出已公布保证金的损失。
Kalshi的下一步扩张取决于股票文件的审批
US 500为Kalshi提供了一条进入美国股权指数敞口的新监管途径。其发布也表明,该公司的衍生品战略已远远超出了预测合约的范围。
下一个重大考验是监管机构是否会批准Kalshi的个股永续申请。截至10月6日,苹果、特斯拉和英伟达的合约仍处于待定状态。
如果获得批准,Kalshi将进入一种更直接的个股杠杆交易形式。在此之前,US500PERP仍然是该交易所股权市场扩张的最清晰例证。


