
2035年前的比特币淘金热:深入解析迈克尔·塞勒的收益策略
他在接受币安(Binance)采访时称,预计2035年前将出现比特币的“淘金热”。他赌注的是,随着比特币发行量的减少,通过金融产品带来的需求增长将与之相匹配。他所领导的Strategy公司已经向寻求收益的投资者出售优先股。这些证券提供了一个实际的案例,展示了塞勒预期将扩展的市场规模,以及将重比特币资产负债表转化为定期支付所需的融资决策。
核心要点
- 塞勒预计,随着比特币发行放缓,新需求将会出现。
- STRC投资者拥有Strategy发行的优先股。
- 仅靠比特币升值并不能为现金分红提供资金。
- 稳定价值产品需要可靠的储备和赎回机制。
2035年左右的变革
塞勒选择2035年作为时间节点,是因为他预计到那时约有99%的比特币最终供应量将被开采出来。奖励给矿工的比特币每21万个区块减半一次,大约每四年发生一次,从而逐渐减少新硬币的流入速度。具体日期取决于找到区块的速度。“我认为从现在到2035年,我们正处于一场淘金热中。”
在该里程碑之后,现有的比特币仍将继续换手。基金、公司和个人仍可能出售其持有的比特币,因此采矿发行量的下降并不会决定进入市场的硬币数量。它只是减少了供应来源之一,而现有持有者的决策依然同样重要。要使这种供应减少支撑更高的价格,需求必须保持足够强劲,以吸收市场上提供的硬币。
比特币的文件描述了这种供需关系。塞勒预计,围绕比特币形成的不断扩大的金融市场将为买家带来超越直接价格敞口的需求。
为何塞勒瞄准收益型投资者
他的论点涵盖了ETF、财库公司、收益证券以及更广泛的以比特币为抵押的银行贷款。ETF允许投资者通过经纪账户持有价格敞口。抵押贷款可以让所有者在不卖出比特币的情况下获取现金,尽管申请贷款本身并不要求购买新的比特币。
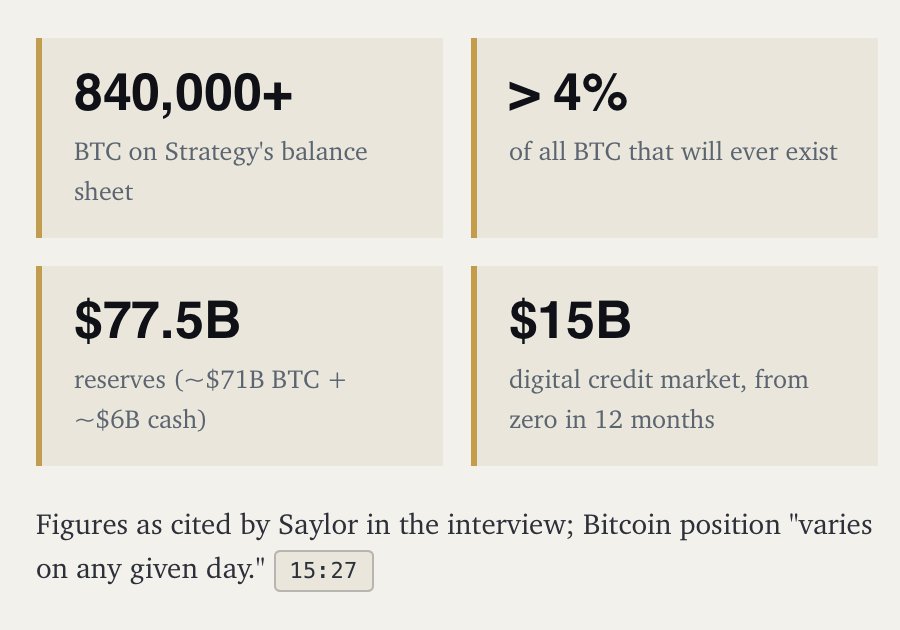 Strategy采取了另一种方法,即围绕庞大的比特币储备发行证券。其资产负债表使公司能够向投资者提供对同一企业的不同权益主张,每种主张都有其自身的权利和风险敞口。对于寻求收益的人来说,该储备的规模与公司进行分配的能力同样重要。STRC是Strategy的优先股,这是塞勒试图吸引那些偏好定期支付而非直接承受比特币价格波动的投资者的尝试。
STRC持有人实际拥有什么
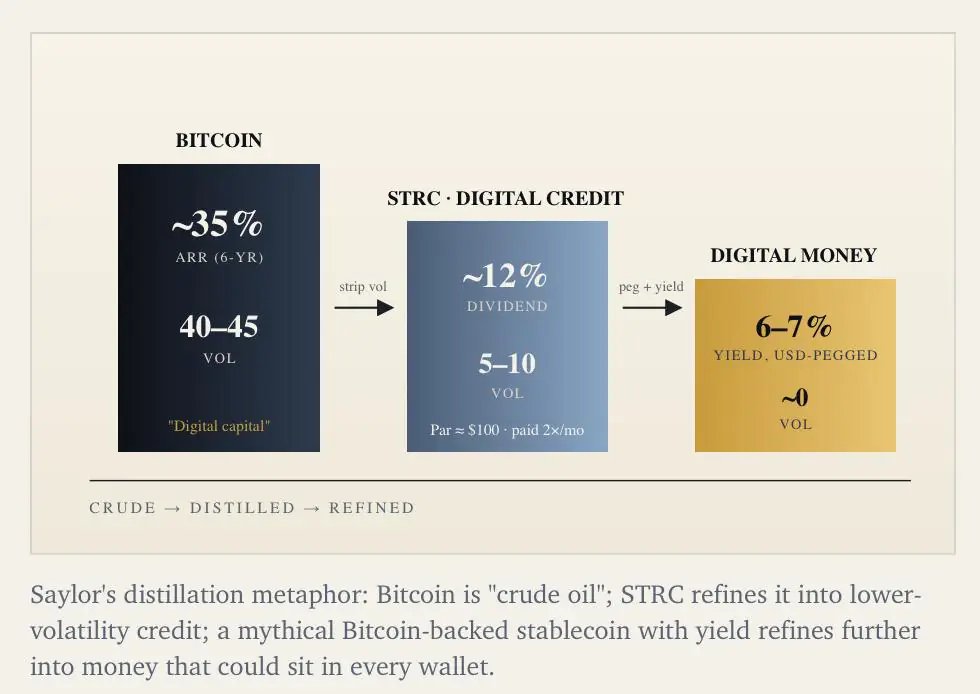
塞勒通过航空类比来解释预期的体验:“比特币就像战斗机,而像STRC这样的数字信贷就像客机。”这一比较反映了他提供稳定收入的雄心,但要理解这种证券,必须审视其背后的权利。
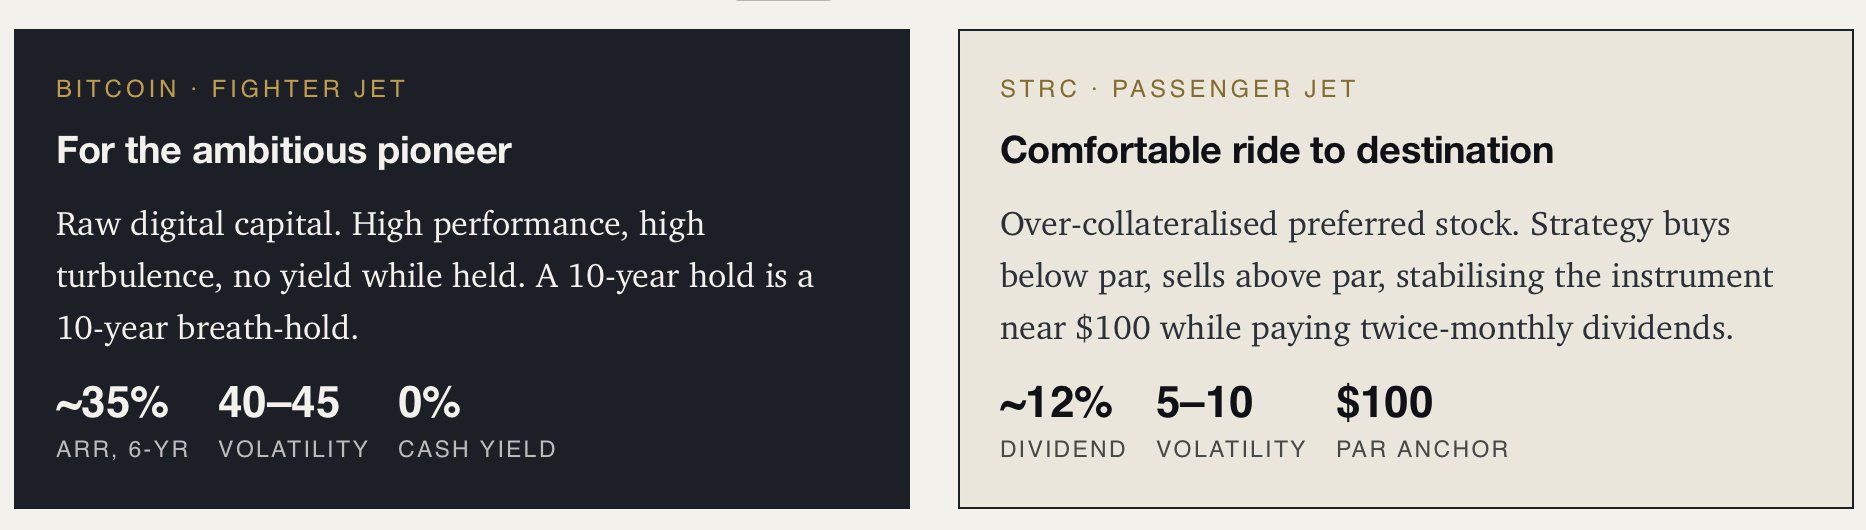 塞勒设想的產品比較。STRC承擔企業投資風險。
STRC持有人拥有Strategy的优先股权。公司的披露文件指出,其优先证券并未以其比特币持有任何抵押品。他们的优先权主张涉及适用条款下的剩余公司资产;这并不赋予持有人特定硬币的所有权,也不赋予他们对这些硬币的担保债权。庞大的比特币储备与有担保的投资是不同的概念。
STRC也没有规定的到期日,届时投资必须返还。希望退出的投资者通常依赖于以可用的市场价格出售。Strategy旨在鼓励围绕100美元的声明金额进行交易,但持有人在出售时可能会收到少于100美元的资金。只要他们保持投资状态,其收入就取决于公司的股息决策和资源。
Strategy如何为支付提供资金
Strategy通过发行证券筹集资本,然后决定将多少资金分配给比特币、现金储备或其他用途,包括股票回购。塞勒预计,其对优先股和普通股的旺盛需求将有助于资助进一步的比特币积累。
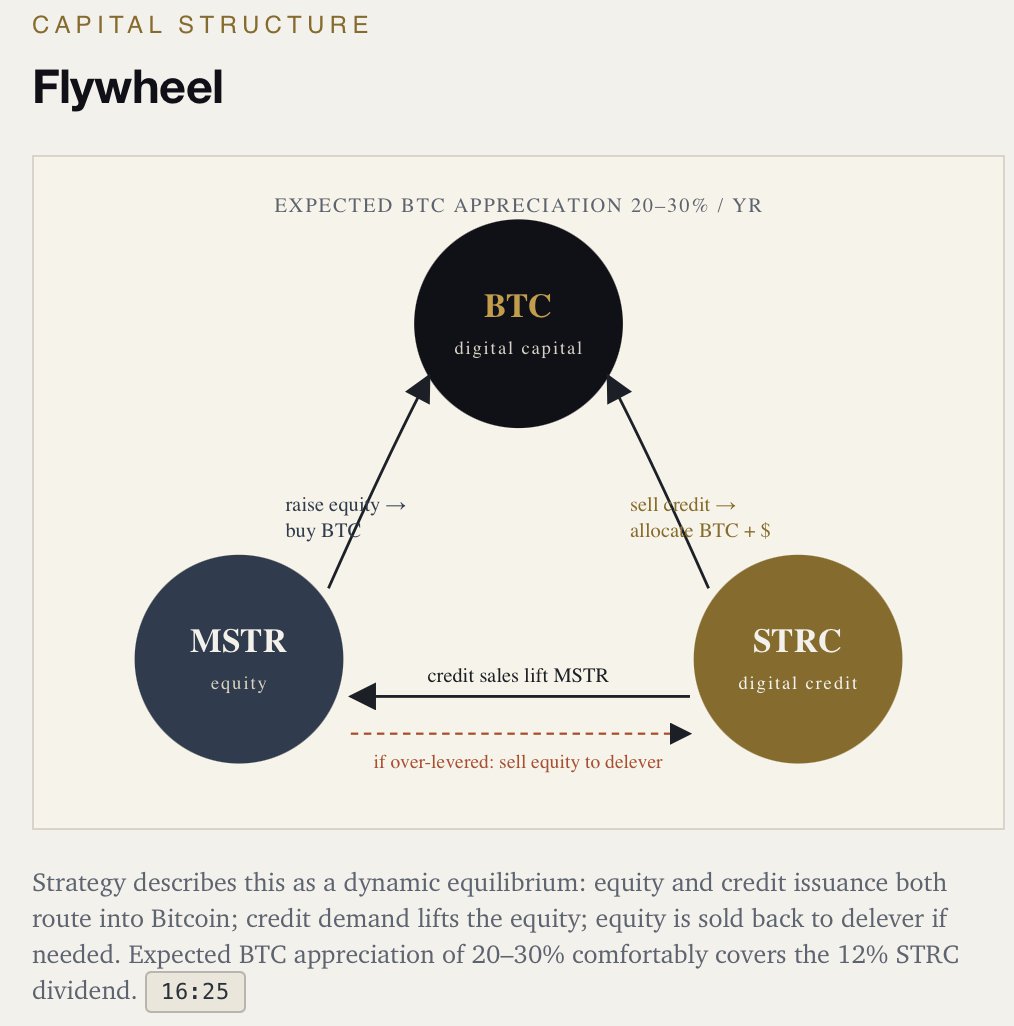 比特币价格的上涨增加了Strategy持仓的价值,但不会为分红创造现金流。其基础招股说明书解释说,从这些持仓中产生现金依赖于销售。它还确定了股息可能是证券发行所得资金的潜在用途之一。
假设以12%的年股息率发行10亿美元的优先股来说明这一要求。如果该比率持续且宣布支付,发行人需要在一年内准备1.2亿美元的现金。无论比特币何时升值,当分配到期时,必须有可用的资金来支持支付。
Strategy在9月28日的文件中报告,设立了50.2亿美元的USD储备,用于支持优先股股息和债务利息,另有10亿美元的USD现金。在9月21日至9月27日期间,它使用了2210万美元的储备金来支付优先股股息。
在同一时期,公司将普通股销售的收益同时用于购买比特币和回购STRC。因此,新资本可以同时满足多种需求。发行普通股带来了现金,同时将现有股东的所有权分摊到更多的股份上,这是在扩大比特币储备背后的权衡。
12%的股息告诉投资者的信息
即使支付了分配款,股价的变化也会影响投资者的整体结果。在阅读塞勒与其他收益产品的比较时,这一点很重要,因为高股息率可能与股票本身的亏损并存。
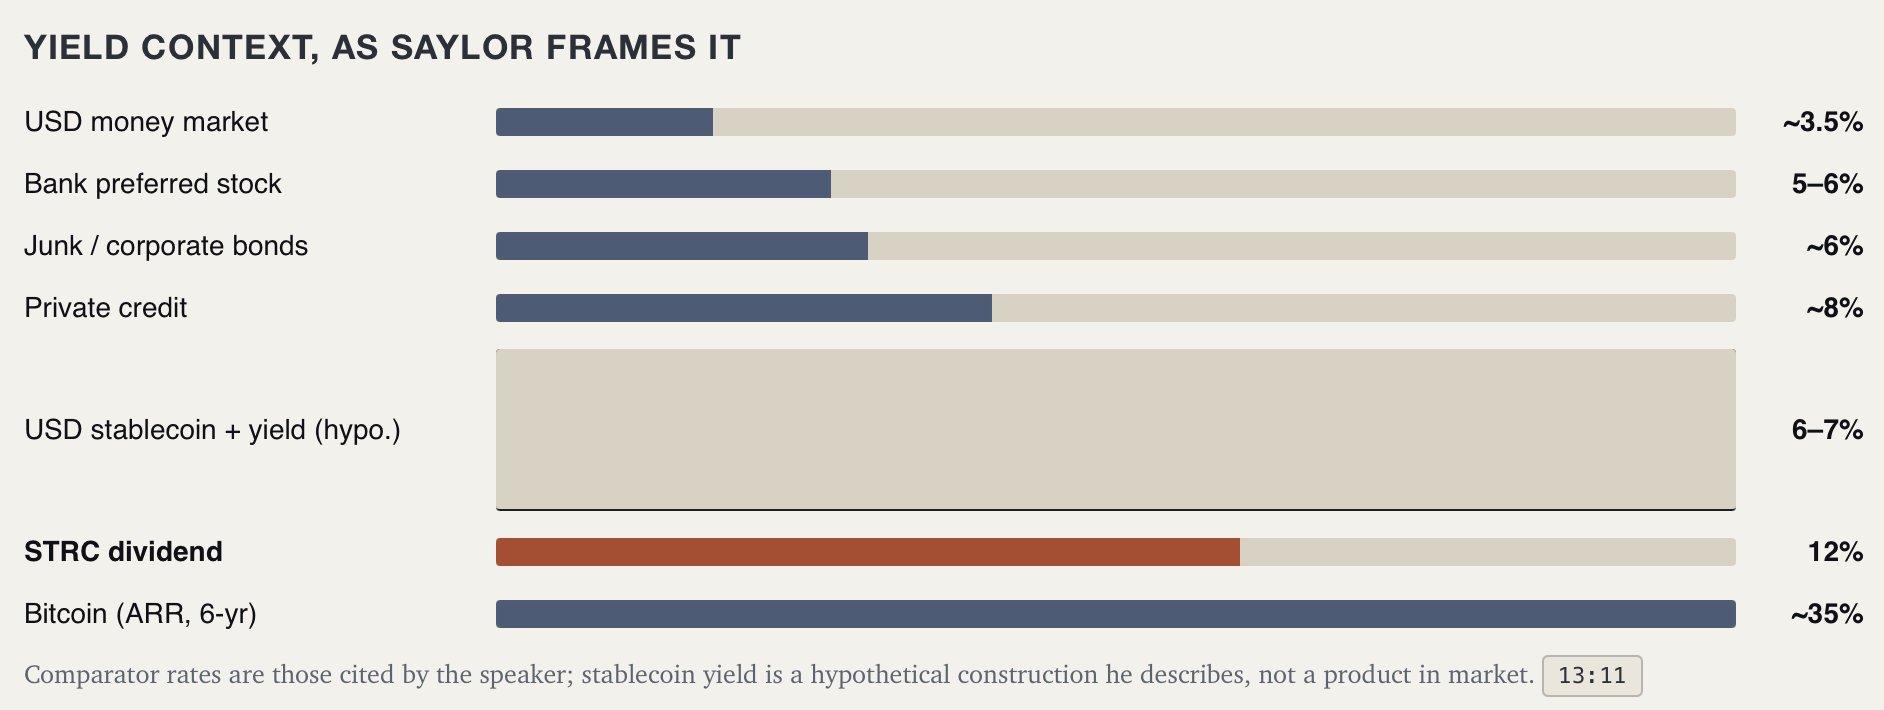 他引用的比特币回报率描述的是特定过去时期的增值情况。优先股利率描述的是相对于声明金额的年度分配。这些数据衡量的是不同的结果。货币市场基金也持有不同的资产并遵循不同的规则,因此较高的报价率本身并不能证明这是一项更好的投资。
对于2026年10月,Strategy列出的STRC可变年化股息率为声明金额100美元的12%,每月支付两次。如果股票以高于或低于100美元的价格购买,相对于投资者购买价格的收入收益率会有所不同。未来的收入也可能发生变化:该比率每月审查一次,且现金股息不保证支付。
Strategy已提议改为每日支付股息,股东会议定于10月28日举行。如果获得批准并通过,股息将在每个日历日累计,并在下一个工作日支付。这将改变投资者接收分配的及时性,而不是单纯增加年度费率。
拟议的美元代币需要可靠的提款能力
塞勒希望收益产品能支持另一项产品:一种钱包持有的代币,旨在与美元保持稳定,同时支付收益。他描述了一种假设的比特币挂钩产品,提供约6-7%的收益,适合那些不想直接持有比特币价格敞口但希望消费或储蓄的用户。
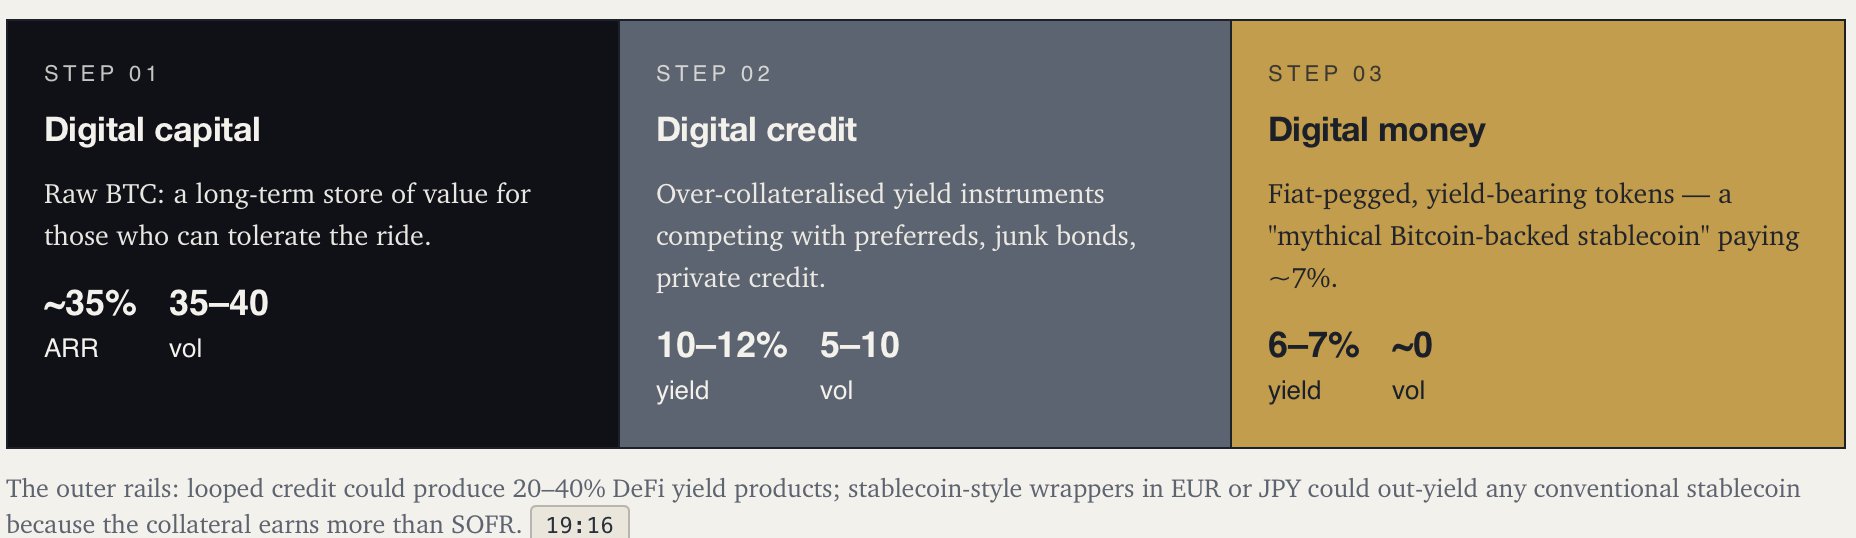 持有优先股的产品需要随时可用的现金或其他流动资产,以满足提款需求,而不依赖于立即出售这些股份。它们的分配是随着时间的推移而来的,而其市场价值和买家的可用性可能会发生变化。请求美元的用户需要一个考虑这种错配的赎回流程。
条款还需要明确谁欠用户付款,以及在储备资产下跌时谁吸收损失。提款延迟对于依赖该代币进行日常消费的人尤其重要。可靠地获取资金对该用户来说与广告中的收益率同样重要。
低迷期将测试更广泛的模型
 如果比特币下跌,而投资者不太愿意购买Strategy的证券,公司可能同时面临资产价值减弱和融资困难的问题。现金储备可以提供反应时间,但其重要性取决于它们能覆盖股息、利息和其他现金需求的时长。
未来的文件可以通过展示储备覆盖率、新融资成本以及管理层如何分配所得资金,使这一评估更加具体。在艰难市场中维持支付而不耗尽现金缓冲,比单纯的比特币持仓增长更能证明塞勒模式的可行性。
到2035年,无论这些产品是否成功,新的比特币发行量预计都会更小。塞勒的“淘金热”论点取决于它们能否吸引投资者,并在随后的市场周期中满足其需求。持续的需求、可控的融资成本和可靠的支付将表明,他所描述的金融市场正在变得持久。


