
美伊冲突重燃、欧美日央行相继加息,全球货币政策正站在新一轮收紧周期的入口。以史为鉴,梳理上世纪70年代以来的十轮全球同步紧缩周期,或可为当下的资产配置提供重要参照。
东方财富证券研究所于9月23日发布宏观专题报告,基于104个经济体的政策利率数据库,系统梳理了1970年代以来全球十轮同步紧缩周期的特征与规律。报告指出,当前全球净加息扩散指数虽因8月底美伊冲突升级而有所回升,但整体水平仍明显低于此前典型紧缩周期,尚未进入全面加速紧缩阶段。
在此背景下,报告认为美债具备增配空间。分析师认为,前期美债收益率冲高存在定价偏差,市场已提前计价加息预期,若美伊局势有所缓和,通胀预期有望随油价回落向下收敛,期限利差也有望进一步收窄。
十轮紧缩周期,三类驱动逻辑
东方财富证券研究所基于净加息扩散指数的变动,将1970年代以来的全球同步紧缩划分为十个主要周期,并归纳为三大类型。
"抗通胀"型包括2026年美伊冲突、2021年新冠疫情冲击以及1978年沃尔克加息,均由战争或疫情等外部事件触发供给冲击,推动全球通胀飙升,各经济体同步跟进程度较高。
"抑过热"型包括2010年欧债危机、2008年金融危机、2000年互联网泡沫、1997年亚洲金融危机,以及1980年代《广场协议》与《卢浮宫协议》后的美日德加息博弈。这类周期由资产泡沫或债务危机驱动,持续时间往往更长。
"预防型"则以2018年美国退出量化宽松及1994年美联储加息为代表,特征是经济企稳后主动收回宽松,全球同步性和利率上行幅度相对有限。
值得关注的是,当前这一轮属于"抗通胀"类型,核心矛盾在于美伊冲突引发的通胀压力,而非经济过热或资产泡沫。
美国仍是全球政策利率的"牵引锚"
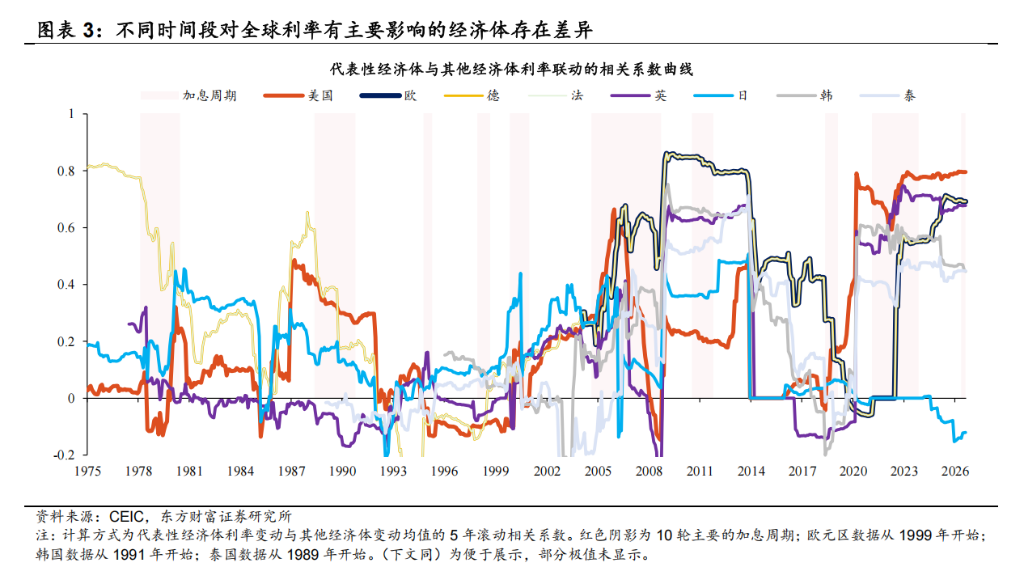
报告通过对八个代表性经济体加息节奏的系统梳理,以及对美欧日三大央行牵引能力的交叉相关分析,得出以下核心判断。
在十轮紧缩周期中,除1997—1998年及2010—2011年两轮外,其余周期美国均有参与,其中五轮(约63%)具有明显的牵引作用。交叉相关分析显示,全样本下美国政策利率变动领先其他经济体约两个月;2000年以来,这一领先优势依然稳固,领先期约为一个月,相关系数峰值达0.64。
事件研究进一步印证,美国转向加息后,其他经济体净加息扩散指数在约三个月内达到峰值,表明美国政策周期对全球具有较强的触发效应。报告同时指出,在美国正式降息之前,其他经济体的净加息扩散指数往往已率先转负,意味着降息预期的市场扩散程度可能高于加息,"市场更倾向于提前交易宽松"。
欧元区与全球周期高度同步,交叉相关领先期为零,相关系数高达0.85,更多表现为与全球周期共振而非单向引领。日本则存在明显滞后,全样本交叉相关显示其滞后约七个月,相关性较弱,这与日本长期负利率政策有关,其政策变动对其他经济体的溢出效应也相对有限。
当前尚未进入全面紧缩阶段,美债具备配置价值
尽管欧美日三大央行在9月"超级央行周"相继加息,但报告认为,这一轮并未进入全球同步加速紧缩的阶段。
从净加息扩散指数来看,2026年6月曾出现一次较为明显的脉冲式上行,但随后快速回落,显示紧缩动能并未持续累积;当前指数整体水平明显低于此前典型紧缩周期的高点。报告指出,油价与通胀之间的传导链条是当前的关键变量,若美伊局势趋于缓和,通胀压力有望随油价回落而减弱。
在此情景下,报告对美债给出积极判断。分析师认为,前期收益率上行存在部分定价偏差,市场已提前计价加息预期;若美联储主席沃什(Waller)的确定性发言能够降低此前"战略模糊"带来的高期限溢价,长端美债的配置性价比将进一步凸显,期限利差也有望收窄。
三大变量决定后续走向
报告提示,以下三个变量将对全球利率路径及资产定价产生关键影响。
美伊战事与美国中期选举的政策不确定性。报告指出,美伊冲突或是当前的核心矛盾,此前随着谅解备忘录(MOU)的签署,整体加息压力一度有所回落,但局势再度升级后,通胀压力上升迫使主要央行在增长放缓与通胀反弹之间作出更艰难的权衡。与此同时,美国中期选举前景不确定,可能影响财政、债务上限博弈及全球利率路径。
日本退出零利率后的息差演绎。与此前多轮紧缩周期不同,日本此次已退出零利率政策且加息概率持续走高,美日息差的变化对全球套息交易及资金流向构成潜在冲击。报告警示,一旦套息交易出现大规模平仓,可能引发日元快速升值、全球流动性收紧与风险资产波动加剧。
AI产业对利率走势的潜在影响。AI相关融资需求与资本市场波动,可能影响央行对金融条件和利率路径的判断,成为本轮周期有别于历史的新变量。


