

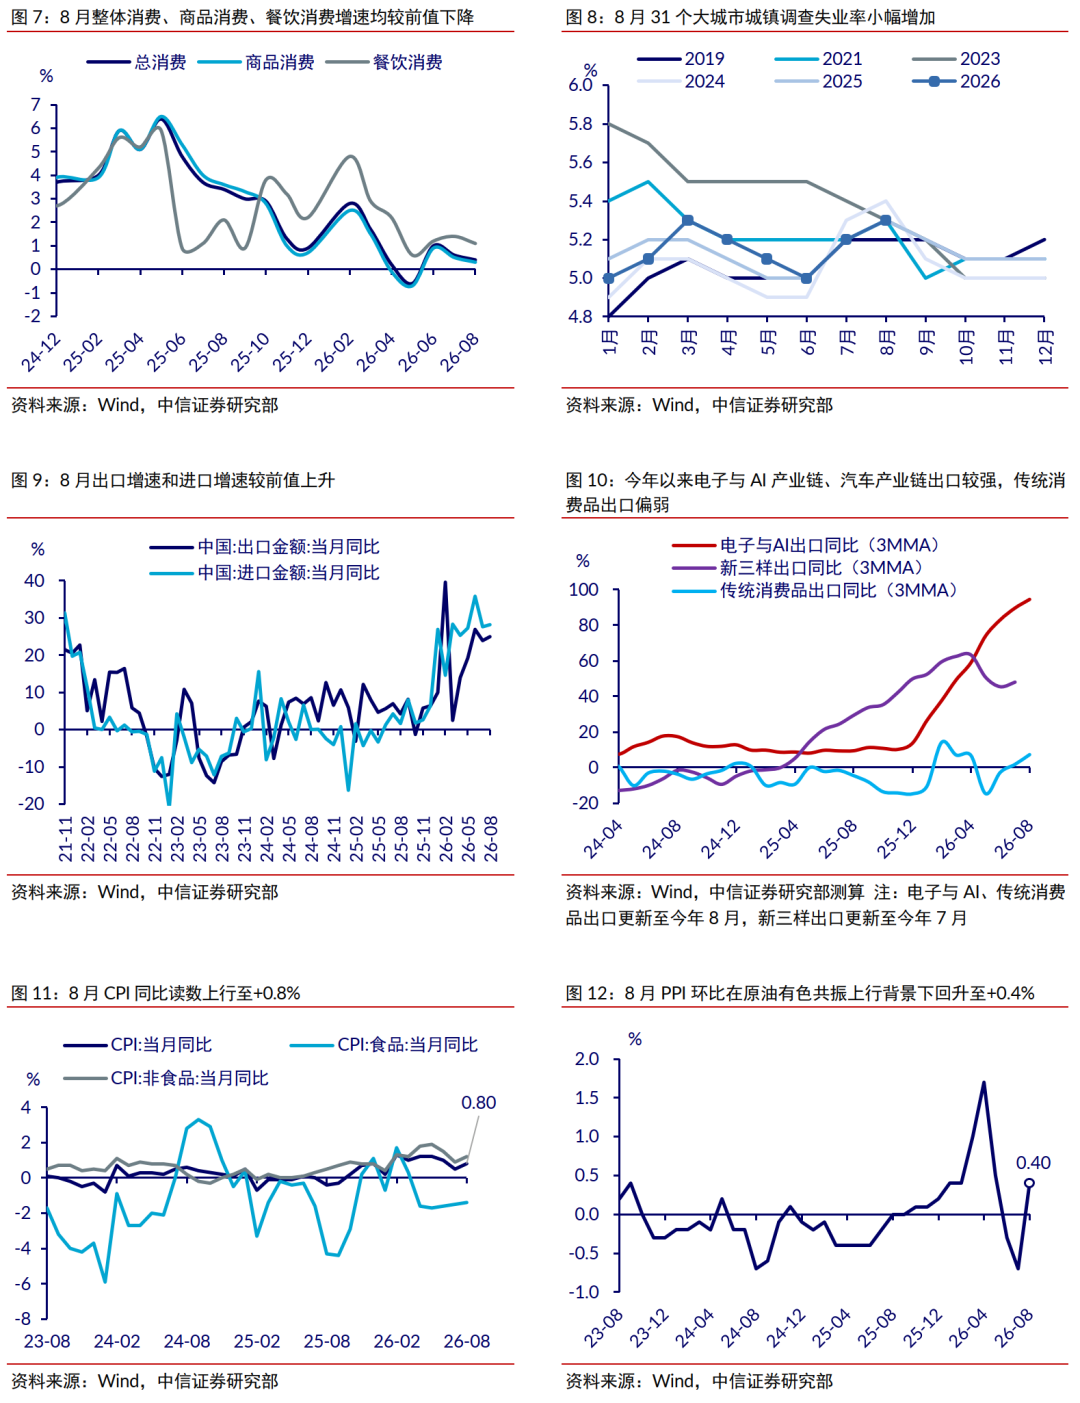
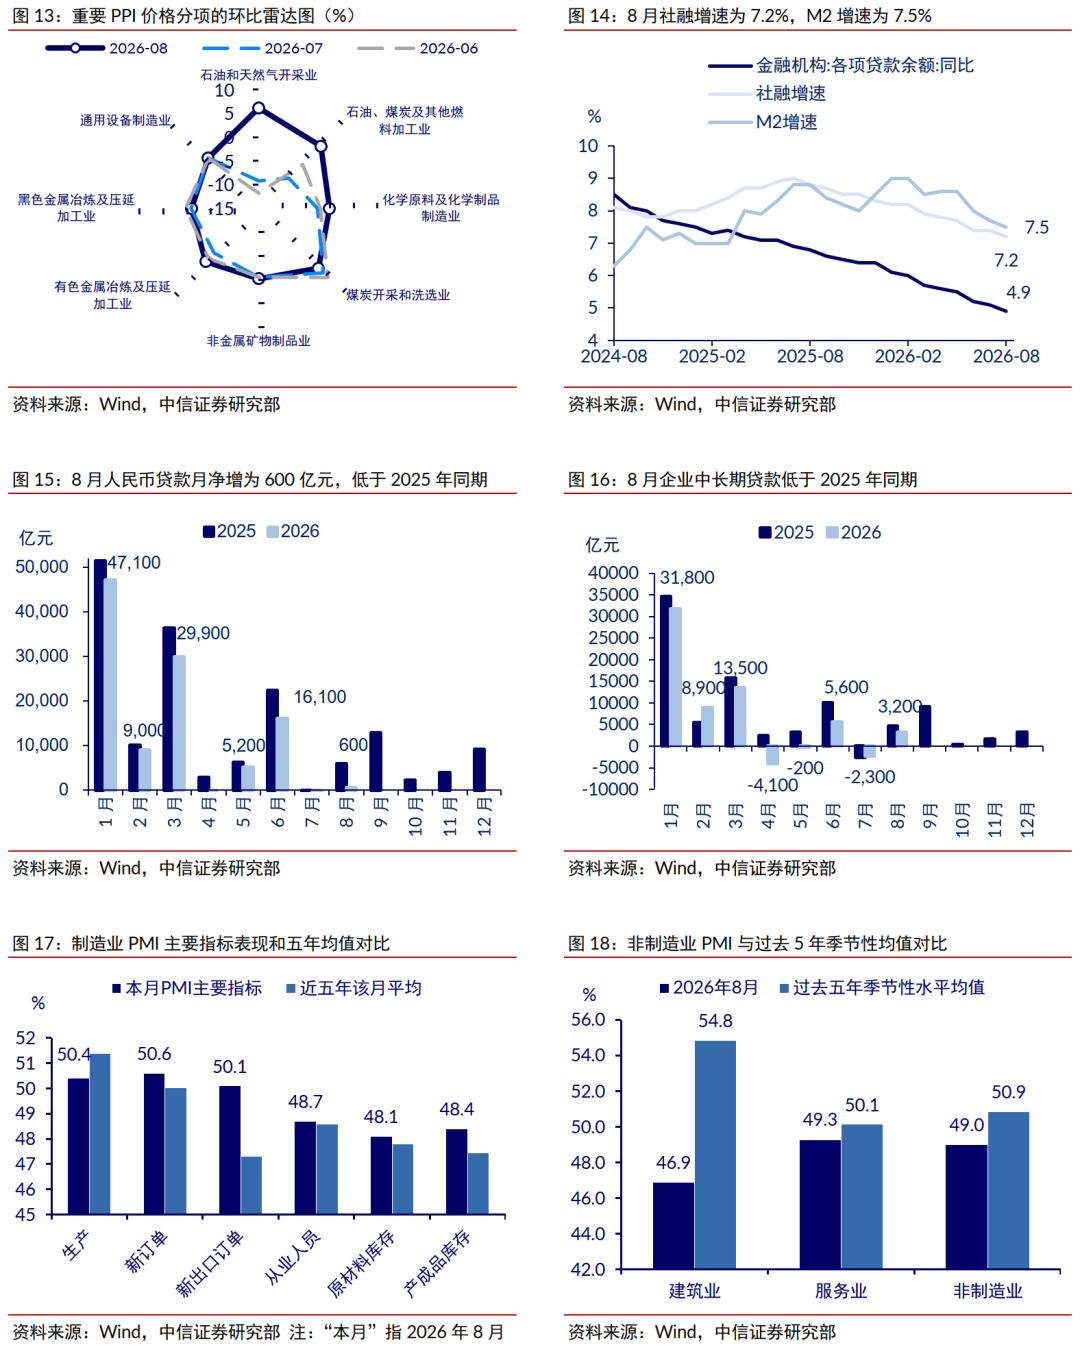
8月产需两端表现分化,工业生产景气强于需求端景气,三驾马车呈现“出口强劲、投资改善、消费偏弱”格局。生产侧,工业增加值增速超预期回升,主要是出口、投资单月同比读数提升促进工业品需求,但消费增速放缓拖累服务业生产景气小幅下滑。需求侧,受补贴同比退坡及补贴透支效应、金价高位震荡上行等因素影响,社零增速低于前值和预期;8月专项债的发行进度有所提速,固定资产投资单月降幅边际收窄。
向后看,我们判断下半年出口有望保持较强韧性,固定资产投资有望在财政资金加快投放带动下企稳回升,但居民消费的后续修复或仍偏慢。宏观政策方面,考虑到8月经济运行情况总体好于7月,经济下行斜率有放缓迹象,增量政策择机推出的窗口期可能延后。
中观层面,当前部分消费板块持仓低、估值低、股息高且存在潜在政策预期,存在阶段性配置机会,建议沿供给侧反转的农业(养殖)、估值洼地的必选消费、长期扩容的服务消费以及长期结构性机会的新消费四条主线配置。展望三季度和全年,预计银行板块经营格局稳定,盈利趋势积极,中期视角看,板块仍将演绎估值上行方向,全年绝对收益仍将延续。房地产方面,我们认为总体来看房价已经具备止跌基础,而京沪二手房价在年内已经实现止跌。
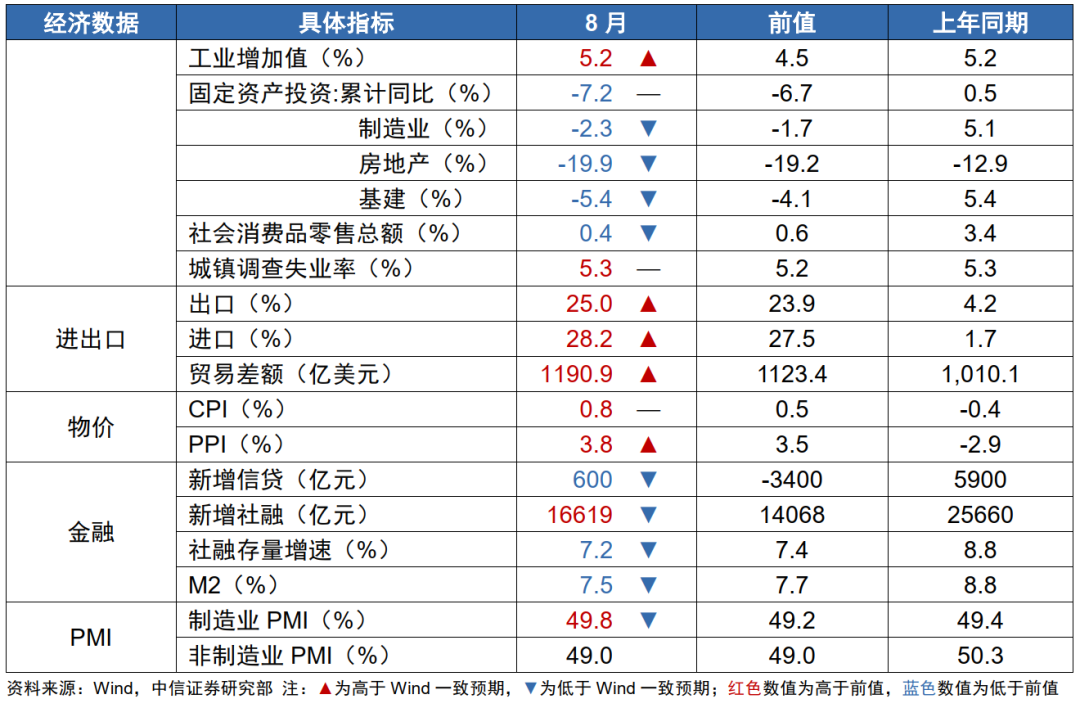
8月经济数据概况
8月经济数据一览
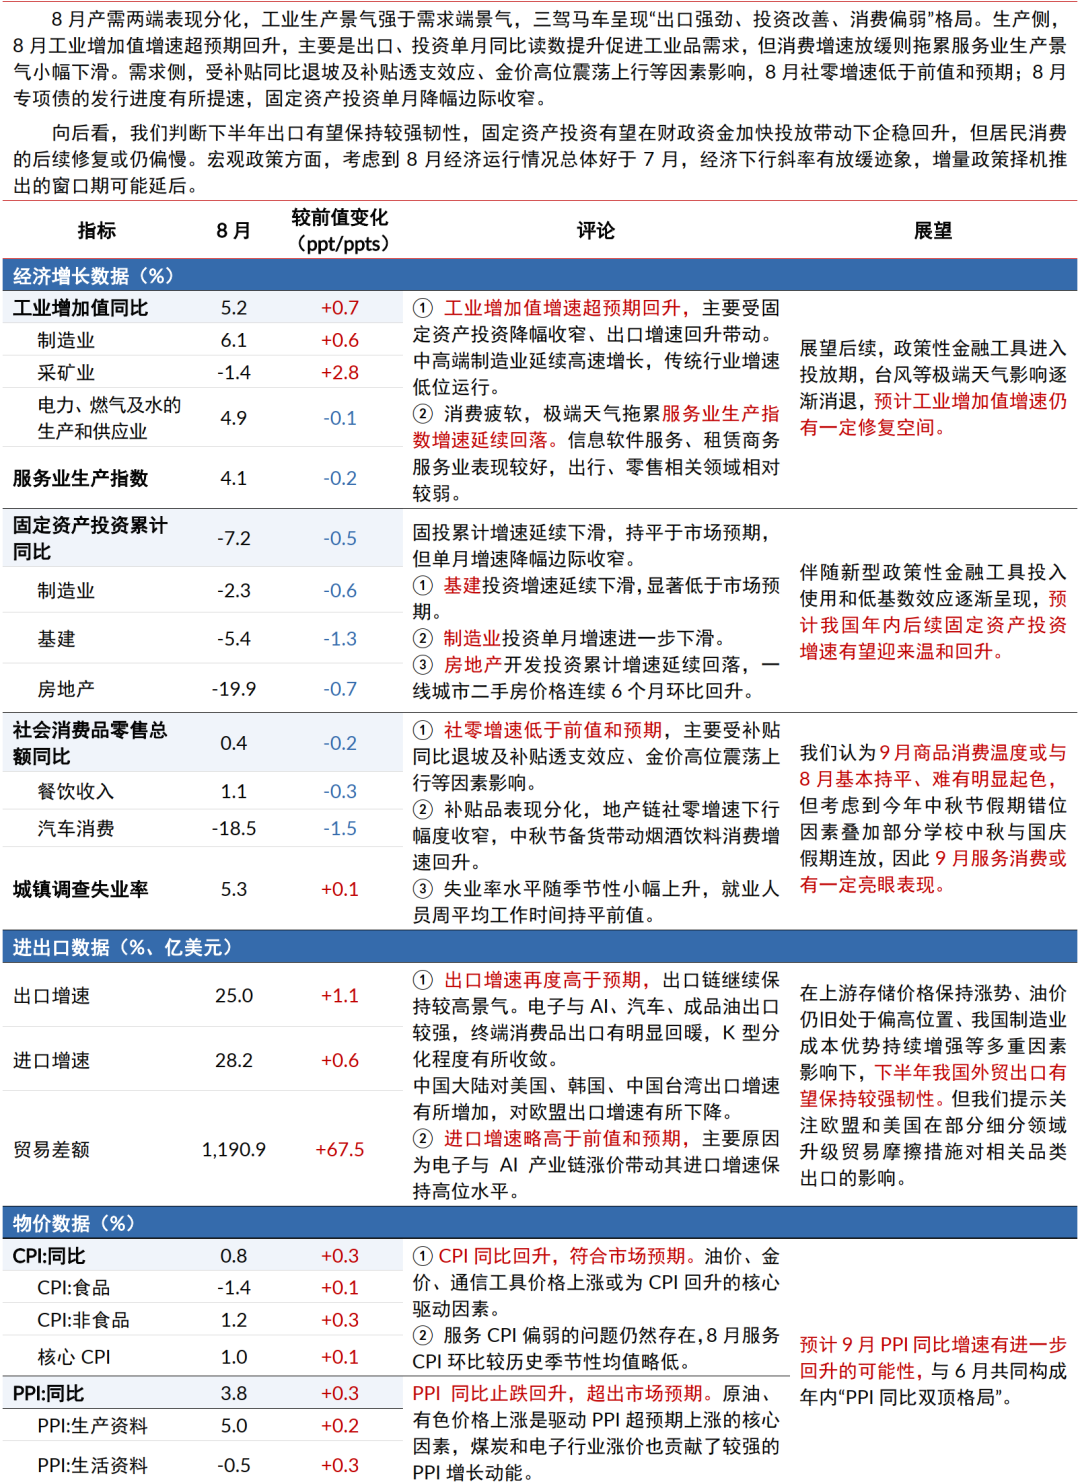
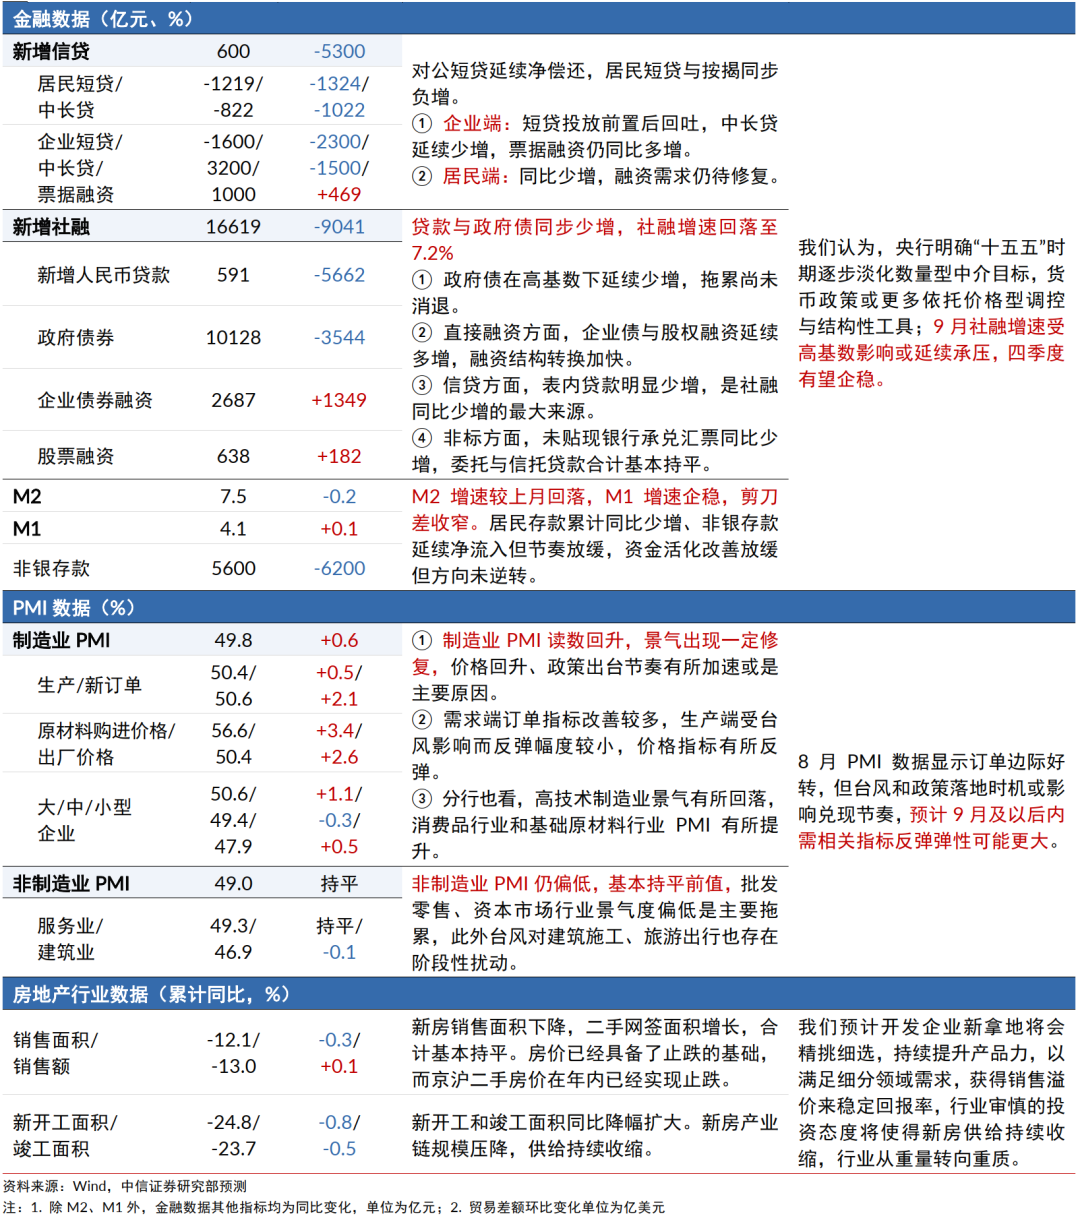
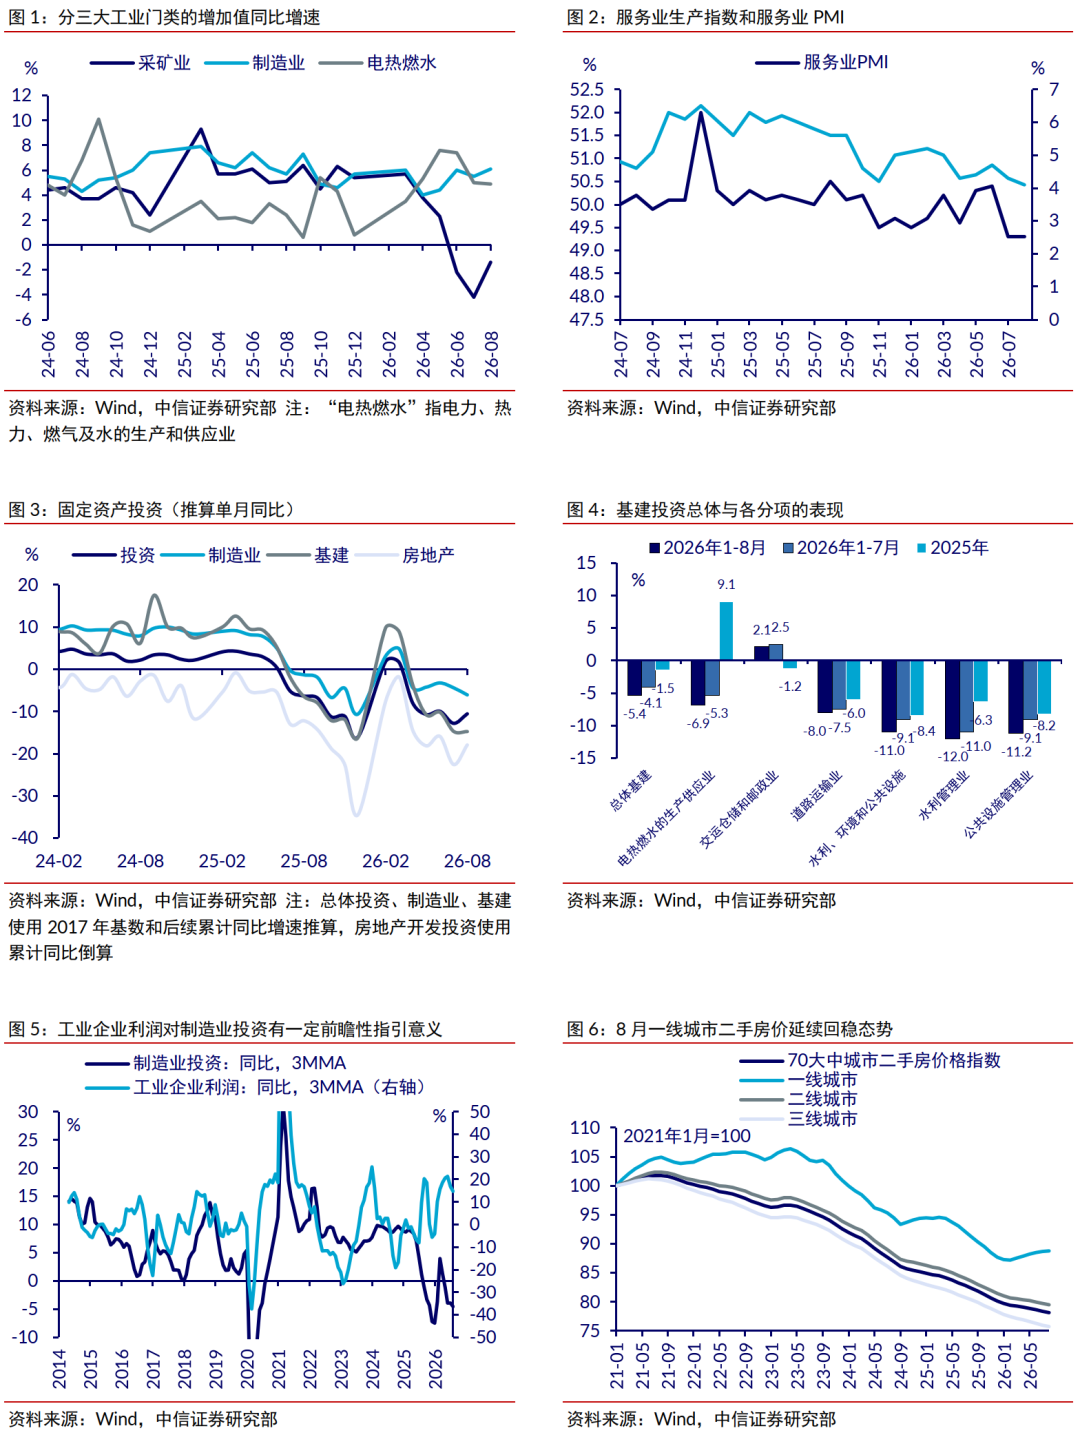
相关图表
投资策略
消费:板块存在阶段性配置机会,建议聚焦四条核心主线
8月社零增速较7月有所回落并低于市场预期,但结构性亮点仍在。分项来看,商品零售与餐饮收入增速均有所放缓,汽车零售额降幅扩大,家具、建筑装潢类降幅虽有所收窄但仍承压;家电零售额转为正增长,剔除汽车、石油后的限额以上商品零售额同比增长3.9%,增速较7月有所回升。粮油食品、日用品等必选消费保持正增长,通讯器材增速进一步提升,化妆品、文化办公用品保持增长但增速放缓,金银珠宝降幅扩大。
整体而言,当前消费呈现总量放缓与局部改善并存的特征,非汽车、非石油品类及部分升级类消费仍提供结构性支撑,修复的持续性与广度有待进一步观察。在政策预期再强化,“弱现实”背景下建议聚焦四条核心主线:供给侧反转的农业(养殖)、估值洼地的必选消费、长期扩容的服务消费以及长期结构性机会的新消费。
银行:基本面预期稳定,全年绝对收益仍将延续
《金融强国建设“十五五”规划》正式出台,金融业中长期发展框架明确,在服务好实体的背景下,为金融强国建设奠定基础。
基本面视角,展望今年三季度及全年,预计息差和资产质量等核心变量保持稳定,经营格局稳定,盈利趋势积极。
中期视角看,银行板块步入风险周期尾部区间,ROE一阶导已经改善,预计今明年行业ROE绝对数企稳,区间8-9%,助力板块估值提升,有望从“高股息防御资产”向“高确定性权益资产”重估,银行板块仍将演绎估值上行方向,全年绝对收益仍将延续。
房地产:房价已具备止跌基础
房地产市场新房销售面积下降,二手网签面积增长,合计基本持平,这说明房地产需求真实存在,但新增供给规模不断下降。现房销售政策推出后,我们认为新房供给还会边际放缓。当前不少城市的房价收入比接近合理水平,租金回报率超过无风险利率,不少住房已经能够实现月供低于租金,且租金水平稳定。总体来看,房价已经具备了止跌的基础,而京沪二手房价在年内已经实现止跌。
债市:基本面逻辑未变,关注央行货币政策操作及表态
经济总体呈现出“工业生产回升 + GDP目标实现压力减轻 + 内需侧指标进一步承压” 的组合,后续增量政策出台的必要性进一步下降,预计政策出台的主要发力点将锚定2027年“开门红”,债市基本面逻辑并未改变,关注央行流动性投放情况及货币政策表态。
本文来源:中信证券


