
欧洲央行开启数字欧元试点新阶段,隐私保护架构引发深度质疑
欧洲中央银行(ECB)通过邀请欧元区范围内的电子商务和移动商务商家参与测试,正式开启了数字欧元试点的新阶段。这项为期12个月的试点计划预计将于2027年下半年启动。入选的商家将与欧洲央行、各国中央银行以及参与的支付服务提供商共同测试数字欧元的Beta版本。该测试版本将类似于拟议中的数字欧元,但不具备法定货币地位。
欧洲央行表示,此次演练旨在评估支付功能、运营流程、商户集成情况以及用户体验。然而,技术进展也引发了关于数字欧元能否从设计上提供强大隐私保护的疑问。<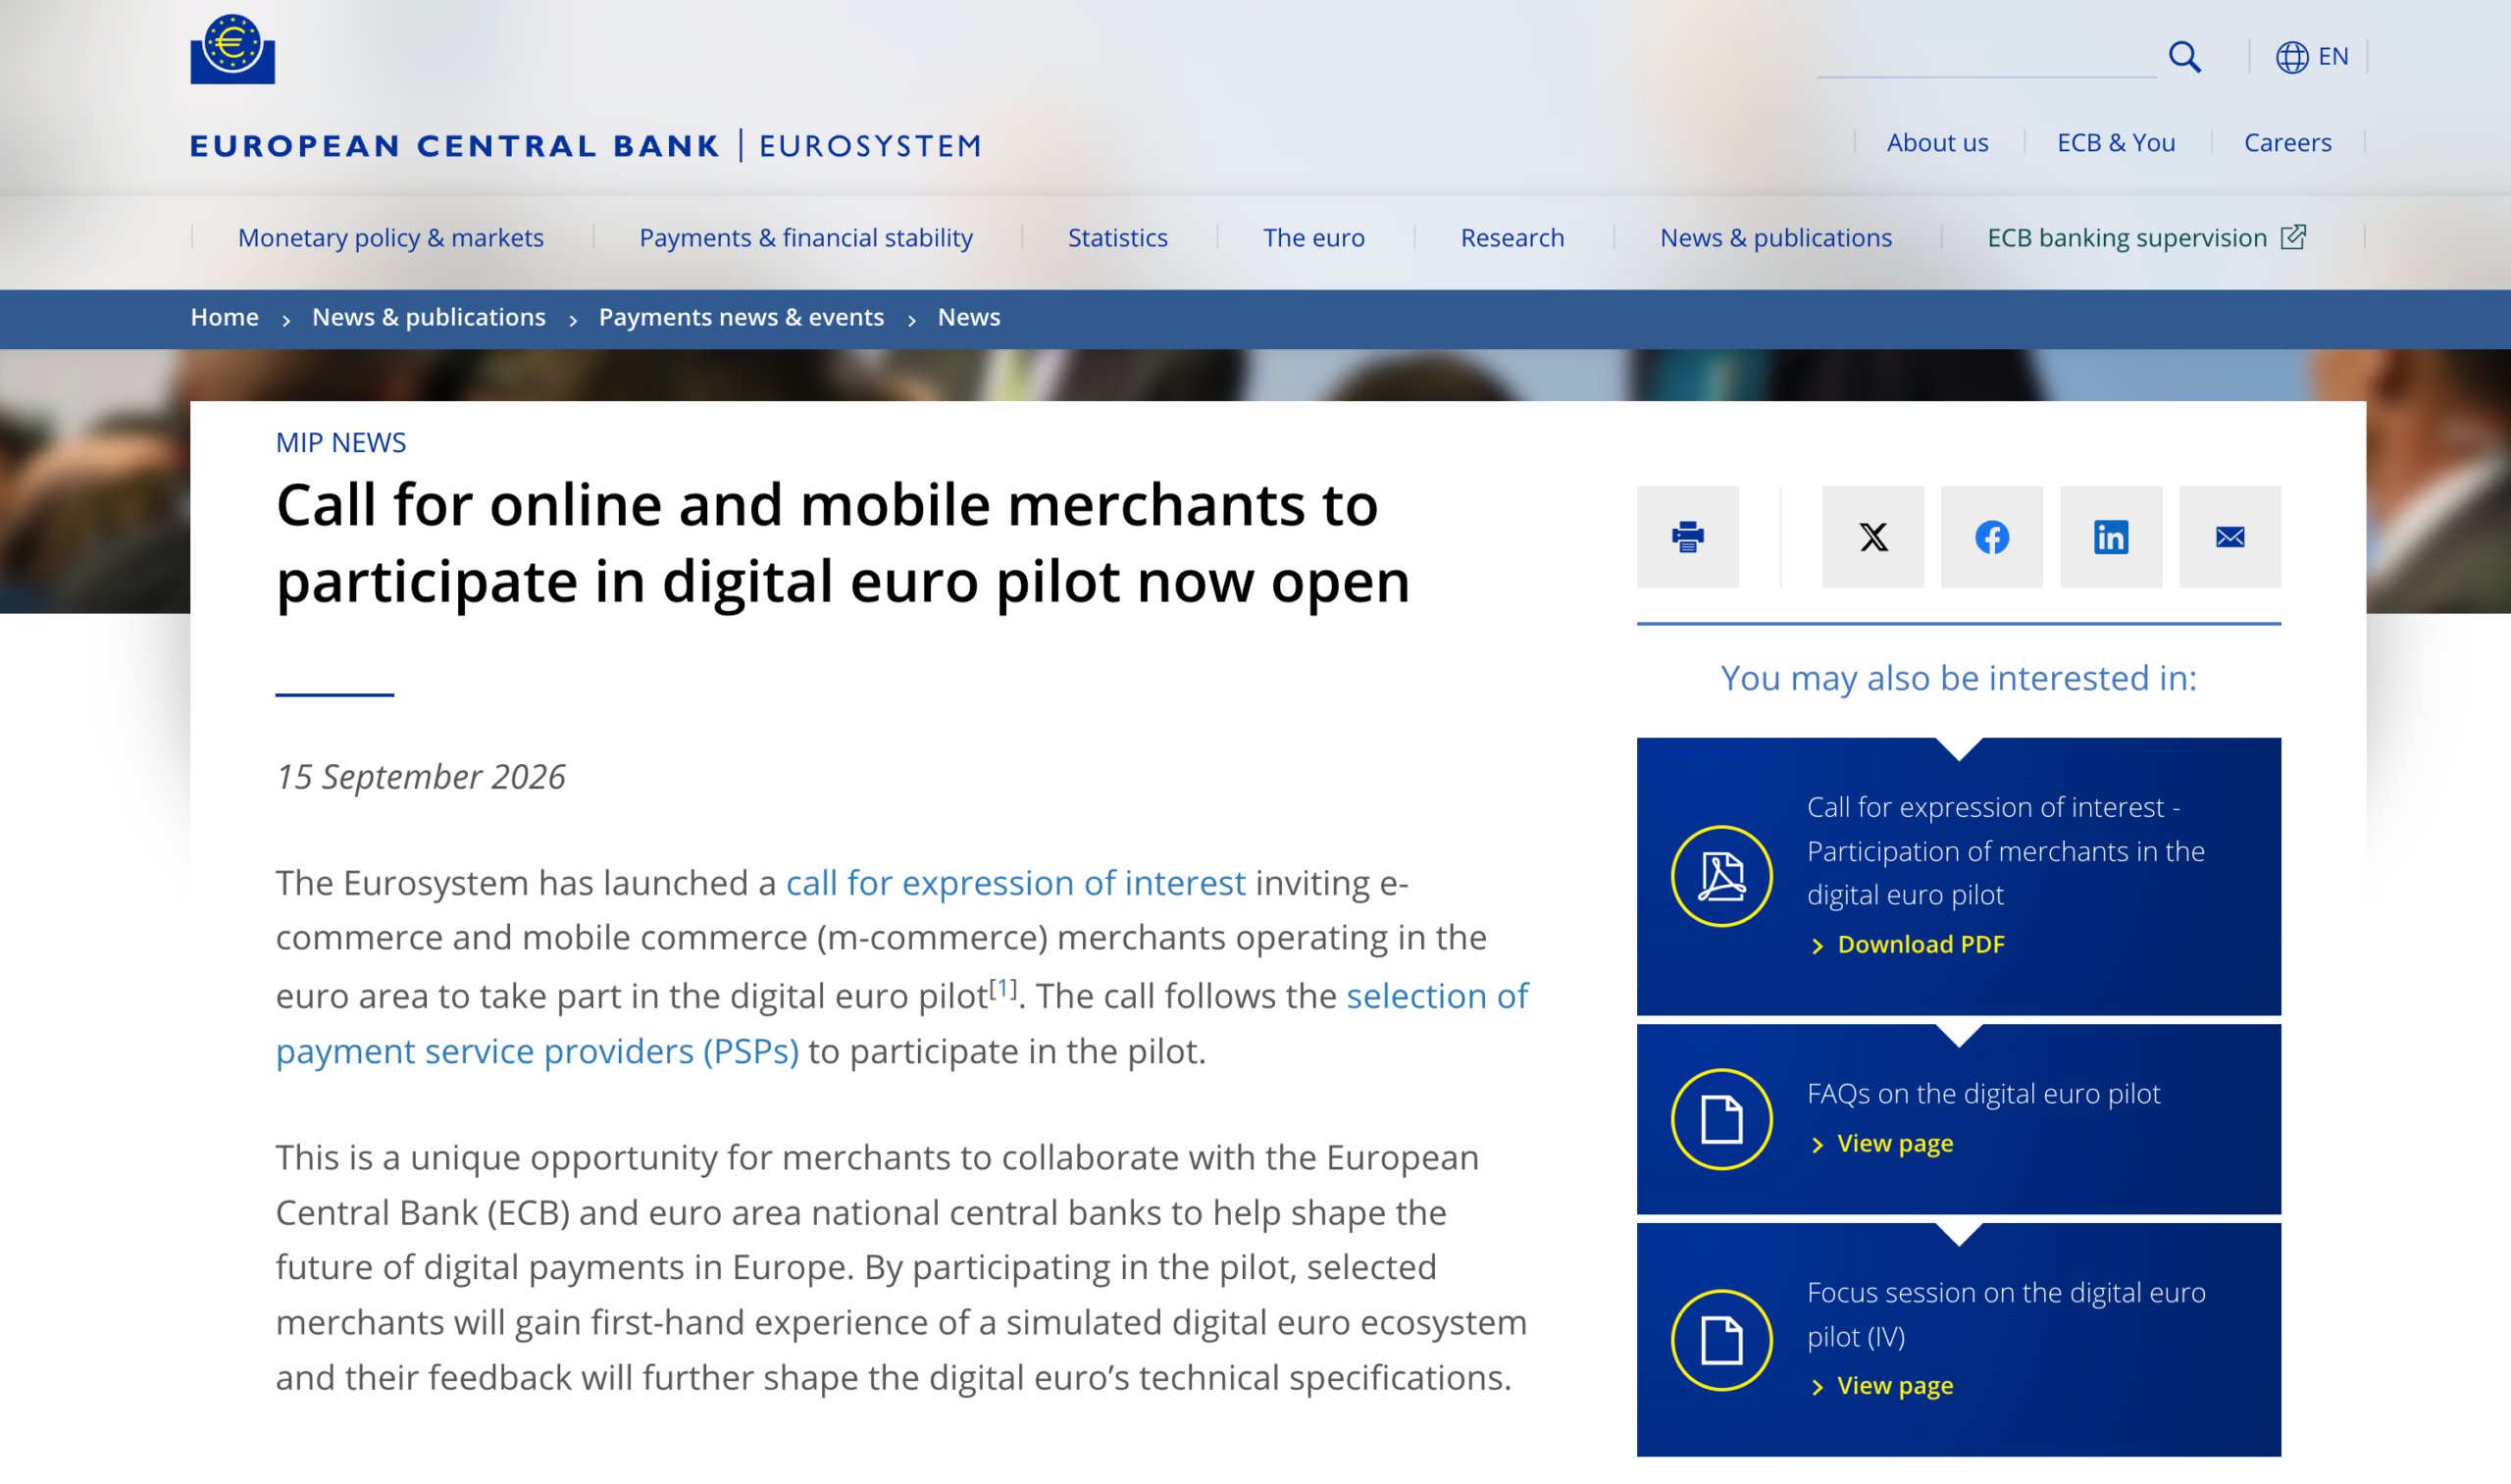 >
数字欧元能兑现隐私承诺吗?
欧洲央行反复强调隐私是其核心设计优先事项。其发布的隐私框架指出,欧元区体系将无法直接将在线支付与可识别的个人联系起来。该框架还称,离线支付将提供类似现金的隐私保护,因为交易细节将仅在付款人和收款人之间保留。
欧洲央行的技术文件描述了伪匿名标识符、分离的数据流、加密技术和分布式处理机制。拟议的系统仍将涉及支付服务提供商,这些机构需要保留履行反洗钱(AML)和了解你的客户(KYC)义务所需的信息。
这正是Torben Schwark提出批评的关键所在。针对欧洲央行发布的商户试点公告,Schwark辩称,仅声明排除可编程货币或防止直接用户识别是不够的。
Der digitale Euro ist technisch spannend – aber genau deshalb braucht es mehr Transparenz.
Es reicht nicht zu sagen: „Programmierbares Geld ist gesetzlich ausgeschlossen“ oder „Die EZB soll Nutzer nicht direkt identifizieren können“.
Entscheidend ist: Was kann die Technik…
—— Torben Schwark | Verwaltung & Digitales (@toscher23) 2026年9月15日
他的担忧不仅限于法律目前允许的范围。他询问该技术在未来在技术上可能实现什么、产生哪些数据、谁可以访问这些数据,以及支付是否可能在日后被追踪、阻止或与条件挂钩。
这种区分对于数字欧元的辩论至关重要。一个系统可以通过立法禁止某些用途,同时保留在将来政策或紧急框架下支持这些用途的技术特征。
对批评者而言,隐私需要通过系统设计、有限的数据收集、独立监督和透明的技术文档来执行。法律保障仍然必要,但可能不足以建立公众信心。
为何批评者仍担忧“可编程性”
欧洲央行和欧洲政策制定者已拒绝认为数字欧元将是“可编程货币”,即不允许当局 dictate 人们在哪里或何时花钱的概念。
担忧依然存在,因为数字支付系统在技术上可以支持限制、有条件转账、支出控制和自动化规则。这些功能在商业支付中可能有合法用途,但如果由公共当局强加,可能会引发关于金融自主权的疑问。
欧洲央行的立场是,数字欧元将成为一种通用支付方式,并补充现金。欧洲委员会也表示,现金将继续可用。
实际的考验在于这些承诺是否体现在试点的架构中。离线支付能否保持真正的私密性?用户能否清楚了解各方看到哪类数据?该系统能否在不创建普通消费中央记录的情况下运行?
这些问题应在最终发行决定之前得到回答,而不是在系统广泛使用之后。
试点需要证明什么
商户试验给了欧洲央行一个机会,以证明隐私、韧性和可用性可以共存。这也让公民社会团体、技术研究人员、商户和用户有理由要求更多关于系统运营的详细信息。
数字欧元从公共货币的角度提出了一个相关问题。
欧洲央行的试点是一个重要的技术里程碑。然而,其成功不应仅以交易速度或商户采用率来衡量。更艰难的考验将是欧洲人能否验证隐私和支付自由是集成在系统中的,而不是留给未来的政治保证。


