
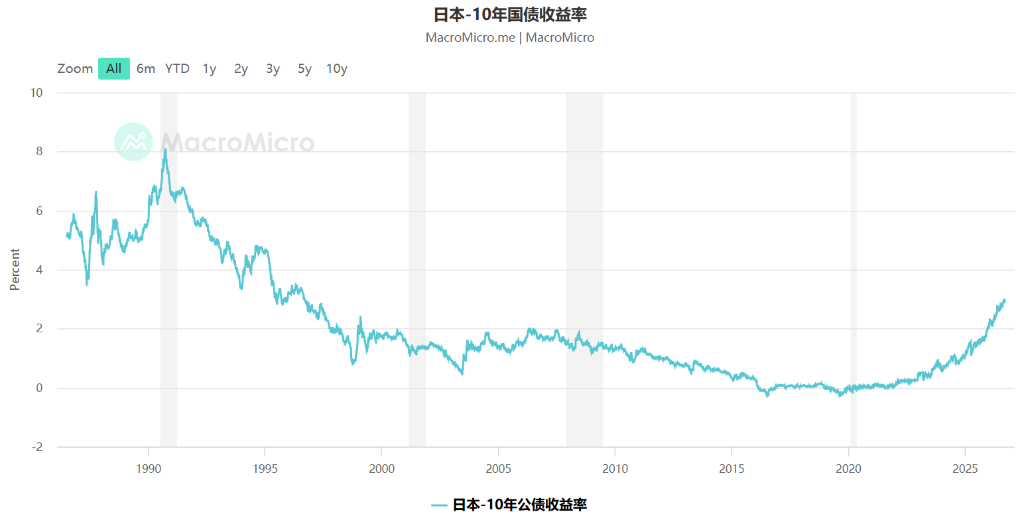
全球债券市场正遭受数十年来最严峻的考验。10年期美国国债收益率突破5%,创2007年以来新高,与此同时日本国债收益率也升破3%关口,触及30年来最高水平。能源价格飙升、通胀持续高企与主权债务规模不断膨胀,三重压力叠加,令全球债市的抛售动能进一步加剧。
周二亚洲交易时段,10年期美债收益率一度攀升至5.02%,连续第二日触及2007年以来高位。与此同时,日本10年期基准国债收益率升至3.03%,为30年来最高。本周美联储与日本央行均面临利率决策窗口——市场普遍预期美联储将加息,而日本央行亦被预期上调利率至31年来最高水平。市场情绪脆弱,任何政策信号的偏差都可能引发新一轮冲击。
多重因素驱动收益率上行
本轮全球债市抛售并非单一因素所致。收益率持续攀升的直接导火索,是中东局势紧张引发的油价上涨——布伦特原油价格亚洲盘中上涨1.6%至每桶107.3美元。与此同时,企业为支撑人工智能支出大规模发债,既令市场债券供给泛滥,也持续向本已具韧性的美国经济输送刺激。
从更深层的结构性因素来看,各国政府的债务发行规模持续扩大,既需再融资到期债券,又要为财政赤字提供资金。而各主要央行已退出量化宽松时代的国债购买计划,传统买家需求降温,市场更依赖对价格更为敏感的边际投资者来消化供给。
新加坡银行首席经济学家Mansoor Mohi-uddin表示:"全球政府债券收益率正在上升,中东石油冲击、持续通胀以及央行恢复加息,都在打压需求。"
日债承压,财政隐忧难消
日本债市所承受的压力同样不容忽视。日本政府计划于本周二正式批准消费税减免方案纲要,将食品类消费税从8%下调至1%,为期两年,相关措施将从2027年4月起实施。这一政策将造成约5万亿日元的税收缺口,且方案并未说明具体融资来源,令市场对日本财政可持续性的担忧持续发酵。
此外,日本当局正在考虑将中期防务支出目标设定为GDP的3.5%,以与北约盟国看齐。西太平洋银行(Westpac Banking Corp)认为,日本潜在的额外国防支出将进一步加重全球债市压力。
三菱UFJ摩根士丹利证券高级债券策略师Keisuke Tsuruta表示,在年底预算草案获内阁批准之前,市场将持续承受不确定性。"目前很难预判明年债券发行总规模,市场将维持紧张情绪。"
5%并非终点,6%已进入视野
5%是市场密切关注的整数关口,往往成为触发投资者和政策制定者行动的关键节点。10年期美债收益率此前曾于2023年10月23日及本周一短暂突破该水平,但均未以高于5%的价格收盘——最近一次收盘超过5%发生在2007年。
这一水平对更广泛资产市场的含义不容小觑。收益率升至5%意味着投资者可锁定未来十年5%的年化无风险回报,这可能分流原本流向股市的资金。Hilbert Group高级投资组合经理Jesse Marre表示:"一旦突破5%,风险资产就开始令人担忧了。"
ING Groep NV美洲地区研究主管Padhraic Garvey则提出了更为严峻的情景:"情况会变得更糟吗?会的。10年期收益率一旦有效突破5%,将把6%推入市场视野。而从5%到6%的这段旅程,对更广泛市场而言,将远比此前难以消化。"
美联储决策是近期关键变量
市场目前最关注的,是美联储本周的利率决定。
BMO Capital Markets策略师Vail Hartman表示,若美联储按兵不动,其抗通胀公信力将受损;但即便加息,若美联储主席沃什在新闻发布会或点阵图中释放鸽派信号,同样可能倒逼债券投资者要求更高收益率以对冲通胀风险。
西太平洋银行金融市场策略主管Martin Whetton表示:"美联储加息叠加油价持续走高将再度推升美国收益率,周一盘中试探5%的情形应被视为常态,而非例外。"
瑞银集团美国利率策略主管Phoebe White则指出,长端收益率下行空间有限。她表示,实体经济尚未出现明显疲软迹象,美债市场供需动态与2007年相比已大相径庭,"外国官方投资者等机构对美国国债的结构性需求已实质性减弱"。


