最近国内银行推出的"Token贷"引发市场广泛关注——这是一类以AI算力为质押基础的融资创新,可以为算力企业降低融资门槛以及融资成本。但如果我们把视野投向AI行业内部,会发现英伟达已经开始把自己转变成了一个"金融生态的构建者"——不仅提供芯片,还通过股权投资、采购担保、与华尔街资本联动等组合工具,把整条AI产业链的融资、交易、增值逻辑重新编织一遍。
近期,《经济学人》杂志发表了一篇题为“The central bank of AI”,全面梳理了英伟达的产业金融世界:通过股权参与、采购担保、联合融资等手段,构建了一个总敞口达2970亿美元的资本网络,覆盖AI实验室、新兴算力服务商和华尔街金融机构,既为下游AI企业降低融资成本、拉平竞争基础,又通过这种绑定确保了硬件需求的稳定性。从单纯的硬件提供者,演变成了产业生态的融资枢纽和信用增强方。
一、从图谱看本质:"金融+硬件"
英伟达面临的核心困境其实很简单:AI企业需要巨额资本开支来购买GPU,但融资渠道有限、成本高昂,这直接限制了他们的扩张速度——也就限制了芯片的销售潜力。面对这个挑战,英伟达做出了一个关键抉择:不做纯硬件商人,而做生态的融资中介。
具体怎么做?英伟达通过四个维度来构建这套生态:
首先,直接参与增长。英伟达对OpenAI、Anthropic、xAI等头部模型企业,以及CoreWeave、Lambda等新兴算力云厂商进行股权参与。这些投资的意图很清晰——参与这些企业的成长,获取未来的增值收益。更隐含的逻辑是:通过成为"利益相关方",英伟达对这些企业的融资、扩张计划获得了更强的话语权和预见性。
其次,承诺收购保障。英伟达向这些企业或其融资方承诺"如果你贷给这家企业用于GPU采购,即使他们后续经营出现问题,我会担保购买这些芯片"。这个承诺看似是风险转移,但本质上是信用增强——它让银行和投资者更有底气借钱给初创企业,因为最坏情况下英伟达会接盘。直接结果是融资成本大幅下降,创新企业的融资难度被拉平到更接近大企业的水平。
再次,联合金融机构分摊风险。英伟达不是独自承担所有风险,而是拉上贝莱德、KKR等大型金融机构共同投资。这样风险被分散,但英伟达对投资方向和资金用途的影响力并未削弱。
最后,形成闭环的节奏同步。通过上述三个维度的叠加,英伟达实际上把自己的硬件供给节奏、下游企业的融资节奏、以及他们的采购与扩张节奏紧紧拧在了一起。结果是整个产业的资本形成速度被大幅加快——融资不再卡壳,企业采购就能快速进行,GPU销售就能持续增长。
这四个维度织合在一起,英伟达已经不仅仅是在"卖芯片",而是在管理整条产业链的金融流动。从某种意义上说,它成了AI产业的"中央银行"——不是印钞,而是通过优化信用分配,提升了整个生态的融资效率。
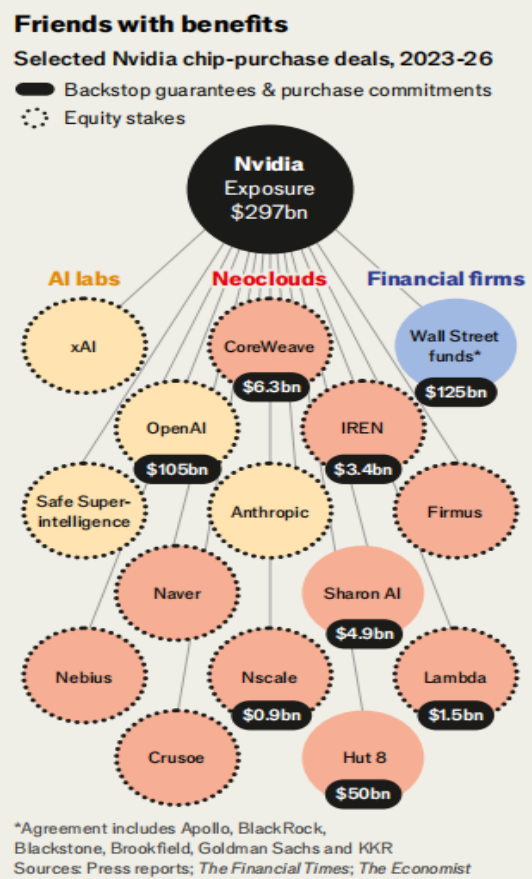
图表来源:经济学人
最关键的一点是:通过这套安排,英伟达用自身的信用背书,大幅降低了创新企业的融资成本。对于那些融资困难的初创算力公司、模型研发团队而言,有了英伟达的参与或担保,他们向银行和投资者融资时的门槛显著下降,利率也更优惠。这意味着他们与超级互联网企业(如Google、Meta内部自研GPU的部门)的成本差距被拉平了——小企业不再因为融资贵、拿钱难而被锁出竞争。他们可以用接近大企业的成本采购英伟达芯片、建设算力基础设施,从而在模型研发、算力服务等环节参与更激烈的竞争。
二、战略逻辑:以金融为工具,构建“产业生态”
英伟达这套融资与投资的组合拳,背后有着清晰的战略逻辑。
首先,它锁定了硬件的长期订单。AI芯片需求的一大风险是周期性——当行业热度回落、企业放慢扩张,GPU采购就可能断崖式下跌。英伟达的做法是,通过担保与股权,把"未来数年的采购承诺"转化为当下"已被金融条款认可的订单"。即便行业波动,这些被锁定的订单也难以动摇。从这个角度说,英伟达用金融手段对冲了硬件业务固有的周期风险。
其次,它成为了整个生态的枢纽和信用背书方。通过股权、担保、联合融资这些接口,英伟达同时握住了模型企业、算力云厂商和金融资本的"命脉"。更重要的是,它通过优化这条产业链的融资效率——降低初创企业的融资成本、加快资本形成速度——让整个AI生态的扩张节奏加快了。资本市场看到这一点,就更有信心对AI基础设施投资,从而形成正反馈:融资容易→扩张快→需求旺盛→芯片销量增长。英伟达不仅卖硬件,还成了生态的"协调者"和"流动性提供者"。
再次,它创造了双重的财务收益。一方面是芯片销售的直接利润,另一方面是所持下游企业股权的增值收益。当这些被投企业成长、上市或被并购时,英伟达就能兑现股权收益。两类收益不是并列关系,而是相互强化的:芯片销售利润支撑企业成长,企业成长又推高英伟达的股权价值。这种叠加效应使得英伟达的财务回报远超传统硬件供应商。
最后,它构筑了对手难以复制的竞争壁垒。一旦英伟达通过融资、股权、担保把生态的关键玩家都绑定在自己的网络里,竞争对手——即便芯片技术追上来——也很难突破这个"生态锁定"。因为重建这样的融资信任链、资本合作网络,成本太高、时间太长。英伟达用"金融护城河"强化了"技术护城河"。
三、隐藏的风险:产业金融循环失控
英伟达的这种产业金融模式助推了高速扩张,但也面临着诸多的潜在风险。
第一个威胁来自表外敞口的集中触发。英伟达的担保承诺看似是分散的、针对不同企业的。但在产业周期出现转折时,这些风险会同时兑现。比如当AI行业进入调整周期、融资环境收缩,不是某家初创企业单独陷入困境,而是一大批企业同时面临现金流恶化。这时,英伟达多个担保承诺可能集中触发,形成巨大的表外损失。这种"集中兑现"的危险,远比单个项目失败严重。换句话说,英伟达的风险缓冲空间,正在被集中度风险所侵蚀。
第二个威胁来自全球反垄断的监管。英伟达同时扮演芯片供应商、投资方、风险承担方的多重身份,这个组合本身就容易引起监管机构的警惕。他们会问:这种"股权+采购担保+联合融资"的组合,是否形成了对竞争对手的不公平排斥?是否削弱了市场的有效竞争?欧盟和美国的反垄断部门已经开始审查这类问题。一旦监管机构做出不利裁定,英伟达可能面临强制调整合作条款、拆分业务、或限制特定合作方式的要求。这不是抽象的合规风险,而是已经在推进的审查流程。
第三个威胁来自股权投资质量的恶化。目前大量AI初创企业估值处于高位,但这些估值的可持续性存疑。一旦行业进入泡沫回调阶段、融资环境收缩,初创企业的估值就可能大幅下滑。英伟达所持的股权就会面临明显的减值风险,直接打击财报利润。更糟的是,这种股权减值往往与芯片销售放缓同时发生——当算力需求降温时,企业融资困难、估值下跌、英伟达的投资回报预期下沉,同时芯片销量也在下行。这种"双杀"的局面,对利润的打击会非常大。
第四个威胁来自客户的供应链多元化。竞争对手AMD、英特尔在持续追赶,这是显而易见的压力。但更深层的威胁来自地缘政治风险和国家战略考虑——大企业和政府部门都在有意识地降低对单一芯片供应商的依赖。即便有采购协议在手,当客户调整"多供应商策略"时,英伟达的订单仍可能被重新谈判、缩减甚至违约。这样一来,采购担保承诺的兑现路径变得复杂,英伟达原本以为牢固的"锁定订单"也不再那么稳固。
英伟达的"芯片+金融"模式,是AI超级景气周期下的产物。它既帮助英伟达最大化了芯片出货,也通过投资和担保让创新企业能参与更公平的竞争,获得了更低成本的融资。在这个意义上,它加快了整个行业的成长速度,对产业发展有正面拉动作用。
但与此同时,担保敞口、股权减值、监管压力等隐患也在积累。英伟达能否在商业扩张与风险控制之间持续取得平衡,将决定这套模式能否长久可持续。
更值得关注的是,未来对英伟达的评估标准可能发生转变。过去市场关注它的"技术领先",现在要开始关注它的"金融条款可持续性"——它的担保敞口有多大、股权投资的质量如何、监管风险如何量化。这些问题的答案,将直接影响投资者对英伟达长期价值的判断。
对国内而言,Token贷、股权参与等金融创新正在持续推进,这是好事。但我们也需要思考,当创新金融与产业生态深度绑定后,潜在的系统性风险是什么,以及如何应对。英伟达从产业端所做的这些尝试,无论是经验还是教训,都值得持续关注和评估。