
 纳斯达克指数近期表现跑输标普500指数,反映美股上涨行情由科技股扩散至其他传统板块。科技股中,美股七雄凭借庞大的用户基础、强劲的现金流,以及相对较低的融资依赖,在市场仍存在一定不确定性的情况下,能够跑赢其他科技股。
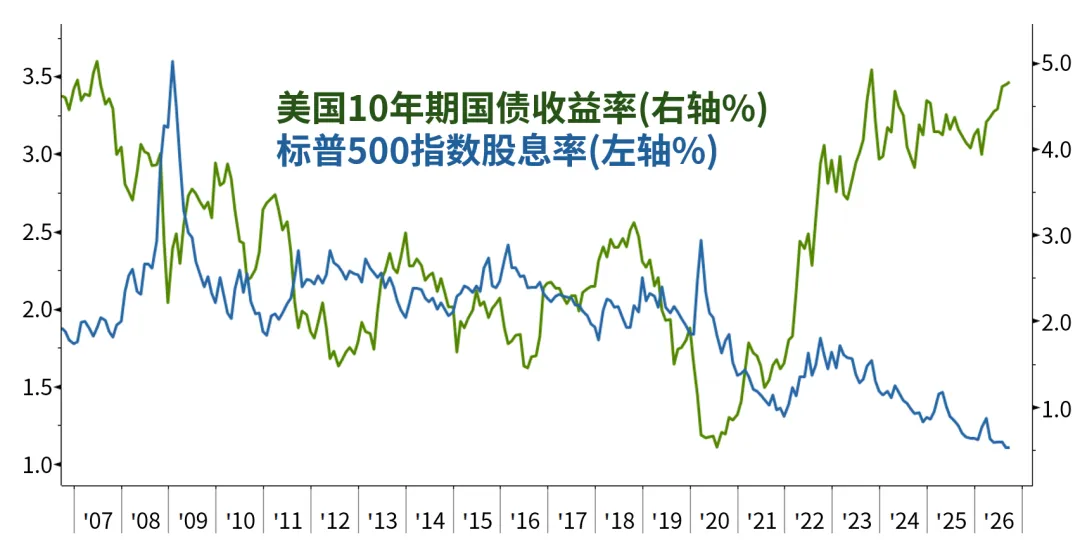
 美国国债收益率高于标普500指数股息率,引起市场对美股估值的疑虑。但美股市场侧重科技及消费平台板块,相比股息率,市场更看重盈利增长、现金流及每股盈利趋势,并以此判断企业前景及估值。
 美国将于11月初举行中期选举,美伊战争及经济议题拖累特朗普支持率,民主党在众议院选举中领先,参议院竞争则相对激烈。历史数据显示,选前美股波动较大,选后因不确定性减退,美股通常上涨。
 美股后市表现取决于盈利兑现能力、债券收益率走势及AI资本开支转化为收益的进度。除美国科技股以外,应以盈利及资产负债表稳健的优质企业为核心,并分散配置至其他传统行业板块,平衡估值波动及选举带来的政治风险。
纳斯达克指数表现落后
科技股中美股七雄表现较强
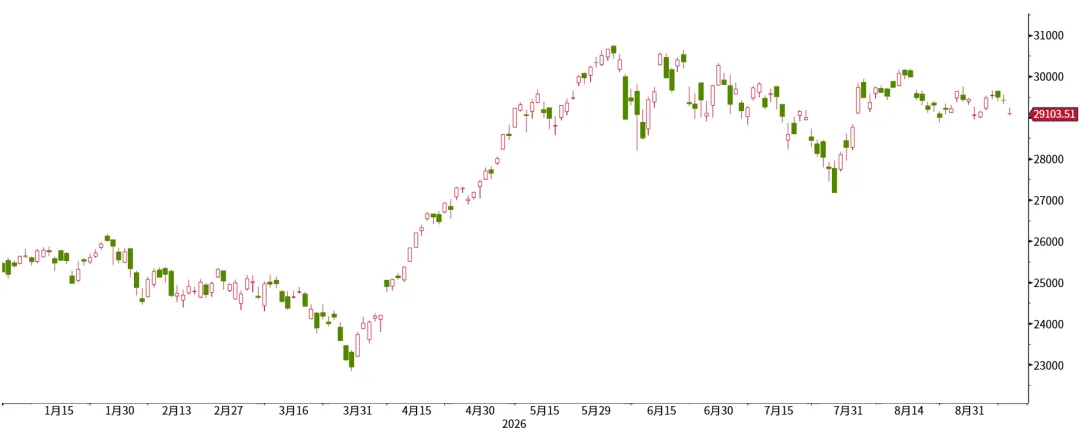
纳斯达克100指数近期表现跑输标普500指数,反映美股金融、工业、能源、医疗及消费等传统板块表现跑赢大型科技股。纳指成份股中,科技及高增长企业占比较高,对长期债券收益率、折现率及人工智能投资回报预期更为敏感。在利率维持高位、长期债券收益率波动上行的环境下,成长股估值溢价承压;即使盈利增长稳健,估值倍数也出现收缩。纳指要重回强势,关键在于通胀能持续得到控制、美联储政策预期转趋温和、以及国债收益率回落,从而缓解成长股的估值压力。同时,人工智能投资也需要从资本开支及技术概念,转化为可量化的收入、云服务使用量、企业软件订单及盈利回报。若半导体、网络设备、数据中心、软件及网络安全等行业出现更广泛的盈利上调,而非只靠少数芯片龙头支撑,纳指才更有可能形成较健康及可持续的上涨行情。在此之前,预计美股七雄仍可跑赢其他科技股。相比之下,美股七雄拥有庞大的用户基础、稳定的核心业务、较强的定价能力及充裕的自由现金流,可依靠自有资金支持人工智能、云计算及数据中心投资,对外部融资依赖较低。在高利率环境下,市场偏好有实际盈利且资产负债表稳健的科技龙头,而非主要依赖未来预期增长及持续融资的中小型科技公司。
图1:纳斯达克100指数仍未突破6月高点
资料来源:彭博,截至2026年9月10日
美国股市结构已今非昔比
债券收益率高企对估值的影响相对减弱
市场关注美债收益率长期偏高是否会削弱美股吸引力。当美国10年期国债收益率远高于标普500指数股息率时,投资者可在无需承受企业盈利及股价波动的情况下获得相对稳定的票息,引发市场对美股估值偏高的担忧。然而,目前美股以科技、通信服务及大型消费平台企业为主,这些公司通常不以高派息回馈股东,而是将现金流用于股份回购、研发、收购,以及人工智能、云计算与数据中心等长期增长领域。因此,投资者应同时评估盈利增长、自由现金流、回购能力、资本回报及每股盈利趋势,而非只看股息率。若以预期盈利收益率衡量,美股相对10年期美债的估值溢价,并不像股息率比较所显示的那样极端,反映市场仍在为企业未来盈利及生产率提升定价。此外,长债收益率偏高不一定代表货币政策过度紧缩,也反映财政赤字扩大、国债供应增加及期限溢价上升。若债券收益率上升与经济活动及企业盈利预期同步改善,盈利增长有望抵销部分折现率上升带来的压力。真正需要警惕的是,未来是否会出现通胀失控、财政可持续性担忧加剧,或国债供应压力导致长期债券收益率急剧上升,同时企业盈利遭下调。届时,较高折现率与较弱盈利前景将对股市构成双重打击。
图2:过去20年美国国债收益率与美股股息率变化
资料来源:彭博,截至2026年9月6日
市场关注美国中期选举对美国股市的影响
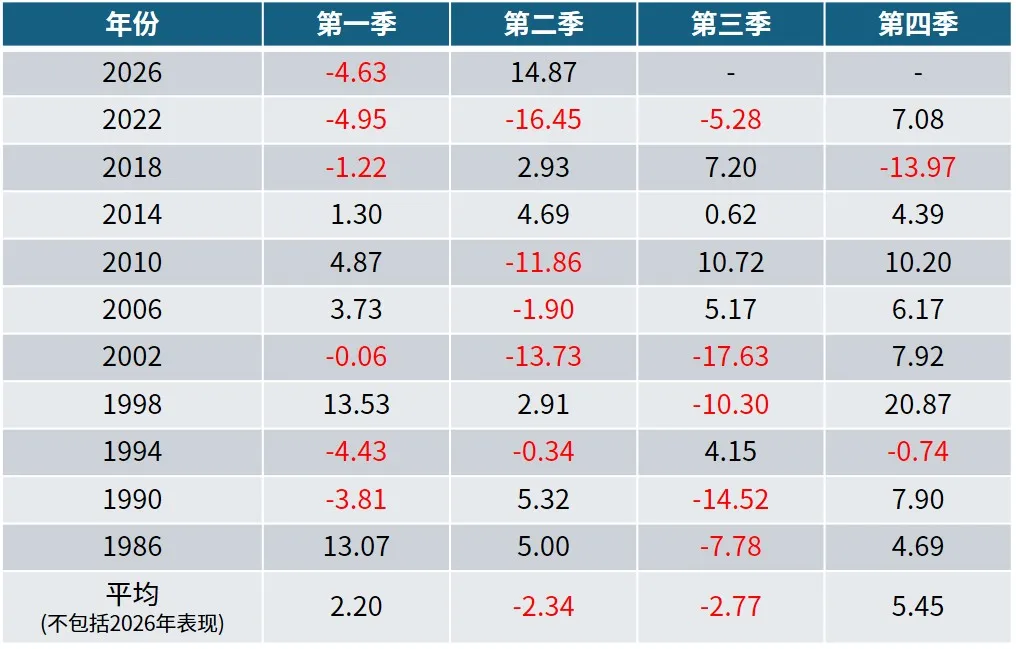
2026年美国中期选举将于11月3日举行,共和党能否维持对白宫及国会两院控制权,成为市场焦点。美伊冲突、物价及关税等议题备受选民关注,特朗普支持率也受到拖累。按历史规律,中期选举结果一般不利于执政党。目前民主党在全国性国会投票意向中领先,市场普遍认为其重新夺回众议院的可能性较高。至于参议院,由于可竞逐议席分布较有利共和党,选情预计仍然接近。历来美股在中期选举年的前三季表现较为波动,因市场忧虑税务、监管、财政支出及政策方向的变化。但选举结果明朗后,政治不确定性下降,标普500指数在此后12个月大多上涨。若共和党保住两院,市场或预期减税、放宽监管及较积极的财政政策延续,有利能源、金融、国防及工业股。但财政赤字扩大意味着美债供应趋于增加,或进一步推高长债收益率,对高估值科技股不利。若民主党重新夺回至少一院,形成分裂政府,扩张性财政政策可能较难推进,长债收益率或趋稳甚至回落。
图3:过去美国中期选举年标普500指数季度表现(%)
资料来源:彭博,截至2026年9月6日
分散配置不同板块应对估值波动
及选举带来的政治风险
整体而言,美股后市将取决于企业盈利能否兑现高增长预期、经济能否维持有序扩张,以及人工智能投资能否转化为实际收入及回报。虽然高估值、货币政策、财政赤字、美债供应及人工智能投资回报的不确定性,可能限制美股市场短期表现,但美国企业在核心科技、现金流、回购能力及创新方面仍具优势,长期仍有望受益于科技投资周期。若上述风险因素没有明显恶化或触发市场调整,随着企业盈利增长持续兑现、经济保持韧性及人工智能投资回报逐步浮现,有望年底前进一步利好标普500指数;至于纳斯达克指数,由于其科技及人工智能相关股票占比较高,潜在上升空间或较标普500指数更大。不过,投资者也不宜过度集中于少数高估值科技股。较合适的配置策略,是以盈利持续增长、稳健自由现金流、良好资产负债表及遵循资本配置纪律的优质企业为核心,同时分散配置于能够受益于人工智能及企业数字化的其他板块,例如基建、金融、工业及医疗保健等行业,以平衡科技股估值波动、利率风险及美国中期选举所带来的政治风险。
以上内容引用自:恒生银行有限公司投资总监办公室
本文仅面向身处中国境内(港澳台地区除外)的现有或潜在客户。
本文仅面向身处中国境内(港澳台地区除外)的现有或潜在客户。
©版权[2026]恒生银行(中国)有限公司保留所有权利。未经恒生银行(中国)有限公司事先书面许可,不得将本文件之任何部分复制、储存于检索系统,或以任何形式或途径(包括电子、机械、复印、录制或其他)传送。


